60歳代で仕事を辞めて、老後生活をスタートする人も多いです。多くの貯蓄があれば、経済的に豊かな老後生活を送れるでしょう。
では、現在の60歳代は実際にどれくらい貯蓄があるのでしょうか。本記事では、60歳代で「貯蓄額4000万円」の羨ましい世帯の割合を紹介します。
貯蓄4000万円の世帯が平均的な生活をした場合、子どもにどれくらいお金を遺せるかも紹介するので、ぜひ参考にしてみてください。
1. 60歳代で貯蓄4000万円以上の羨ましい世帯の割合はいくらか
さっそく、60歳代で貯蓄4000万円以上の世帯の割合を確認しましょう。
総務省統計局「家計調査/貯蓄・負債編 二人以上の世帯 詳細結果表」によると、60歳代二人以上世帯の貯蓄高の分布は以下のとおりです。

1.1 60歳代の貯蓄分布
- ~100万円未満:8万88世帯(6.99%)
- 100万円~:4万2726世帯(3.73%)
- 200万円~:3万4326世帯(3.00%)
- 300万円~:2万9066世帯(2.54%)
- 400万円~:3万284世帯(2.64%)
- 500万円~:3万2533世帯(2.84%)
- 600万円~:3万732世帯(2.68%)
- 700万円~:3万3043世帯(2.88%)
- 800万円~:3万8922世帯(3.40%)
- 900万円~:2万5797世帯(2.25%)
- 1000万円~:7万107世帯(6.12%)
- 1200万円~:5万4300世帯(4.74%)
- 1400万円~:3万9877世帯(3.48%)
- 1600万円~:3万9816世帯(3.48%)
- 1800万円~:4万4619世帯(3.89%)
- 2000万円~:9万6900世帯(8.46%)
- 2500万円~:8万930世帯(7.06%)
- 3000万円~:13万4127世帯(11.71%)
- 4000万円~:20万7478世帯(18.11%)
- 平均貯蓄額:2539万円
4000万円以上の貯蓄がある世帯の割合は18.11%で、約5.5世帯に1世帯が4000万円以上の貯蓄を持っています。
一方で、貯蓄が1000万円未満の世帯割合も32.95%とかなり高いです。世帯によって貯蓄額に大きな差があることがわかります。また、平均の貯蓄高は2539万円です。
2. 老後は平均でいくらお金を使うのか
60歳代の貯蓄高を確認しましたが、老後はどれくらいお金を使うのでしょうか。
総務省統計局「家計調査報告【家計収支編】2022年(令和4年)平均結果の概要」によると、65歳以上の夫婦のみ世帯が月に使うお金(消費支出+非消費支出の合計)は平均で月26万8508円です。

年間にすると約322万円の支出になります。65歳から老後生活をスタートして85歳到達時点で夫婦が寿命を迎える場合には、合計の支出金額は約6440万円です。
3. 老後は貯蓄だけでなく年金をもらえる
老後にかかるお金は、すべて貯蓄で負担する必要はありません。老後には年金をもらえます。
厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の平均年金額は月14万3965円、国民年金の平均年金額は月5万6368円です。
※厚生年金の受給額には国民年金(基礎年金)部分が含まれます。
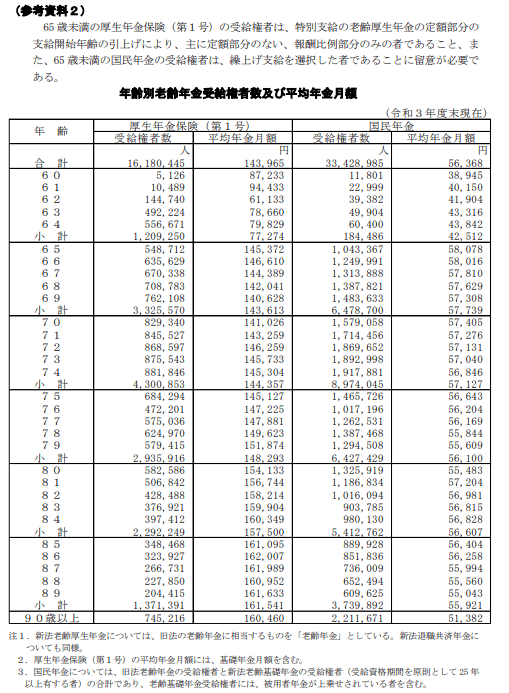
会社員の夫と専業主婦の夫婦の場合、平均で月に約20万円の年金をもらえる計算になります。
ただし、こちらのデータは額面となりますので、税金や保険料が天引きされれば手取り額は18万円程度となるでしょう。
65歳から老後生活をスタートして85歳到達時点で夫婦が寿命を迎える場合、合計でもらえる年金額は約4300万円です。
さきほどシミュレーションした支出合計金額約6440万円と相殺すると、2140万円の貯蓄があれば平均的な老後生活が送れます。そのため、貯蓄が4000万円ある世帯であれば、子どもに1860万円の貯蓄を遺すことが可能です。
4. 老後の生活を考えよう
本記事では、貯蓄4000万円ある世帯が平均的な老後生活を送るシミュレーションをしましたが、世帯によって経済事情はさまざまです。
会社員共働き夫婦であればもらえる年金が高額なため、貯蓄の必要性は薄いかもしれません。
まずは、このままの生活を続けるとどのような老後が待っているかをシミュレーションしてみてください。シミュレーションによって、必要な老後対策が見えてくるでしょう。


参考資料
- 総務省統計局「家計調査/貯蓄・負債編 二人以上の世帯 詳細結果表」
- 厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告【家計収支編】2022年(令和4年)平均結果の概要」
苛原 寛