


2025年は「団塊の世代」が全て75歳以上となり、介護を必要とする人は今後増えていきます。
介護のキーパーソンとなるのはほとんどの場合、その子どもたち。”Over 40(40歳代以降)”ならば、急にやってくるかもしれない親の介護に向けた心の準備をしておきたいですね。
内閣府の「令和4年 高齢者の健康に関する調査結果」によると、65歳以上の実に85.2%が、介護が必要となった場合、介護費用を自分自身の資産から捻出すると回答。
でも教育費や住宅費とは違い、介護費用は「いつから、どのくらい」必要となるかが予想しにくい出費と言えます。ある程度の年齢になったら老親の資産状況をざっくりとでも把握しておけると安心ですね。
とはいえ、資産や収入など「お金の話」は家族同士でも内緒というお宅も多いはず。みなさんはどうでしょう?
今回は、2023年11月15日に公表された調査の結果を交えながら「親の介護」とお金について考えていきます。
【Over40】親の介護で不安なこととは?(40歳~60歳代の本音)
プルデンシャル ジブラルタ ファイナンシャル生命保険株式会社が、2023年11月15日に「『おとなの親子』の生活調査2023」の結果を公表しました。同調査の概要は以下の通りです。
- 調査タイトル:『おとなの親子』の生活調査2023
- 調査対象:ネットエイジアリサーチのモニター会員を母集団とする70歳以上の実の親がいる40~69歳の男女
- 調査期間:2023年9月29日~10月2日
- 調査方法:インターネット調査
- 調査地域:全国
- 有効回答数:2000サンプル
- 調査協力会社:ネットエイジア株式会社
Over40たちが「親の介護」で不安を感じることとは?

同調査の対象は、70歳以上の実の親がいる40~69歳の男女。いま親を介護中の人から「介護予備軍」までさまざまでしょう。
「親の介護で不安なこと」として、以下のような回答が挙がっています。
- 1位「精神的負担」(27.8%)
- 2位「体力的負担」(26.7%)
- 3位「介護と仕事の両立」(22.6%)、
- 4位「介護に関する情報や知識が足りない」(20.1%)
- 5位「介護費用が足りない」(18.3%)
「体力的負担」は、女性が 33.2%と、男性(20.2%)と比べて 13.0 ポイント高いですね。
同居親子と別居親子を比較すると、同居親子では「精神的負担」が 38.2%、「体力的負担」が 35.1%と、
別居親子(順に 25.1%、24.4%)と比較して10ポイント以上高くなりました。
「介護費用が足りない」と答えた人の割合は、全体で18.3%、男女別にみると、男性は16.2%、女性は20.4%でした。また年代別に見ると40歳代が22.8%、50歳代が19.0%、60歳代が13.1%と、年を重ねるごとに下がっています。
介護者もしくはその予備軍として、親の介護への責任を担う40歳~60歳代たち。いざ介護が始まったときに備え、費用面での見通しが立てやすくなっていると安心できますよね。
では、Over40のうち、親の資産状況を知っている人はどのくらいいるのでしょうか。次で見ていきます。
Over40の約7割が「親の資産や生活費を把握していない」

- 全体:35.1%
- 40歳代:22.4%
- 50歳代:33.7%
- 60歳代:49.2%
同調査は、親の資産状況を把握しているかについてもたずねています。
その結果、親の収入や生活費がいくらか把握している人の割合は年代とともに上がり、40歳代で22.4%だったものが、60歳代では49.2%に。しかし裏を返せば、60歳代でも約半数が、親の資産状況を把握していないことになるわけです。
次では、介護費用に関するデータも見てみましょう。
Over40なら覚悟を「介護にかかる費用や期間」
ここからは、生命保険文化センターの「2021(令和3)年度生命保険に関する全国実態調査」から、介護費用や介護期間の平均データを見ていきます。
ひと月の介護費用「在宅で4万8000円、施設なら12万2000円」
介護にかかるお金「一時的な費用の合計」だけで約74万円
※公的介護保険サービスの自己負担費用を含む
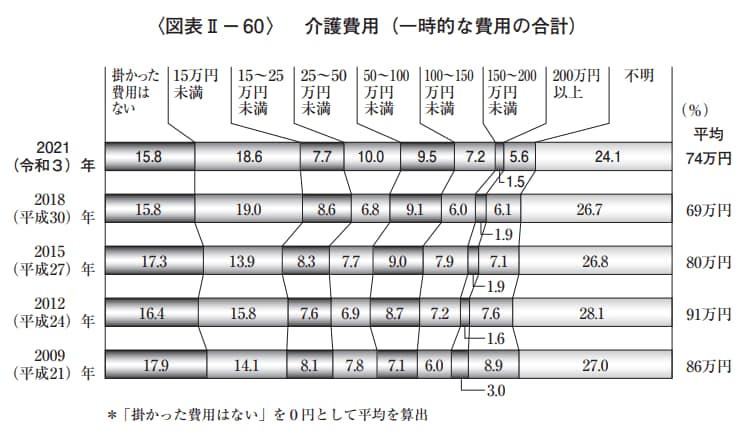
- 一時的な費用の合計【平均額】:74万円
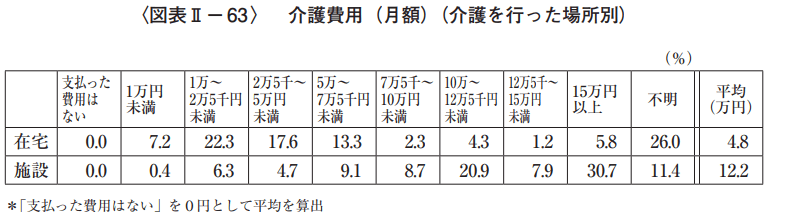
- 月々の費用【平均額】:在宅介護4万8000円、施設介護12万2000円
介護期間は平均61.1カ月

- 平均61.1カ月(5年1カ月)
同調査によると、平均的な介護期間は約5年。一時的な費用の合計と月々の費用のトータルは、在宅介護で約370万円、施設介護で約820万円となります。ただし、これは「0円」の回答も含めた平均額。
在宅介護の場合は、健康状態や家族と同居かどうかでも変わってくるでしょう。また、施設介護の場合は、有料老人ホームなどの民間施設を選ぶと入居時に数百万円が飛んでいくケースも少なくありません。
また、特別養護老人ホーム(特養)などの介護保険施設は費用の安さが魅力ですが、入所希望者が多く「空き待ち」となる可能性が高く、さらに利用費は本人世帯の収入や資産(預貯金など)の状況でも変わります。
要介護状態が進むと、自分で金銭管理をおこなうことが難しくなる人も増えます。特に認知症が進み判断能力が低下すれば金融機関の口座が凍結されることも。
親の資産状況を把握し、さらにその資産を守るためには、必要に応じて家族信託や任意後見などの制度の活用を検討していくのも有効でしょう。
Over40が「親の介護」で慌てないために
6/6

takasu/shutterstock.com
還暦を過ぎても働き続ける人が大半という今。介護を担う40歳以降の子どもたち自身の多くが、仕事や育児に奮闘中。自分自身の健康を気遣う必要がある人もいるはずです。
親が元気なうちは、親の資産状況を把握する必要性をあまり感じない人も多いでしょう。とはいえ、いったん介護が始まると、その先の見通しは立ちにくくなります。
筆者の周りでは、自宅での老老介護が限界を迎え、両親がともに施設入所を余儀なくされた家族や、子ども側が不本意ながら介護離職に追い込まれたケースもありました。
老齢年金や貯蓄の額には個人差がありますが、介護費用は、介護を受ける本人のお金から出すのが基本です。
理想の介護はそれぞれの家庭によって異なりますが、親の年金や預貯金で「持続可能かどうか」が、介護プランを立てる上での大切な基準となるでしょう。
施設に入所したが支払いが滞り退去勧告を受けるなど、子ども側の家計や暮らしにまで影響が出るような事態は避けたいもの。
世帯差こそあれ、介護にかけられるお金には限度があります。
ある程度の年齢に達したら、老親の資産状況を事前に把握しておけるとよいですね。介護度が上がったときに動きがとりやすくなり、無理のない介護計画に繋がる可能性が高まるでしょう。



参考資料
- 内閣府「令和4年 高齢者の健康に関する調査結果」
- 生命保険文化センター「2021(令和3)年度生命保険に関する全国実態調査」
- プルデンシャル ジブラルタ ファイナンシャル生命保険株式会社 PGF生命調べ 理想の『おとなの親子』だと思う、芸能人親子は? 1位「高橋 英樹さん&高橋 真麻さん」2位「関根 勤さん&関根 麻里さん」『おとなの親子』の生活調査2023(PR TIMES)2023年11月15日
吉沢 良子

