2023年4月より「特例的な繰下げみなし増額制度」が始まりました。制度名を聞いてもよく分からない方も多いかと思います。
今回の記事では「特例的な繰下げみなし増額制度」について詳しく解説をしていきながら、有利になるポイントについてもお話をしていきます。
実は、これまで年金を一括受給するにはデメリットが先行していたのですが、これが払拭された形です。
この「特例的な繰下げみなし増額制度」についての知識を身につけることで、老後生活に受け取る年金額を増やすチャンスを広げられるのです。
年金は老後の大きな収入源であるため、知っておいて損はないでしょう。
1. 老齢年金を受給する時期は選べる!
日本の老齢年金制度には、厚生年金と国民年金(基礎年金)があります。
これらは原則として65歳からの受給開始となりますが、実はこの限りではありません。
繰り上げたり繰り下げたり、老齢年金の受給開始年齢を動かすことが可能なのです。
1.1 繰上げ受給:65歳より前に受け取る方法
老齢年金を60歳~65歳に繰り上げて受け取ることを「繰上げ受給」と言います。
メリットとして年金を早く受け取れる一方、1か月あたり0.4%分減額される点には注意が必要です。
たとえば60歳まで老齢年金を繰り上げるとしましょう。このケースでは「60か月×0.4%=24%」の減額となり、さらにこの減額は生涯にわたり続くのです。

1.2 繰下げ受給:66歳以降に受け取る方法
66歳以降に老齢年金を受け取ることを、繰下げ受給と言います。年金の受給開始までの資金確保は課題ですが、開始を1か月遅らせるごとに0.7%年金が増額されます。

70歳まで繰り下げた場合には「60か月×0.7%=42%」の増額、75歳まで繰り下げれば「120か月×0.7%=84%」増額される形です。
また、老齢基礎年金と老齢厚生年金をあわせてセットで繰り下げることも、いずれか一方を繰り下げることもできます。
1.3 老齢年金を一括受給する
老齢年金の受給を繰下げていた場合でも、5年前までさかのぼって一括受給できます。
例えば大きな病気になったときやライフプランの変更など、一時的にお金が必要になる場面などで選択されます。
しかし、一括受給には注意点がありました。65歳で受給していなくても繰下げ受給ではなく一括受給となるため、せっかく待機していても受給額は増額されないのです。
そのため、一括受給するメリットはあまりないとされていました。この一括受給に関わる制度が2023年度より改正となったのです。
2. 特例的な繰下げみなし増額制度とは
2022年4月、老齢年金の繰下げ受給の上限年齢が70歳から75歳に引き上げられました。
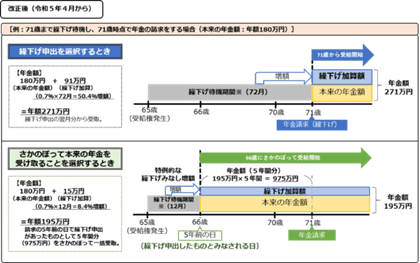
年金の受給開始を75歳まで自由に選択可能になったことを踏まえ、70歳以降も安心して繰下げ待機できるように、2023年4月から「特例的な繰下げみなし増額制度」がスタートしました。
これにより、70歳到達後に繰下げ申出をせずにさかのぼって本来の年金を受け取ることを選択した場合でも、請求の5年前の日に繰下げ申出したものとみなし、増額された年金の5年間分を一括して受け取れるようになりました。
3. 特例的な繰下げみなし増額制度の対象者
特例的な繰下げみなし増額制度の対象となるのは、次のいずれかの要件を満たす方です。
- 昭和27年4月2日以降生まれの方(令和5年3月31日時点で71歳未満の方)
- 老齢基礎・老齢厚生年金の受給権を取得した日が平成29年4月1日以降の方(令和5年3月31日時点で老齢基礎・老齢厚生年金の受給権を取得した日から起算して6年を経過していない方)
※80歳以降に請求する場合や、請求の5年前の日以前から障害年金や遺族年金を受け取る権利がある場合は、特例的な繰下げみなし増額制度は適用されません。
※過去分の年金を一括して受給することにより、過去にさかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響のある場合があります。
ただし注意したいのは、税金や社会保険料に影響が出る可能性です。
年金の金額に応じてこれらの金額が決まるため、遡って適用された場合は追加で支払うお金が発生するかもしれません。
正当な手続きを踏んで年金請求をしても、過去の所得税として延滞税が課せられることもあるのです。
とはいえ、老後にはいきなり大きなお金が必要になる局面もあります。こうしたとき、年金の受給という選択肢を知っているだけでも、心強いといえるでしょう。
メリットとデメリットを把握しておくことが大切です。
4. 老後生活のお金を準備している方の特徴
年金の繰り下げ受給を選択しても、将来の受給額や状況に不安が残る方もいるのではないでしょうか。
収入や加入期間によって年金受給額は大きく変わるため、自分の詳細な受給額について知りたい方は、郵送される「ねんきん定期便」や電子版「ねんきんネット」を活用してみると良いでしょう。
年金の受給を開始するタイミング以外にも、老後生活に向けた準備は早い段階から進められます。
老後生活に向けたお金の準備は人それぞれ方法が違いますが、老後生活のお金を準備している方には2つの主な特徴があります。
1つ目は、貯金や資産運用など老後生活に向けた準備を自身で調べ、実行することです。
書籍やインターネット等で老後生活に向けた準備方法について調べてもよくわからず、「何がなんだか分からない、もう辞めよう」と思う方は多いのではないでしょうか。
ですが、老後生活のお金に対する不安が小さい方は、諦めずに調べ尽くし、しっかりと理解をした上で貯金や資産運用など老後生活に向けた準備をしています。
つまり、「分からないことをそのままにしない」という方が多い傾向にあるのです。
2つ目はご自身の収入・支出を細かく管理していること。
生活をする上で食費や交際費など多くのお金がかかりますが、臨時収入や交通費など細かなところまで家計簿などを使い、収入をおさえ節約できるところを探しています。
そうして浮いたお金を貯金や資産運用にお金を回しています。日々の小さな努力が大きな問題を解決する力になっているのです。
5. 月日とともに移り変わる年金制度への関心を高めよう
今回は「特例的な繰下げみなし増額制度」についてお話をしてきました。年金に関するニュースを細かくチェックしている方はなかなか少ないでしょう。
今回のような記事などをきっかけに年金に関する情報をキャッチして、老後生活を豊かに過ごせるように準備をしていけるとよいですね。
年金は老後生活にかかせない収入源です。生活に直接的にかかわってきますので、アンテナを常に張って生活を送りましょう。

参考資料
長井 祐人