


老齢厚生年金や老齢基礎年金は、一般的に65歳から受給することができます。
もしすぐに受け取らない場合、66歳以降に繰り下げることによって、受給する金額を増やすことができます。
これを年金の「繰り下げ」といいます。
一方、受給しなかった分の年金を「一括」で受給することもできます。
しかしこの場合、過去の所得税が修正され、場合によっては延滞税が発生することもあるのです。
所得税等の減税策が注目を集めていますが、身近な「年金と税金」の関係も知っておく必要があります。
くわしく見ていきましょう。
年金の繰下げで受給額を増やすことができる
65歳から受給できる老齢厚生年金や老齢基礎年金は、65歳から受け取らずに1年以上据え置き66歳以後75歳まで繰下げることによって、増額された年金を受け取ることができます。
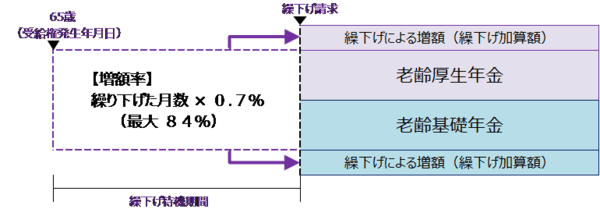
なお、1947年4月1日以前生まれの方や2017年3月31日以前に老齢厚生年金や老齢基礎年金を受給できる権利がある方は、繰下げは70歳までとなっています。
年金の繰り下げは増額率が決まっており、その増額率は受給後も変わりません。
増額率は1カ月あたり0.7%で、年金を65歳から受給できる方が75歳まで繰下げると、最大84%増額となります。
増額率 = 0.7% × 65歳に達した月から繰り下げ申し出月の前月までの月数
繰下げ受給の例
65歳時点で、老齢厚生年金と老齢基礎年金を合計で240万円もらえる方が、どちらも67歳0カ月まで繰り下げた場合を見ましょう。
この場合、240万円 ×(1 + 0.7% × 24月) = 280万3200円 が、一生涯受給できます(スライド率の変更などで変わることがあります)。
老齢厚生年金や老齢基礎年金が対象となりますが、加給年金や振替加算額は繰り下げの対象となりません。
また、65歳以後に厚生年金に加入していた期間がある場合、在職老齢年金制度により支給停止される額については、増額の対象となりません。
繰り下げは66歳からとなっていますが、1カ月単位で請求できますので、67歳6カ月や68歳9カ月といった時点での請求もできます。
また、老齢厚生年金も老齢基礎年金も同時に繰り下げできますが、一方を受給しながら、もう一方を繰り下げることも可能です。
繰下げを考えていても、さかのぼって年金受給を始めることもできる
例えば、65歳時点では受け取らずに繰下げを検討していた方が、68歳時点で大きな出費が必要になったとします。
このように自己資金だけで不足する場合などは、65歳時点の年金額でさかのぼって受給することができます。
一括受給の例
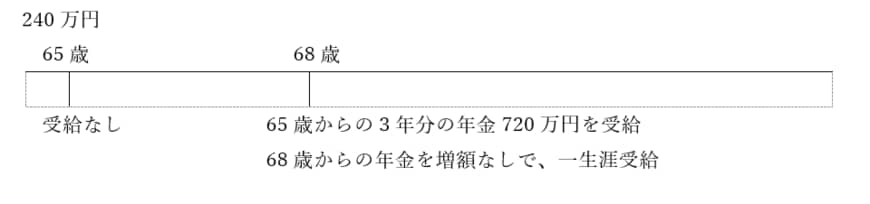
65歳時点で240万円の年金をもらえる方が、68歳時に繰下げせずに、65歳時点で増額せずに受給するとします。
2/4
出所:筆者作成
このとき、65歳からの3年分の年金720万円を一括で受給し、68歳からの年金は増額なしで一生涯受給することになります。
年金一括受給の手続きの方法
年金を受給する場合は、年金事務所に請求書を提出します。このとき、
- 老齢厚生年金を現時点で繰下げて受け取る
- 老齢厚生年金を65歳(受給権発生時点)までさかのぼって受け取る
- 老齢厚生年金は今回請求しません
の中から選びます。
老齢基礎年金についても同様に選択します。
繰下げをすると年金額が増額されますが、65歳までさかのぼったとしても年金額が増えるわけではありません。
また、厚生年金基金等に加入している方は、基金も同時に繰り下げとなりますので、そちらも確認してください。
年金繰下げをするか一括で受け取るか
繰り下げて受給年齢を遅くすることで、増額率は高くなります。
しかし、繰下げ待機中に施設に入居したり、リフォームをしたりなど、資金が必要になることもあるでしょう。
繰下げ受給と一括受給どちらがいいのか、その判断基準をケーススタディしてみます。
例:72歳まで繰下げ待機中の方
72歳まで繰下げ待機中の方の場合、以下の2つの方法から選択することができます。
- 72歳時点で繰下げ手続きをすると、本来の年金額に58.8%(0.7% × 84月)の上乗せとなります。
72歳になるまで年金の受給がありませんでしたが、72歳以降の年金額が増えます。
- 72歳時点でまとまった資金が必要になった場合、67歳時点の16.8%(0.7%×24月)の年金額で5年分の一時金がもらえ、72歳からは16.8%増額された年金を受給することができます。
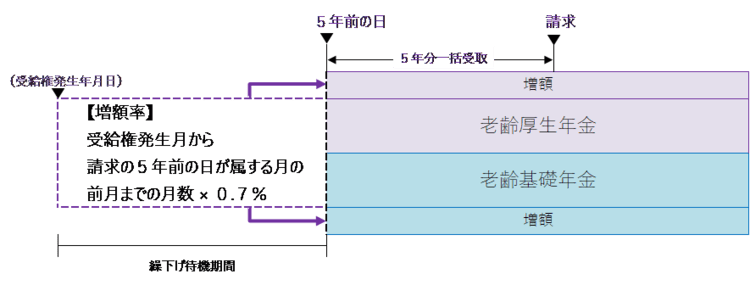
多くの年金を受け取りたい方、まとまった年金を受け取りたい方、それぞれの考え方があるので、ご自身に合った受け取り方を選びましょう。
ただし、一括で受け取った場合は注意しなければいけないことがあります。
年金の一括受給では所得税がさかのぼって発生する
年金を一括受給すると、過去にさかのぼって所得税が発生し、場合によっては延滞税が発生することがあります。
さらに所得が増えるため、所得税以外にも住民税や国民健康保険料、介護保険料も追加で徴収されることもあります。
その上、延滞税(延滞金)が発生することもあるのです。
過去に裁判でも争われたこともあるのですが、現在の法律では一括で受給した場合、過去にさかのぼって所得税や住民税の税金、国民健康保険料や介護保険料の社会保険が発生します。
その上で、期日が過ぎていることに対しての延滞税がかかります。
一括で年金受給する方はそれほど多くないのですが、それゆえ多くの方が知らないことです。
年金の受取時期は慎重に検討を
4/4

siro46/shutterstock.com
年金の繰下げをする場合、年金事務所で受給額を計算してもらえます。
しかし、税金や社会保険料のことまで計算することは少ないと思います。
年金の一括受給が悪いというわけではないのですが、一括で受給する場合は、各年分の所得に対して税や社会保険料も意識しておかないと、思わぬ負担がかかってしまうのです。
面倒かもしれないですが、所得税は税務署に、住民税や国民健康保険、介護保険はお住まいの市区町村に確認してみましょう。

参考資料
香月 和政

