帝国データバンクは、2023年10月4日に「景気動向調査」を発表。2023年9月の景気は、生産コストの負担増加や海外経済の停滞も加わり、小幅ながらも広範囲の業種で悪化したとのことでした。
給料の上昇に追い付かないほどの物価高騰や節約志向など、多くの業界に広がる景気の悪化は、給与や家計にダイレクトに影響します。
苦しい家計だけでなく、先行きの見えない老後生活への不安を和らげる意味でも長期的な積み立ては効果的だといえるでしょう。
2024年からは新NISAが始まります。
今回は40歳~50歳代のおひとりさまが積み立てをした場合、いくら貯められるでしょうか。実際にシミュレーションしてみました。
そもそも「新NISA」は従来の制度と何が違う?
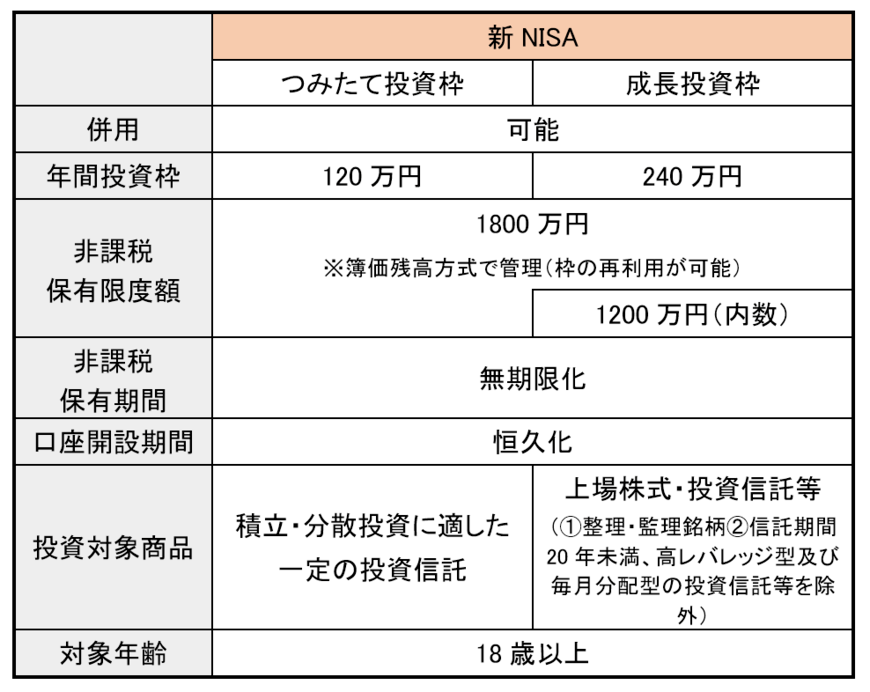
2024年1月から始まる新NISAは、現行の「つみたてNISA」と「一般NISA」とがパワーアップした制度です。非課税期間は無期限で、年間に投資できる金額は最大360万円です。
「制度の恒久化」「非課税投資期限の廃止」など大きな話題を呼んでいますが、このNISA制度を上手に活用できるかが将来的なお金の不安をなくすカギの一つだといえるでしょう。
シミュレーションを始める前に、新しいNISAの主な変更点をおさらいしておきましょう。
【NISAの変更点】「制度の恒久化」を実現
「今さら?」と思われる方もいるかもしれませんが、実は現状のNISAは制度としての未来を確約されていませんでした。
今回、NISAは制度として恒久化されることが明確になりました。これからはNISA制度がなくなることを心配せず、安心して活用できます。
【NISAの変更点】「非課税投資期限」の廃止
一般NISAが「投資した年から5年間」、つみたてNISAが「投資した年から20年間」、非課税で投資を続けられる期間としていました。
つまり、これまでは中長期的な投資を求めながら、投資を開始してから節目に設定された年末には何らかの対応が必要とされていたのです。この期限が、完全に撤廃されます。
この廃止により「NISA口座全体」でライフステージや人生設計を考慮しながら管理できるようになります。
それでは、無制限に積み立てできるのかと言われると、そうではありません。代わりに“枠”が設けられました。
【変更点】「非課税保有限度額」の設定
年単位の管理がなくなる代わりに設定されたのが「非課税保有限度額が1800万円まで(成長投資枠は1200万円まで)」という上限。先に説明した、5年または20年の非課税投資期限の代わりが「非課税保有限度額(総枠)」という考え方です。
これは入金して買い付けした段階の価格なので、1500万円の投資資金が値上がりして1800万円の価値を持っていても、まだ300万円は投資できます。
この総枠上限に達していた場合には、新規投資ができなくなります。しかし、売却した場合はその分だけ翌年の投資可能額として復活します。
ちなみに、この管理は年単位で行われます。売却分が復活するのは翌年1月となり、リアルタイムで反映されるわけではありません。
つまり、デイトレードのような形で頻繁に売り買いしたとしても、空いた非課税投資枠が戻ってくるまでにはライムラグが発生するというわけです。
他にも大きな変更点は多々ありますが、何より大切なのはきちんと将来を見据えて積み立てできているかということです。それには、詳細なシミュレーションをしておくといいでしょう。
【新NISA】「月3万円・5万円」の積立投資。「将来の資産額」はいくら?
ここからは、40歳~50歳代のおひとりさまが積み立てした場合の、積立額ごとの将来の資産額を金融庁「資産運用シミュレーション」を用いてシミュレーションしていきます。
積立金額は3万円、5万円の2パターン、積立期間は10年、15年、20年、25年で算出しました。なお、シミュレーションは年利3%で計算しています。結果は、以下のとおりです。
【3万円の場合】

- 積立期間10年 419万2243円
- 積立期間15年 680万9181円
- 積立期間20年 984万9060円
- 積立期間25年 1338万235円
【5万円の場合】

- 積立期間10年 698万7071円
- 積立期間15年 1134万8634円
- 積立期間20年 1641万5100円
- 積立期間25年 2230万391円
毎月3万円の積み立てを25年間続けると、1338万円に達するというシミュレーション結果でした。積立額が月5万円の場合は、2230万円です。
こうしてみると、自分のできる範囲でコツコツ継続して投資する重要性が見てとれます。おひとりさまであれば、趣味や交際に使っていたお金や月々の変動費から捻出することを計画してみてもよいでしょう。
なお、投資にはリスクがありますし、上記のシミュレーションは年率3%の運用を前提としていますが、実際の運用成績がどうなるかはわかりません。情報収集を重ねて納得のいく投資を考え、万が一に備え、投資は余剰資金でおこないましょう。
【新NISA】利回りごとの「将来の資産額」は?
実際に、利率が変動したケースも把握しておきましょう。今回は、毎月3万円を25年積み立てた資産評価額の変化をチェックしていきます。
【利回り別】25年間、毎月3万円の積立投資をした場合

利率 資産評価額
- 年利1% 1022万103円
- 年利2% 1166万4634円
- 年利3% 1338万235円
- 年利4% 1542万3886円
- 年利5% 1786万5291円
やはり年利1%で運用した場合と年利5%で運用した場合とでは、資産評価額に約750万円もの差があります。
運用成績による資産評価額の差は大きいため、銘柄を決めたり変更を検討したりする際には過去の成績などを確認し、また今後についても長い間保有し続けられると思える商品選びを検討しましょう。
【新NISA】制度や銘柄をきちんと確認しよう
運用期間が長くなればなるほど、資産は雪だるま式に増えていくことがシミュレーションからもわかりました。これを複利の効果といいます。
少額の投資であっても、中長期的に捉えると資産形成に及ぼす効果は決して小さいものではありません。
40歳〜50歳代でも、積み立て投資に遅すぎるということはありません。無理をしないながらも、情報収集を重ねて、できるだけ早く投資を始めて経済的に余裕のある老後を目指してみてはいかがでしょうか。

参考資料
荒井 麻友子