

70歳以上でどれほどの人が「貯蓄3000万円以上」を達成しているかご存知でしょうか。
「人生100年時代」といわれているほど、長生きする人が増えてきています。
実際に、厚生労働省の「令和4年簡易生命表の概況」では、2022年時点の男性の平均寿命は「81.05年」、女性の平均寿命は「87.09年」となっており、男女ともに平均年齢は80歳代となっています。
約40年前となる1980年時点では、男性「73.35年」、女性「78.76年」であったため、この40年間で平均寿命が約10歳ほど延びていることがわかります。
平均寿命が延びるということは、その分「老後生活」長くなるということ。
では、シニア世代である「70歳代」はどのくらいの貯蓄を保有し、公的年金をいくら受給しているのでしょうか。
本記事では、「おひとりさま70歳代」の貯蓄割合と平均貯蓄額について詳しく解説しています。
秋の夜長、ぜひ貯蓄について考えてみてはいかがでしょうか。老後に向けて知っておきたい3つの項目も紹介しているので、参考にしてください。
おひとりさま70歳代「貯蓄3000万円」の達成割合は約1割
金融広報中央委員会の調査データによると、おひとりさま70歳代の貯蓄割合は下記の結果となりました。
」をもとに筆者作成](https://limo.ismcdn.jp/mwimgs/f/a/870wm/img_fa505c610b508e32abcfbd0f25cf4457165860.png)
3000万円以上に達成している割合は全体の16.1%となっており、約1割程度と少ない結果となりました。
一方で、貯蓄を全くしていない「金融資産非保有者」は、全体の28.3%となっており、約3人に1人のおひとりさまシニア世代が貯蓄がない状態で老後生活を送っていることがわかります。
貯蓄割合を2000万円以上の割合に幅を広げても「24.3%」であり、単身世帯70歳代では、「貯蓄が十分できている人」と「貯蓄が全くない人」の二極化傾向にあることがうかがえます。
おひとりさま70歳代の平均貯蓄額はいくら?
前章では、おひとりさま70歳代の貯蓄割合について見ていきましたが、「平均貯蓄額」はどのくらいなのでしょうか。
金融広報中央委員会の調査データによると、単身世帯70歳代の平均貯蓄額は下記の結果となりました。
」をもとに筆者作成](https://limo.ismcdn.jp/mwimgs/8/9/870wm/img_8948e387af8a163ed746ca2886f4968137481.png)
平均値は「全てのデータを足したあとにデータ数で割った値」となっており、極端に貯蓄額が多い人がいた場合、平均値が偏る傾向にあります。
一方で中央値は、対象となるデータを小さい順に並べ、中央にある値を指します。そのため、一般的な貯蓄額の実態は中央値が参考になるといわれています。
おひとりさま70歳代の貯蓄の中央値は「485万円」であり、3000万円からは程遠い額となりました。
平均値においても「1433万円」となっており、貯蓄額3000万円に到達している人の少なさが平均貯蓄額からもうかがえます。
老後に向けて知っておきたい3つの項目とは
おひとりさま70歳代の貯蓄割合は、3000万円を達成している人よりも、貯蓄が全くない人のほうが多いことがわかりました。
老後資金は大切と言われていますが、中には「貯蓄がなくても年金があるから生活はできるだろう」と思っている人もいるのではないでしょうか。
そこで本章では、「老後に受け取れる年金月額」や「老後の生活費」など、老後に向けて知っておきたい3つの項目について紹介していきます。
老後に受け取れる年金月額
まず、老後生活が始まると、収入の中心となり得る「公的年金」の年金月額を把握することが大切です。
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっており、国民年金は原則日本の20〜60歳未満のすべての人が対象であるのに対して、厚生年金は会社員や公務員が対象となっています。
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均月額は「5万6368円」であり、受給割合は下記のようになっています。
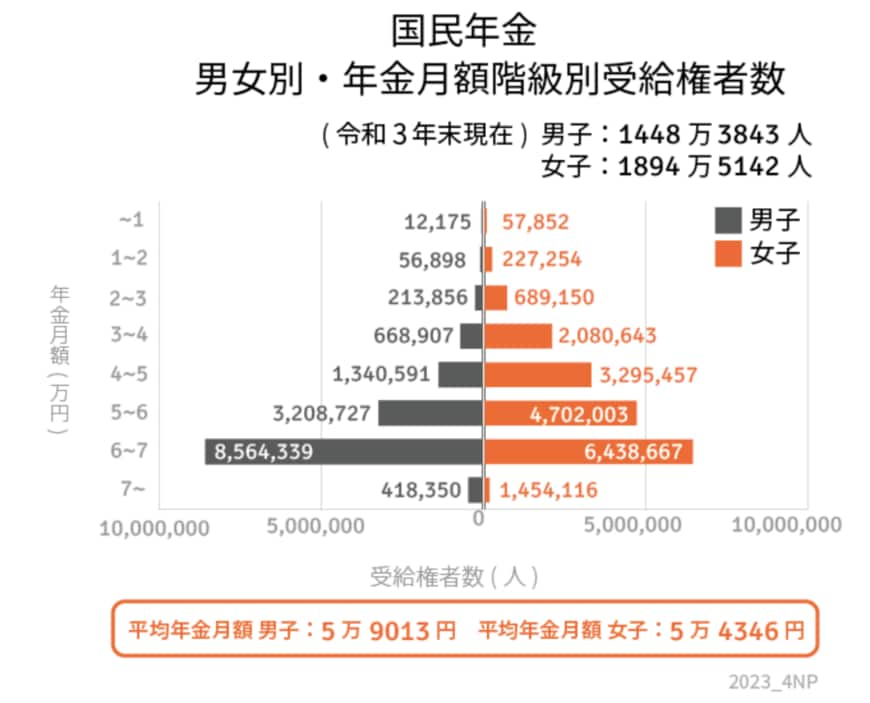
男性の平均年金月額は「5万9013円」、女性の平均年金月額は「5万4346円」となっています。
続いて同資料による、厚生年金の平均月額は「14万3965円」であり、受給割合は下記のようになっています。
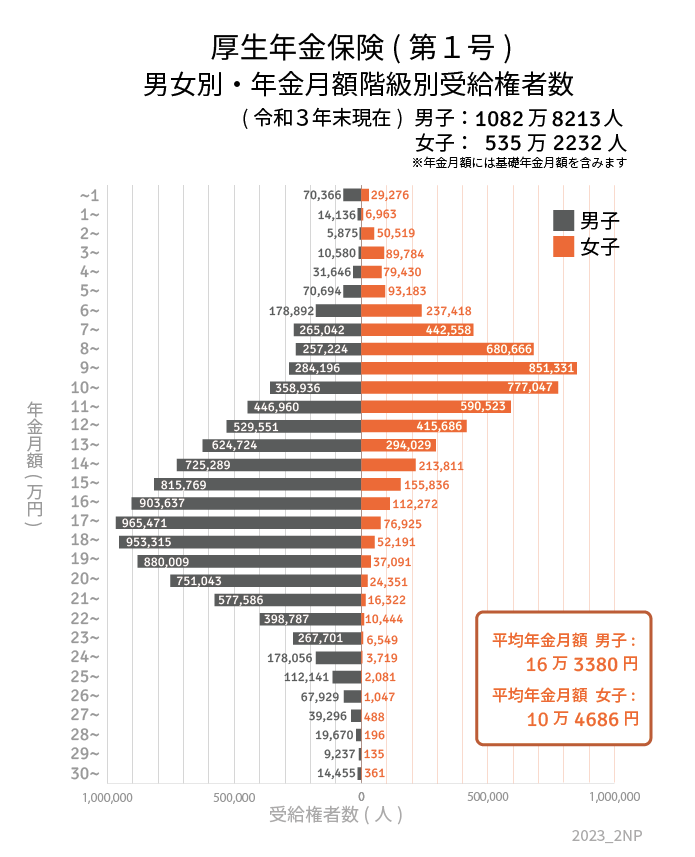
男性の平均年金月額は「16万3380円」、女性の平均年金月額は「10万4686円」となっています。
厚生年金は「報酬比例制」となっていることから、加入時期や加入期間によって、受け取れる金額が変わるため、国民年金よりも年金月額に個人差が見られます。
「より詳細な自分の受け取れる年金受給額が知りたい」という方は、「ねんきんネット」や「ねんきん定期便」から、年金見込額を確認しておけると良いでしょう。
老後の消費支出
厚生年金の平均月額は「14万3965円」、国民年金の平均月額は「5万6368円」ということはわかりましたが、果たして上記受給分だけで生活はしていけるのでしょうか。
総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の単身無職世帯の家計収支は下記のようになっています。
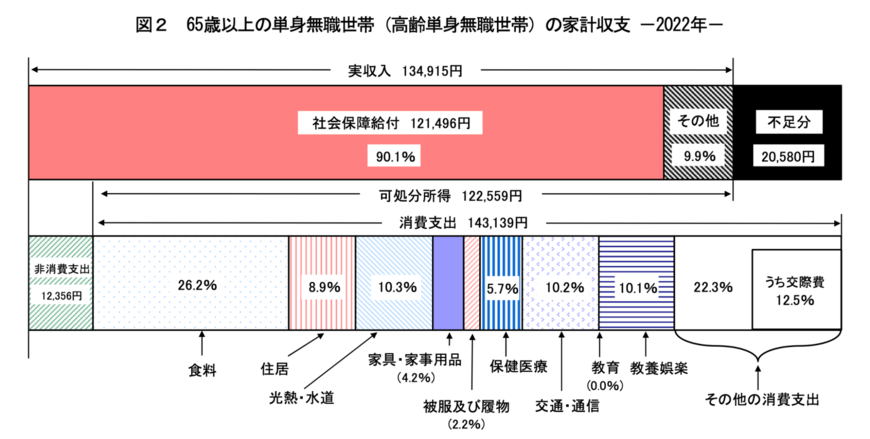
65歳以上の単身無職世帯の平均消費支出は「14万3139円」となっており、厚生年金受給者でギリギリ、国民年金受給者では赤字となってしまうことがわかります。
さらに上記は、日常の最低限の生活費であるため、さらにここに医療費や介護費用、家の修繕費などの資金も必要となるでしょう。
老後の介護費用
老後生活では、生活費以外にも医療費や介護費用などの資金も必要となりますが、果たして「介護費用」にはどのくらいの資金が必要なのでしょうか。
公益財団法人 生命保険文化センターの調査によると、介護に要した費用(公的介護保険サービスの自己負担費用を含む)は、住宅改造や介護用ベッドの購入費など一時的な費用の合計は平均74万円、月々の費用が平均8万3000円という結果になっています。
また、介護を行った場所別に介護費用(月額)をみると、在宅では平均4万8000円、施設では平均12万2000円となっています。
要介護の状態となれば施設への入所も検討しなければならず、その場合はまとまった資金や月々の費用も必要になってくるため、来たるべき時のために事前に見積もって、資金準備をしておけると良いです。
年金以外の老後の備えを今からしておこう
本記事では、「おひとりさま70歳代」の貯蓄割合と平均貯蓄額について詳しく解説していました。
老後に必要な貯蓄額は世帯のライフスタイルによって異なりますが、現在の公的年金の受給額だけでは豊かな老後生活を送るには少々ハードルが高いようにも思えます。
現役時代は漠然と「老後は年金で悠々自適な生活」「老後は老後でなんとかなるだろう」と思ってしまいますが、現実は年金だけでは赤字となるケースが多いことから、今のうちから備えをしておくことが、老後の安心材料になり得ます。
老後に受け取れる年金月額や、老後の生活費、不測の事態を想定し、明確なゴール設定を定めてから、貯蓄をしていけると良いでしょう。


参考資料
- 厚生労働省「令和4年簡易生命表の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](平成19年以降)」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
- 公益財団法人「生命保険文化センター 介護にはどれくらいの費用・期間がかかる?」
太田 彩子


