
女性の生涯未婚率は年々上がっています。
国勢調査に基づく統計では、約2割の女性が生涯未婚であることが想定されており、この傾向はさらに加速していくと思われます。
こうした中で気になるのが女性の「おひとりさま」の老後です。
年金額の平均をみると、女性は男性よりも少なく、一方で男性より長生きをする傾向がある女性の場合、老後の生活がどうなるのか、金銭面の不安は強いと思います。
そこで、女性「おひとりさま」の65歳から90歳までの老後の家計状況をシミュレーションしてみたいと思います。
これをみて、老後までにどのくらいの資金を準備しておけばいいのかイメージしておきましょう。
1. 女性「おひとりさま」の年金受給額はいくらか
厚生労働省の「令和3年度厚生年金保険・国民年金事業の概況」から、厚生年金受給者と国民年金受給者の男女別の老齢年金の平均年金月額をみてみましょう。
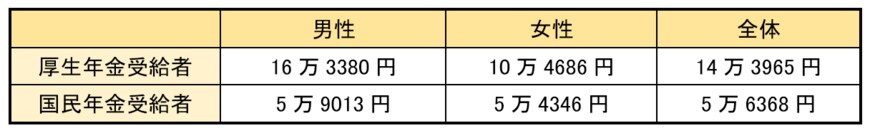
厚生年金受給者の場合、女性は男性よりも約6万円年金額が少なく、国民年金受給者の場合は、約5000円少なくなっています。
会社員などが受給できる厚生年金での差が顕著です。厚生年金の額には給料の水準や勤務年数が反映されるため、女性は不利になってしまうようです。
2. 女性「おひとりさま」の老後の生活費
次に、老後の生活費をみてみましょう。総務省の「家計調査・家計収支編・単身世帯・2022年」から、65歳以上の単身女性の消費支出を参考にします。

65歳以上の単身女性の生活費(消費支出)は14万8971円となっています。
約15万円と考えると、前出の平均年金月額から、厚生年金受給者でも足りないことがわかります。
また、ここには税金や社会保険料などの非消費支出は入っていません。
筆者が一例として東京都八王子市の保険料をもとにして試算したところ、国民年金の平均年金月額を受給している人の場合は、74歳までは年間約3万8000円、75歳からは年間約3万5000円となります。
厚生年金の平均年金月額を受給している人の場合は、74歳までは年間約6万5000円、75歳からは年間約6万2000円となります。
税金や社会保険料は年金から天引きされるため、平均年金月額を受給している国民年金受給者は月3000円、厚生年金受給者は月5000円程度、年金から引かれることを知っておくといいでしょう。
※金額は一例です。保険料は都道府県によって異なります。
3. 65歳~90歳までの収支をシミュレーション
単身女性の65歳から90歳までの老後の収支を国民年金受給者と厚生年金受給者の2パターンに分けてシミュレーションしてみたいと思います。
先述したように、どちらの受給者も年金収入よりも生活費の方が多いため、月の収支はマイナスになります。
そこで、老後資金として65歳時点で2000万円の金融資産を用意できたと仮定して、その資産を取り崩して生活する前提とします。
他の条件は次のとおりです。
3.1 国民年金受給者
<年間の収入>
年金収入: 65万2000円(年金以外の収入はない)
<年間の支出>
- 生活費:180万円(86歳まで)、120万円(86歳から90歳)
- 税金・社会保険料: 3万8000円(74歳まで)、3万5000円(75歳から90歳)
- 介護費用:100万円(86歳から90歳)
3.2 厚生年金受給者
<年間の収入>
年金収入:125万6000円(年金以外の収入はない)
<年間の支出>
- 生活費:180万円(86歳まで)、120万円(86歳から90歳)
- 税金・社会保険料: 6万5000円(74歳まで)、6万2000円(75歳から90歳)
- 介護費用:100万円(86歳から90歳)
介護費用については、生命保険文化センターによる「2021(令和3)年度 生命保険に関する全国実態調査」の介護費用から、一時的な費用の合計74万円、月々の費用8万3000円、介護期間の平均61.1カ月(5年1カ月)を参考にして、86歳から90歳の5年間、年100万円の介護費用を支出に加えました。
これに伴って、生活費は年間180万円から120万円に減らしています。
3.3 単身女性の老後の収支(国民年金受給者)
3/4
出所:筆者作成
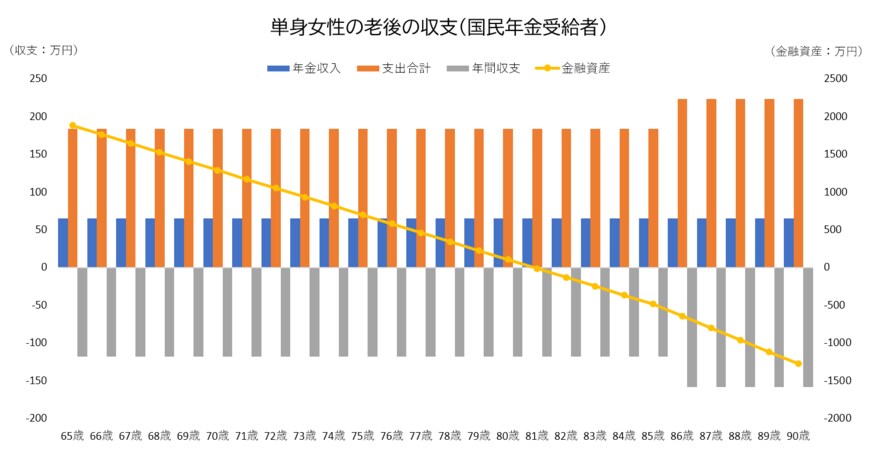
国民年金受給者の場合、平均年金月額をもとに年金収入を65万2000円とすると、65歳の年間の収支は▲118万6000円となり、用意しておいた金融資産2000万円から取り崩すと、残高は1881万4000円になります。
このように足りない分を取り崩していくと、81歳で金融資産が底を突きます。その後はマイナスが積み重なり、90歳では▲1278万8000円になってしまいます。
つまり、リタイア前に用意しておいた2000万円に、足りない分の1278万8000円を加えて、3278万8000円の老後資金が必要ということになります。
3.4 単身女性の老後の収支(厚生年金受給者)
4/4
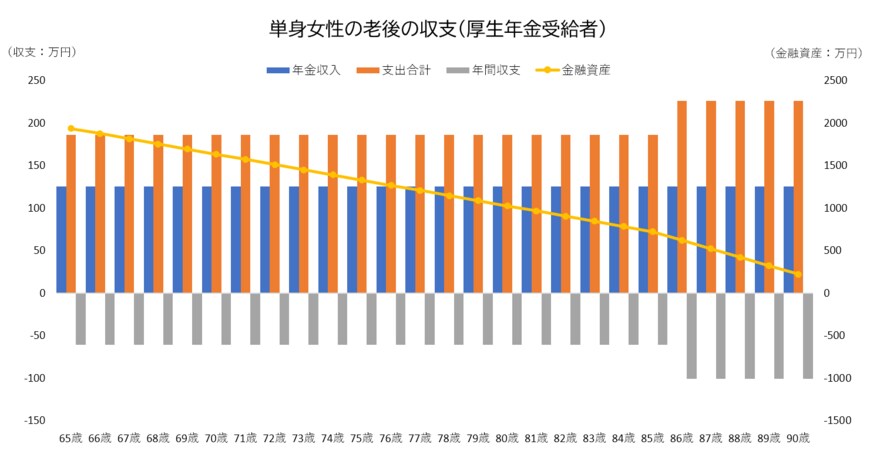
出所:筆者作成
厚生年金受給者の場合、平均年金月額をもとに年金収入を125万6000円とすると、65歳の年間収支は▲60万9000円となり、用意しておいた金融資産2000万円から取り崩すと、残高は1939万1000円になります。
このように、足りない分を取り崩していっても、資産がマイナスになることはなく、90歳の時点では221万4000円の資産が残ります。
つまり、リタイア前に用意しておいた2000万円から残った221万4000円を引くと、必要な老後資金は1778万6000円となります。
もちろん、シミュレーションした90歳より長く生きる可能性もあるので、多めに見積もっておいた方が安心です。
しかし、シミュレーションの条件として提示した2000万円を貯めるのは簡単ではありません。
ここでは平均的な数値を使ってシミュレーションをしましたが、条件が変われば必要な老後資金も変わってきます。
国民年金受給者のケースでは3000万円を超える老後資金が必要となる結果になりましたが、工夫次第でこの金額は減らすことができます。
たとえば、「年金以外の収入を得る」、「リタイア時期を65歳から70歳にする」、これだけでも必要な老後資金を大きく減らすことができます。
上の例はあくまでも何もしなかった場合の必要額と考えて、早めに老後のプランを立てておくといいでしょう。

参考資料
- 内閣府「令和4年版少子化社会対策白書」第1章 少子化をめぐる現状(3)
- 厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」
- 総務省「家計調査・家計収支編・単身世帯・2022年」-男女、年齢階級別
- 公益財団法人 生命保険文化センター「2021(令和3)年度 生命保険に関する全国実態調査」
- 八王子市「年間保険税の決め方(令和5年度(2023年度))」
- 八王子市「軽減措置」
- 八王子市「後期高齢者医療制度の保険料について」
- 八王子市「令和3年度(2021年度)から令和5年度(2023年度)の介護保険料(所得段階)」
石倉 博子