


2023年8月31日に帝国データバンクがリリースした「定期調査:「食品主要195 社」価格改定動向調査 ― 2023年9月」によると、9月より値上げとなった食品は2067品目。
2カ月連続で前年比より減少しており、値上げの勢いは鈍化しているようです。
とはいえ、値上がりした食品が値下がりするわけではありません。
特に、収入が増えない年金暮らしのシニアの人たちのお財布事情は、厳しいかもしれません。
今回は、60歳代のおひとりさまの「貯蓄額・年金額」と、高齢者の就業状況を見ていきます。現在のシニアの暮らしぶりから、老後に向けてやるべきこととは何か?を一緒に考察していきましょう。
1. 60歳代「おひとりさま」貯蓄額2000万円超は何パーセントいるのか
60歳代「おひとりさま」の貯蓄額を、金融広報中央委員「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」より見ていきましょう。
今回は、より実態に近い数値を見るために、データを小さい順に並べた時にちょうど真ん中にくる「中央値」で60歳代の貯蓄事情を見ていきます。
」を元にLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/2/f/870wm/img_2f2a0a273972b2ad7b86868949f2b08984381.png)
《60歳代「おひとりさま」の貯蓄額》
- 金融資産非保有:28.5%
- 100万円未満:8.0%
- 100万~200万円未満:5.7%
- 200万~300万円未満:4.3%
- 300万~400万円未満:3.6%
- 400万~500万円未満:2.7%
- 500万~700万円未満:6.2%
- 700万~1000万円未満:4.6%
- 1000万~1500万円未満:6.6%
- 1500万~2000万円未満:3.6%
- 2000万~3000万円未満:6.8%
- 3000万円以上:16.9%
- 無回答:2.5%
60歳代「おひとりさま」の貯蓄額は中央値で300万円でした。しかし、貯蓄額ごとの割合を見ていくと「貯蓄ゼロ」が28.5%と、割合が高いのが気になります。
一方で、貯蓄額2000万円のおひとりさまは23.7%。円グラフを見ても、60歳代の貯蓄事情は二極化しているのが見てとれます。
近年は、定年年齢を65歳に引き上げている企業も増えてきているので、これから退職金を受け取る人もいるでしょう。
さまざまな背景がありますので、貯蓄額はご参考までに。ただ、貯蓄額500万円未満の人が半数以上を占めている状況はやや気がかりです。
老後の収入の柱となる老齢年金だけで「ゆとりある老後」を過ごすことができるのでしょうか。
いまのシニア世代の年金事情を確認してみましょう。
2. 60歳代「おひとりさま」厚生年金と国民年金の年金月額いくら?
老齢年金の受給開始年齢は、原則65歳となりますので、65歳~69歳までに絞って国民年金・厚生年金それぞれの平均受給月額を見ていきます。
2.1 【60歳代】国民年金の年金月額:平均5万7768円
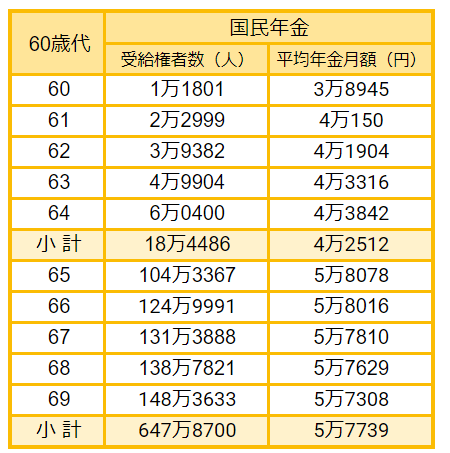
《60歳代「国民年金」平均年金月額:5万7768円》
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
2.2 【60歳代】厚生年金「年金月額」:平均14万3808円
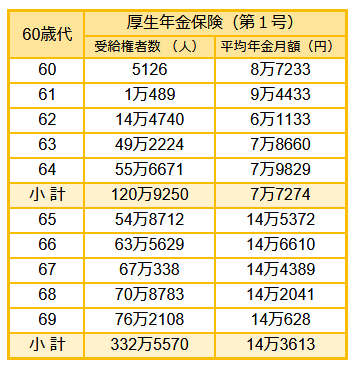
《60歳代「厚生年金」平均年金月額:14万3808円》
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
※上記の金額には国民年金(基礎年金)部分を含みます。
国民年金の平均年金月額は約5万8000円、厚生年金の平均年金月額は約14万4000円です。
国民年金と厚生年金では、9万円弱もの差がありますね。
国民年金は現役時代の国民年金保険料の納付状況、厚生年金は現役時代の厚生年金保険料額と年金加入期間により支給額が決定する仕組みです。
特に厚生年金は現役時代の給与や賞与などの報酬が年金額に大きく影響するため、ご自身の年金見込額を「ねんきんネット」や「ねんきん定期便」などで確認してみると良いでしょう。
3. 60歳以上「働くシニア」は増えている
最近は、働くシニアを見かける機会が増えたように思います。
内閣府の「令和5年版高齢社会白書(全体版)」によると、シニアの就業率は年々上昇しているようです。
65歳~69歳の就業率は50.8%。約半数の人が働いていることが分かりました。
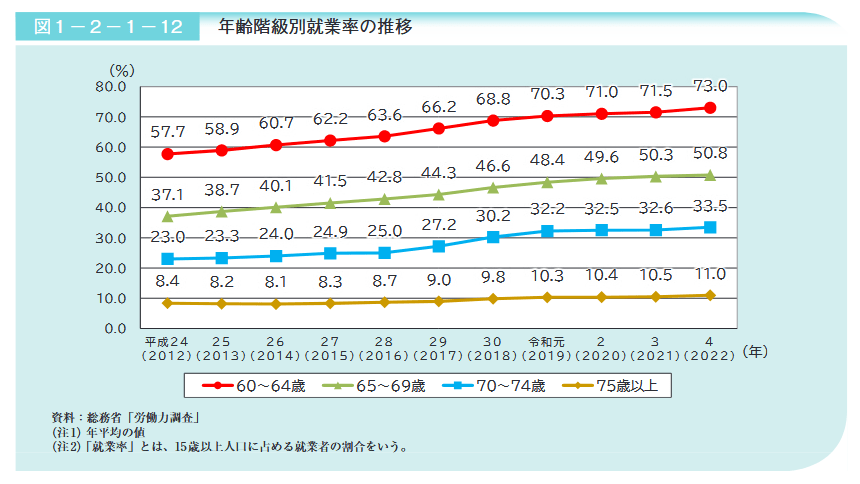
定年年齢の引き上げや、定年制の撤廃といった動きも影響しているのかもしれません。しかし、それでもまだ60歳や65歳で定年を迎えるのが一般的です。
それにも関わらず、2012年時点では37.1%だった65歳~69歳の就業率は、10年間で13%も上昇しています。
70歳~74歳のシニアも、2022年時点で33.5%と3割強が働いていることが分かりました。
同資料の労働意欲に関する調査結果も見てみましょう。
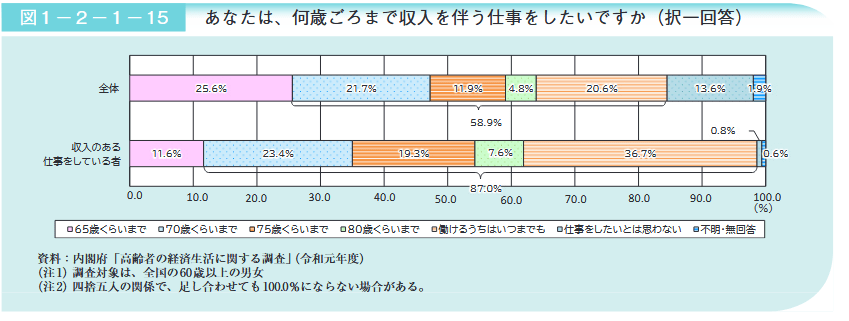
現在仕事をして収入を得ている60歳以上の約4割が「働けるうちはいつまでも働きたい」と回答。
65歳くらいまで、70歳くらいまで、75歳くらいまで、80歳くらいまでと上限を設けて「働きたい」と回答している人を含めると、約9割の人が60歳以降も働く意欲を持っていることがわかります。
シニアの労働意欲の高まりとともに、シニアの就業機会も拡大しつつあるようです。
2021年4月1日から、70歳までを対象に就業機会を確保することが企業の努力義務となっています。
すでに「定年制の廃止」や、「定年年齢の引き上げ」または「継続雇用制度導入」のいずれかが義務づけられており、65歳までの雇用機会は拡大しつつあります。
60歳、65歳と「老後」の始まりが引き上げられている中、いまの現役世代の人たちの「老後」は70歳になっているかもしれません。
4. 老後に向けた資産形成は「自分に合う」方法を見つけることから
60歳代「おひとりさま」の貯蓄額、国民年金・厚生年金の平均受給月額について確認してきました。
65歳、70歳と働く環境が整備されていくことはポジティブな変化といえるでしょう。
しかし、労働収入を老後の収入の柱の一つとして想定するのはおすすめできません。これは現役世代の人にもいえることですが、働きたくても働けなくなる可能性があるからです。
老後の生活を支えるのは「公的年金」そして次に「自分の資産」です。
この「自分の資産」を現役時代のいまから準備していく必要があります。
資産形成における代表的な方法は、かつて「銀行の預貯金」でした。しかし、「預金金利<物価上昇率」の現代では、銀行に”長期間”お金を置いておくだけで資産価値を目減りさせてしまうため、別の方法も検討する必要があるでしょう。
NISA(ニーサ)やiDeCo(イデコ)などの税制優遇制度を活用する方法や、株式、個人年金保険、外貨預金など、資産形成の方法はさまざまです。
何がベストであるかは人によって異なりますので、ご自身でリサーチを重ね、「自分に合う」方法で老後資金を作っていきましょう。


参考資料
- 帝国データバンク「定期調査:「食品主要195 社」価格改定動向調査 ― 2023年9月」
- 金融広報中央委員「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
- 内閣府「令和5年版高齢社会白書(全体版)」
和田 直子


