

現役から老後への過渡期となる60歳代。
総務省統計局の資料によると、65~69歳の就業率は10年連続で上昇。2021年には50.3%とはじめて50%を超えたようです。
雇用形態としては「非正規の職員・従業員」が75.9%を占めており、内パート・アルバイトの割合が52.2%です。
「定年後」つまり「老後」も増え続ける働くシニアたち。
今回は、「おひとりさま」にフォーカスして、年金暮らしが始まる60歳代の貯蓄額・負債額からお金事情をのぞいていきたいと思います。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
60歳代「おひとりさま」世帯の貯蓄額《中央値:300万円》
金融広報中央委員の「家計の金融行動に関する世論調査(令和4年)」より、60歳代のおひとりさま世帯の貯蓄額を見ていきましょう。
●60歳代「おひとりさま」世帯の貯蓄額(含、金融資産非保有世帯)
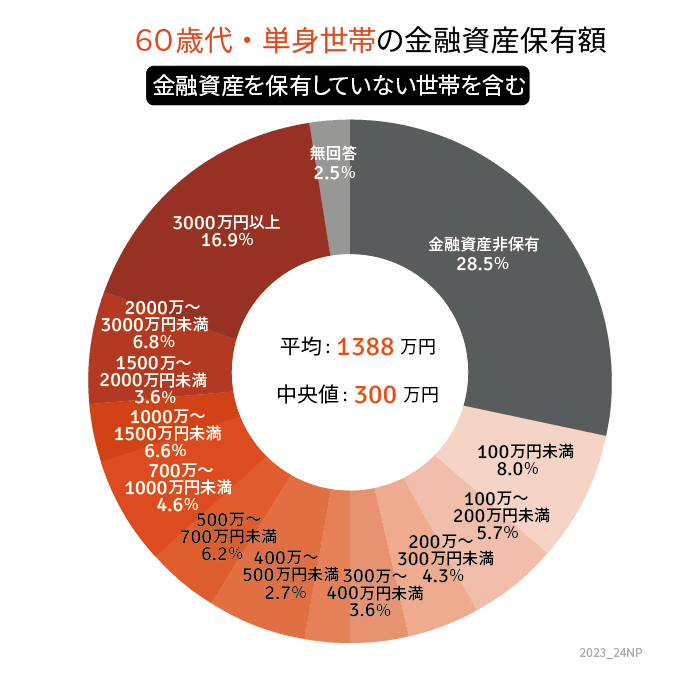
- 平均:1388万円
- 中央値:300万円
【60歳代・おひとりさま世帯の貯蓄額】
- 金融資産非保有:28.5%
- 100万円未満:8.0%
- 100万~200万円未満:5.7%
- 200万~300万円未満:4.3%
- 300万~400万円未満:3.6%
- 400万~500万円未満:2.7%
- 500万~700万円未満:6.2%
- 700万~1000万円未満:4.6%
- 1000万~1500万円未満:6.6%
- 1500万~2000万円未満:3.6%
- 2000万~3000万円未満:6.8%
- 3000万円以上:16.9%
- 無回答:2.5%
60歳代・おひとりさま世帯の貯蓄額は、平均1388万円でした。しかし、【図表1】を見ていただくとお分かりのとおり、貯蓄額がゼロの世帯と3000万円以上の世帯の割合が多く、実態からかけ離れているようです。
数値を小さい順、あるいは大きい順に並べた時にちょうど真ん中に位置する「中央値」は300万円でした。
60歳代のおひとりさまは「貯蓄ゼロ」でセカンドライフを迎えている方が多いようですね。
とはいえ、貯蓄額2000万円以上は27.3%、1000万円以上では33.9%と貯蓄事情は二極化していることも見てとれます。
貯蓄額には、定年退職時に受け取る「退職金」が含まれているかもしれません。退職金の有無や金額は老後資金に大きく影響しますので、現役世代の方はお勤め先の退職金給付額の水準などを確認しておきましょう。
60歳代「おひとりさま」世帯の資産配分
先ほどと同じ資料を用いて、資産をどのように保有しているか内訳を見ていきましょう。
●60歳代「おひとりさま」世帯【保有資産の配分(金融資産非保有世帯を含む)】

【図表2】のとおり、60歳代のおひとりさま世帯の保有金融資産「平均1388万円」のうち691万円が「預貯金」でした。
- 預貯金:691万円(49.7%)
- 金銭信託:11万円(0.8%)
- 生命保険:121万円(8.7%)
- 損害保険:11万円(0.8%)
- 個人年金保険:104万円(7.5%)
- 債券:70万円(5.0%)
- 株式:181万円(13.0%)
- 投資信託:155万円(11.2%)
- 財形貯蓄:9万円(0.6%)
- その他:36万円(2.6%)
次に、株式、投資信託、生命保険、個人年金保険が続きます。
資産配分は、貯蓄の目的や負債(借入)の有無、現役世代かリタイア世帯かなどによりベストなバランスが違ってきます。60歳代の負債状況も見ておきましょう。
60歳代「おひとりさま」世帯の負債状況
年金暮らしが始まる方が多いであろう60歳代。そもそも負債を抱える人はどのくらいいるのでしょうか。また、借入額や借入目的についても見ていきます。
●60歳代「おひとりさま」世帯の借入金有無
同資料によると、60歳代のおひとりさま世帯のうち、借入金がある世帯は85.4%ということが分かりました
- 60歳代のおひとりさま:借入金の有無
- 借入金なし:14.6%
- 借入金あり: 85.4%
●60歳代「おひとりさま」世帯の借入金残高
上記で「借入金あり」と回答した世帯の借入金残高を見ていきます。

《借入金残高》平均値259万円・中央値100万円
- 50万円未満:26.6%
- 50~100万円未満:20.3%
- 100~200万円未満:20.3%
- 200~300万円未満:7.8%
- 300~500万円未満:7.8%
- 500~700万円未満:4.7%
- 700~1000万円未満:1.6%
- 1000~1500万円未満:4.7%
- 1500~2000万円未満:0%
- 2000万円以上:3.1%
借入金残高は50万円未満が約27%と最も多く、200万円未満までの世帯が約67%を占めています。【図表3】
一方、1000万円を超える負債を抱えている方も8%ほどいるようです。
●60歳代「ひとりさま」世帯の住宅ローン残高
借入の目的はさまざまありますが、個人の借入として大きなウェイトを占めるのは「住宅ローン」ではないでしょうか。先ほどの調査で借入金残高があると回答した方のうち、住宅ローン残高は以下のとおりです。
」をもとに筆者作成](https://limo.ismcdn.jp/mwimgs/b/7/870wm/img_b77f28d7482131eacc9d4a25854b5afb31087.png)
《住宅ローン残高》平均146万円・中央値0円
- 50万円未満:0%
- 50~100万円未満:0%
- 100~200万円未満:3.1%
- 200~300万円未満:0%
- 300~500万円未満:3.1%
- 500~700万円未満:1.6%
- 700~1000万円未満:1.6%
- 1000~1500万円未満:3.1%
- 1500~2000万円未満:0%
- 2000万円以上:3.1%
- 0または無回答:84.4%
60歳代おひとりさま世帯の住宅ローン残高は平均146万円です。しかし、少し細かく見ていくと100~200万円、300~500万円、1000~1500万円、2000万円以上がそれぞれ3.1%ずついます。
これから退職金を受け取り、借入金の完済にあてる予定の方もいるかもしれません。
おひとりさまシニアの老後の暮らしぶりとは
60歳代のおひとりさまのお金事情を眺めてきました。当然ながら個人差がありますが、貯蓄ゼロの割合が多いのがやや心配ですね。
ただし、年代的にこれから退職金を受け取る方が一定数いると考えられます。退職金を老後資金に充てる予定の方もいるでしょう。
さて、老後生活に対して漠然とした不安を抱える人は少なくないと思います。老後の収入の柱となる公的年金の受給額は、現役世代の働き方により決定するため、ねんきん定期便やねんきんネットでご自身の年金見込額を確認しておきましょう。
老後の年金生活をイメージするために、いまのシニア世代の年金受給額の平均月額を確認しておきます。
●シニア世代の老後の収入(平均月額)
厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」によると、いまのシニア世代の国民年金・厚生年金の受給額の平均月額は以下のとおりです。
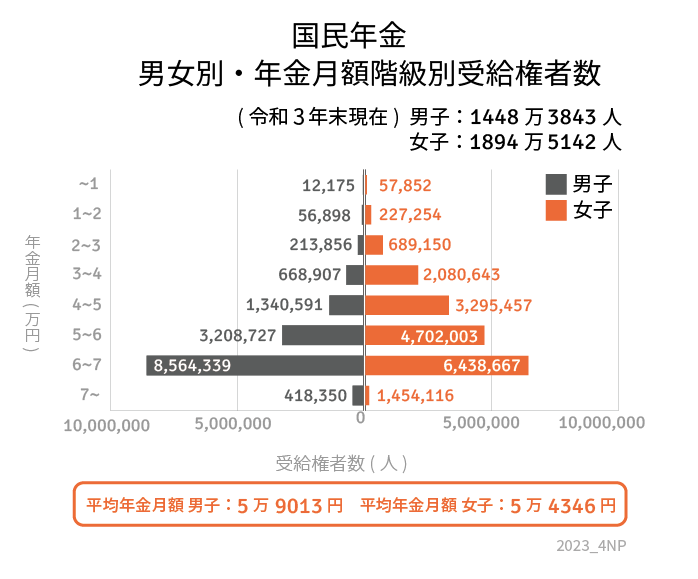
【国民年金の平均年金月額】
- 男性:5万9013円
- 女性:5万4346円

【厚生年金の平均年金月額】
- 男性:16万3380円
- 女性:10万4686円
老後の年金額は「国民年金」と「厚生年金」で大きく違ってきます。【図表6】を見ていただくとお分かりのとおり、厚生年金においては、現役時代の年収や年金加入期間により年金額が決定するため個人差が見られます。
シニア世代の平均年金月額から想像する老後生活は、いかがでしょうか。年金収入だけで長い老後を過ごせる方はそう多くはないと考えるのが妥当でしょう。
老後に向けて「満足感」と「安心感」を得られる備えを
60歳代を「おひとりさま」で過ごす方に向けて、60歳代・単身世帯のお金事情を眺めてきました。
貯蓄額や年金額に対して「満足感」を得られるラインは人それぞれ異なります。しかし、人生100年時代ともいわれる長い老後生活においては、「満足感」に加えて「安心感」を得られる備えをしておきたいものです。
現役世代の頃は漠然としていた医療費や介護費用に対する不安は、年齢を重ねるごとにより身近なものになるかもしれません。しかし、リタイア後に収入を増やしたり、貯蓄を増やしたりすることは容易ではないでしょう。
このように老後と現役では取り巻く環境が違うことを念頭に、満足感と安心感の両方を得られるよう現役時代からコツコツと備えていきましょう。
参考資料
和田 直子


