

令和3年4月1日から施行されている「高年齢者雇用安定法改正」により、企業が70歳までの就業機会を確保することが努力義務とされました。
具体的には、「定年の70歳までの引き上げ」や「定年制度の廃止」、「70歳までの継続雇用制度の導入」などが盛り込まれており、70歳まで働くことの環境が整えられつつあります。
70歳まで働き、その間も厚生年金保険に加入する場合は保険料を納めることになりますが、将来の年金受給額はどうなるのでしょうか。増額される場合、どのくらい多くなるのかも気になりますね。
この記事では、70歳まで働いて厚生年金保険料を払った場合の年金受給額や、厚生年金に加入することのメリット、働きながら年金を受け取る場合の注意点について解説します。
1. 70歳まで厚生年金保険料を払うと年金は増額
厚生年金の受給額は、厚生年金保険加入中の「平均標準報酬額(給与と賞与の合計額)」と加入期間を元に計算します。
厚生年金受給額は加入していた時期により計算式が異なり、平成15年4月からの加入期間については、次の計算式を用います(従前額保障)。
1/3
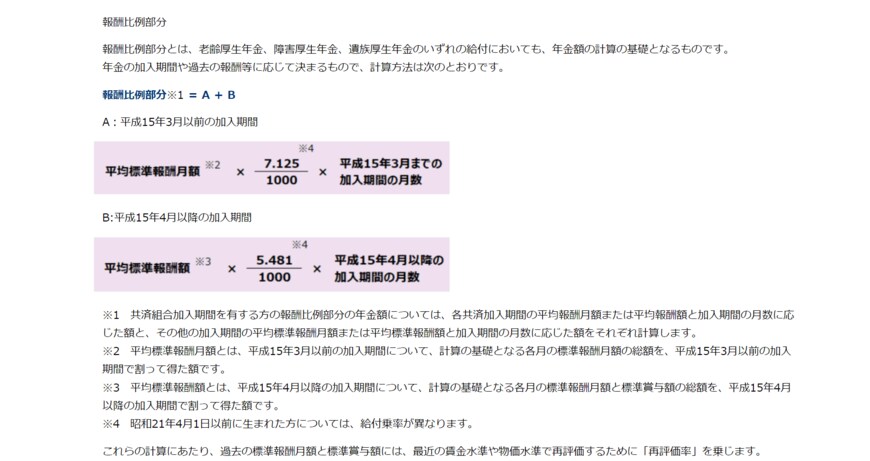
出所:日本年金機構「は行 報酬比例部分」
厚生年金受給額(年額)=平均標準報酬額×5.769(※)/1000×(平成15年4月以降の厚生年金加入期間)
※昭和21年4月1日以前生まれの方は給付乗率が異なります
計算式のみでは理解しづらいため、具体例で見ていきましょう。
1.1 厚生年金の受給額【平均標準報酬額が20万円の場合】
平均標準報酬額が20万円で、65歳から70歳まで5年(60ヵ月)厚生年金に加入した場合、年額で6万9200円が増額されます。
厚生年金受給額(年額)=20万円×5.769/1000×60ヵ月=6万9200円
1.2 厚生年金の受給額【平均標準報酬額が25万円の場合】
平均標準報酬額が25万円で、65歳から70歳まで5年(60ヵ月)厚生年金に加入した場合、年額で8万6500円が増額されます。
厚生年金受給額(年額)=25万円×5.769/1000×60ヵ月=8万6500円
このように、平均標準報酬額と厚生年金の加入期間がわかれば計算できますので、ご自身で計算することもできます。
2. 70歳まで厚生年金に加入するメリット3つ
70歳まで厚生年金に加入すると、将来受け取れる年金額を増額できることのほかにも、メリットがあります。
2.1 メリット1.厚生年金保険料は労使折半
厚生年金の保険料は、半額を自己負担しますが、もう半額は会社が負担する仕組みとなっています。一方、国民健康保険は全額を自己負担しなければならないため、厚生年金に加入していると保険料の支払い負担が軽減できます。
2.2 メリット2.障害年金など保障内容が手厚い
厚生年金加入中に病気やケガにより所定の障害等級に認定された場合、障害基礎年金に上乗せして障害厚生年金が受給できます。障害基礎年金と障害厚生年金は「ひとつの年金」とみなされるため、併給することが可能です。
2/3
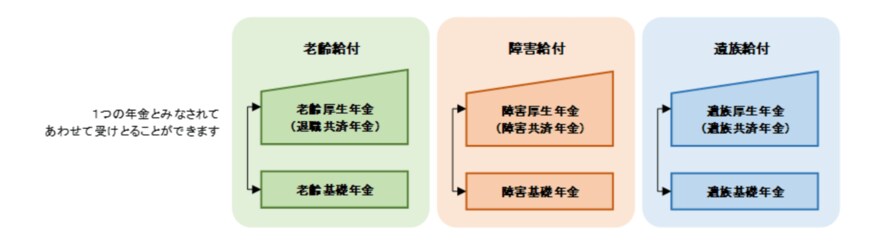
出所:日本年金機構「年金の併給または選択」
また、障害基礎年金は1級と2級のみですが、障害厚生年金は1級・2級・3級があるうえ、3級に該当しない状態の場合は障害一時金が支給されることもあります。
2.3 メリット3.家族を扶養家族に入れられる
厚生年金に加入すると、一定の条件を満たす配偶者を扶養家族にすることができます。
たとえば、配偶者が60歳未満で国民年金に加入している場合は保険料を支払わなくてはなりませんが、扶養家族に入れることで第三号被保険者となり、保険料を支払う必要がなくなります。
また、被扶養者の範囲は三親等内の親族まで可能なので、条件に該当する親族がいればその親族の保険料負担もなくなります。
3. 在職老齢年金制度による支給停止に注意
60歳以降に仕事をしながら厚生年金を受け取る(「在職老齢年金」といいます)場合、給与と年金額に応じて年金額の一部または全部が支給停止になる場合があります。
賃金と年金額の合計額が48万円を超える場合、48万円を超えた金額の半分が年金額より支給停止されるのです(ただし、老齢基礎年金は全額支給されます)。
なお、平成19年4月以降に70歳になった方が70歳以降も仕事をする場合は、厚生年金保険の被保険者には該当しませんが、在職による支給停止の対象になります。
在職老齢年金の支給停止においては、「基本月額」と「総報酬月額相当額」のふたつを理解しておくことが大切です。
- 基本月額:年金月額(加給年金額を除く)
- 総報酬月額相当額:(その月の標準報酬月額)+{(その月以前1年間の賞与額の合計)÷12ヵ月}
基本月額とは、加給年金額を除く年金月額のことをいい、総報酬月額相当額とは、その月の標準報酬月額にその月以前1年間の賞与の合計額を12ヵ月で除した金額を足した金額のことをいいます。
実際に、全額支給されるのか支給停止を受けるのかは、次のチャート図に従って判断することになります。
3/3

出所:日本年金機構「在職老齢年金の計算方法」
年金が支給停止されないためには、基本月額と総報酬月額相当額の合計が48万円を超えないように調整することが大切です。
4. 70歳までの厚生年金加入は在職老齢年金制度に注意を
70歳まで働いて厚生年金保険料を支払うと、年金受給額を増額させることができます。増額される金額は平均標準報酬額や加入期間により決まりますが、老後の生活費を増やす方法のひとつとなるでしょう。
また、70歳まで厚生年金に加入すると、障害年金など手厚い保障が受けられることや配偶者の保険料の支払いをせずに済むなどのメリットもあります。
ただし、在職老齢年金制度による支給停止にならないようにするためには、調整しながら働くことがポイントになるでしょう。


参考資料
- 厚生労働省「高年齢者雇用安定法の改正~70歳までの就業機会確保~」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「障害年金」
- 全国健康保険協会「被扶養者とは?|こんな時に健保」
- 日本年金機構「在職老齢年金の計算方法」
- 日本年金機構「年金の併給または選択」
木内 菜穂子


