「貯金はあっても、負債(ローン)がある」「貯金ができる月とできない月がある」という状態では、なかなかお金の心配から解放されないものです。
「富裕層はお金に対する不安がなくてうらやましい」と思うことも少なくないでしょう。
とはいえ富裕層と節約は無縁かというと、意外にもそうではありません。
そこで今回は富裕層の特徴を分析しながら、節約ポイントや金銭感覚の根底にある共通点について見ていきましょう。
1.【タイプ別】4つに分かれる日本の富裕層
日本証券業協会「金融所得の実態に関する分析~「1億円の壁」を読み解く~」によると、日本の富裕層は以下の4タイプに分かれています。
1.1◆保有資産5億円超えの超富裕層に多いのは
- ①ストック継承型:莫大な資産や事業を代々受け継ぐ資産家タイプ
- ②ストック成長型:先鋭的な分野の企業に成功した実業家タイプ
主な例として地主・ベンチャー企業家・創業者一族などが挙げられます。
超富裕層のほとんどは創業者で②のストック成長型とされています。
1.2◆保有資産1億円~5億円未満の富裕層に多いのは
- ③フロー蓄積型:給与所得を原資に着実に金融資本を積み上げたタイプ
- ④相続型:親からの相続により資本を取得したタイプ
マス層から富裕層となった世帯はこの2つのタイプが中心だと考えられます。
人の一生を「成人期→青年期→壮年期→晩年期」という軸でみたときに、壮年期後半に富裕層の仲間入りを果たす傾向にあります。
2. フロー蓄積型の富裕層が実践していた節約ポイント3選
会社員などで給与を着実に蓄え富裕層となった人たちの金銭感覚は「生まれた時から創業者一族」という富裕層よりも大衆的です。
そのため、フロー貯蓄型は多くの人にとって一番目指しやすい富裕層だといえます。
普通のサラリーマンが富裕層を目指すために抑えておきたい節約法をみていきましょう。
2.1【節約ポイント1】固定費が下がるものは、面倒くさがらず切り替える
携帯電話や光熱費など毎月固定費がかかるものの中には、プランが複雑で見直しが面倒に感じるものも少なくありません。
見直しをしなくても生活はできてしまう分、余計に後回しというのがあるあるです。
しかし、プランや会社を変更しただけで同じ使用量でも月に数千円固定費が下がることも珍しくありません。
1ヵ月では数千円でも、1年間、5年間と総額を計算すればその差は歴然です。
「入り口の面倒くささを乗り越えてしまえばこの先勝手に月々の支出が減らせる」といった類のものは、積極的に見直しましょう。
富裕層の多くは「価値が同じなのに割高な料金を払うことはしない」という習性がありますから、まずはそのマインドを真似してみるつもりで取り組んでみてはいかがでしょうか。
2.2【節約ポイント2】ふるさと納税で日々の生活費をおさえる
ふるさと納税は、税金を前払い(寄付)することでお得な特産品がもらえる制度です。
本来は収入から税金が引かれた後のお金で生活をするため、私たちにとって税金はコストだといえます。
税金の支払いを単なるコストで終わらせず、お米やお肉などの特産品がもらえれば食費をメインとした生活費が節約できます。
所得によって寄付できる金額の上限はありますが、節約できた分のお金を貯金や資産運用の原資にすることで相乗効果も生まれます。
お金の良い流れをつくるのが上手い人はお金持ちになりやすいため、お楽しみ(特産品)があるふるさと納税を通して実践してみてはいかがでしょうか。
2.3【節約ポイント3】コンビニは極力使わない
スーパーやドラッグストアなどと比べてコンビニ商品が割高なのは広く認識されています。しかし、お手軽だからとついつい立ち寄ってしまう人も多いでしょう。
割高な商品を買うことに抵抗がない状態では、地道な固定費削減の努力が水の泡になってしまいます。
陳列された商品が目に入ると購買意欲が刺激されてしまうという点でも、目的もなくフラッと立ち寄る癖が付いている人はコンビニに入らないよう意識してみましょう。
富裕層は、衝動買いや目的もなく物を買うことはあまりありません。「本当にお金を払う価値があるか?」と自分に問いかけることを習慣づけるとよいですね。
このように分析していくと、富裕層は「お金の流れを点ではなく線で捉えている」「お金に対する自制心がある」という共通点が浮かんできます。
コツコツと資産を積み上げるには長い年数がかかりますから、その間、節約すること自体を目的にするとストレスやフラストレーションが溜まってしまうこともあるでしょう。
反動で散財してしまったり、あまりの節約は家族からの同意が得られないこともあるかもしれません。
あくまでも節約は手段であることを忘れずに、「無駄な浪費」と「価値ある出費」を取捨選択していきたいですね。
3. 2005年以降、最多となった富裕層
富裕層の定義は国や地域によって異なるため明確な基準があるわけではありませんが、野村総合研究所では以下のように定義しています。
純金融資産保有額(=預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯として保有する金融資産の合計額から不動産購入に伴う借入などの負債を差し引いた金額)が1億円以上の世帯
引用:野村総合研究所「日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計」
同資料では、ローンなどの負債を差し引いてもまだ1億円以上の資産がある世帯が「富裕層」に分類されています。世間が老後2000万円問題を抱える中その5倍以上の資産を持っているとなれば富裕層と定義するのに十分な基準といえますよね。
2023年3月1日に公表された資料によると、日本で富裕層にあたる世帯は149万円世帯で純金融資産の総額は364兆円と推計されています。
1/1
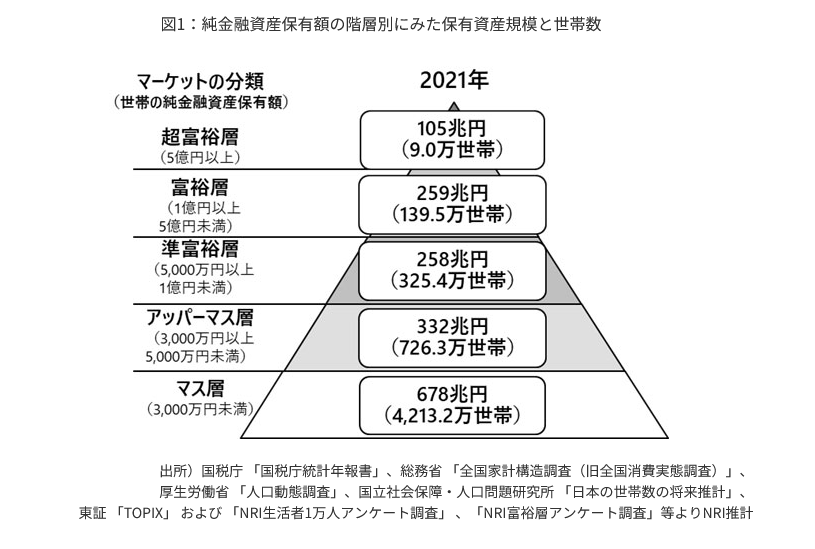
出所:野村総合研究所「日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計」
- 全世帯:5413万4000世帯
- 超富裕層(5億円以上):9万世帯(約0.2%)
- 富裕層(1億円以上5億円未満):139万5000世帯(約2.6%)
- 準富裕層(5000万円以上1億円未満):325万4000世帯(約6%)
- アッパーマス層(3000万円以上5000万円未満):726万3000世帯(約13%)
- マス層(3000万円未満):4213万2000世帯(約78%)
マス層とよばれる純金融資産3000万円未満の世帯が全体の約78%を占めるのに対し、純金融資産が1億円を超す富裕層は約2.8%。
希少な存在ではありますが、実はこの富裕層に仲間入りする世帯は増え続けており、2005年以降最多となっています。
富裕層を目指すことを目標に資産運用するのもおもしろいかもしれませんね。
4. 厳しい日本の相続税。出口対策を考えた資産づくりを
晴れて富裕層の仲間入りを果たしても、「相続が三代続くと資産がなくなる」といわれるほど日本の相続税は厳しいものとなっています。
お金をなにで運用する?どの銘柄を買えば良い?という入り口だけでなく、出口対策も考えたバランスの良い資産形成を目指しましょう。


参考資料
尾崎 絵実