


2023年6月15日、今年度最初の年金が支給されました。
2023年度は3年ぶりの増額改定となり、67歳以下の方で2.2%、68歳以上の方で1.9%増額です。
とはいえ、実際の支給額は世帯によってばらばらです。
今回は2023年度の「専業主婦世帯」の目安支給額と、実際に支給された年金額を厚生労働省の資料から見ていきましょう。
1. 専業主婦世帯が受け取る年金とは
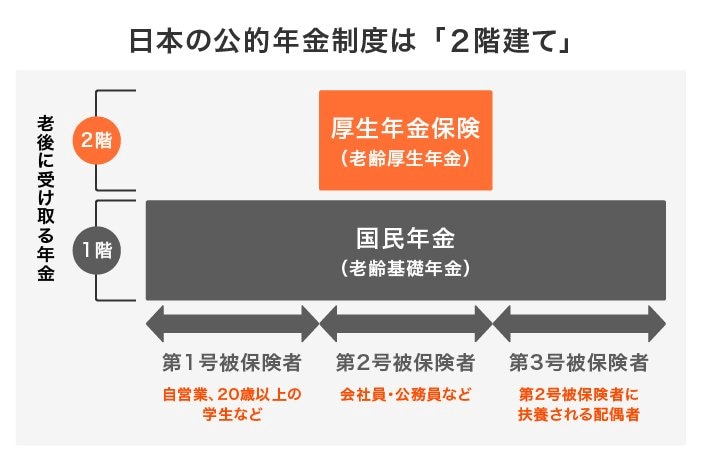
公的年金には基礎年金(国民年金)と厚生年金があり、それぞれ「障害年金」「遺族年金」「老齢年金」があります。
老後に受給するのは老齢基礎年金(国民年金)と老齢厚生年金となります。
1/5
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和5年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
上記の性質上、会社員がもらえるのは「老齢基礎年金+老齢厚生年金」、専業主婦がもらえるのは「老齢基礎年金」のみとわかります。
ただし、夫が自営業の専業主婦世帯では、2人分の老齢基礎年金しかもらえないことになります。
2. 2023年度「専業主婦世帯の年金」はいくらか
厚生労働省によると、2023年度の年金は以下のとおり決定されました。
2/5

出所:厚生労働省「令和5年度の年金額改定についてお知らせします」
- 国民年金(老齢基礎年金)の満額(67歳以下の新規裁定者):6万6250円
- 国民年金(老齢基礎年金)の満額(68歳以上の裁定者):6万6050円
- 厚生年金(モデル夫婦2人分の国民年金と厚生年金):22万4482 円
このうち、モデル夫婦とは次のように定義されています。
- 夫婦2人分の老齢基礎年金に加え、夫の厚生年金(平均標準報酬43万9000円で40年間就業した場合)を含んだ金額
つまり、年収526万8000円で40年間働いた夫と、専業主婦の妻(扶養内パートを含む)がモデルとされているのです。
2022年度は21万9593円だったので、2.2%の増額です(67歳以下の場合)。
同じような夫婦形態、年収ラインの方は、上記の金額が参考になるでしょう。
また「自営業と専業主婦」という夫婦形態の場合は、2人分の老齢基礎年金として「13万2100円(68歳以上の場合)」と考えられます。
3. 専業主婦世帯は実際にいくら年金を受給している?
ここからは、実際に支給された年金額を見ていきます。
「男性・女性」、「国民年金・厚生年金」にわけて紹介するので、近い家族形態で確認してみましょう。
3.1 国民年金(老齢基礎年金)の受給額
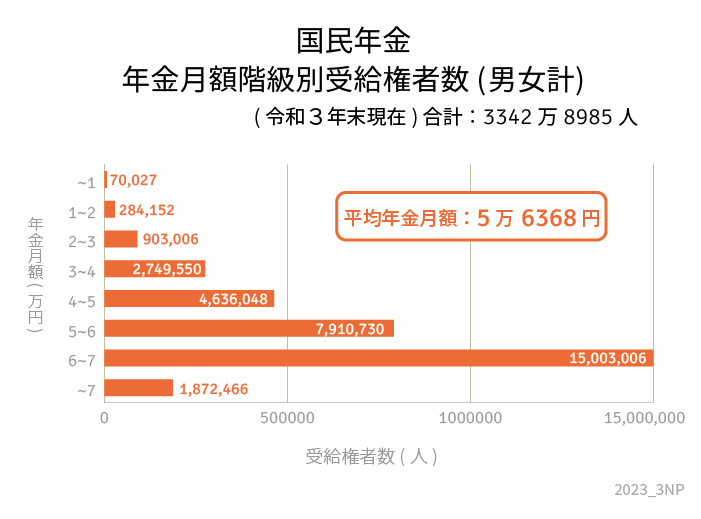
国民年金の月平均(最新データ)3/5
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
〈全体〉平均年金月額:5万6368円
- 〈男性〉平均年金月額:5万9013円
- 〈女性〉平均年金月額:5万4346円
3.2 受給額ごとの人数
- 1万円未満:7万27人
- 1万円以上~2万円未満:28万4152人
- 2万円以上~3万円未満:90万3006人
- 3万円以上~4万円未満:274万9550人
- 4万円以上~5万円未満:463万6048人
- 5万円以上~6万円未満:791万730人
- 6万円以上~7万円未満:1500万3006人
- 7万円以上~:187万2466人
3.3 厚生年金(老齢厚生年金)の受給額
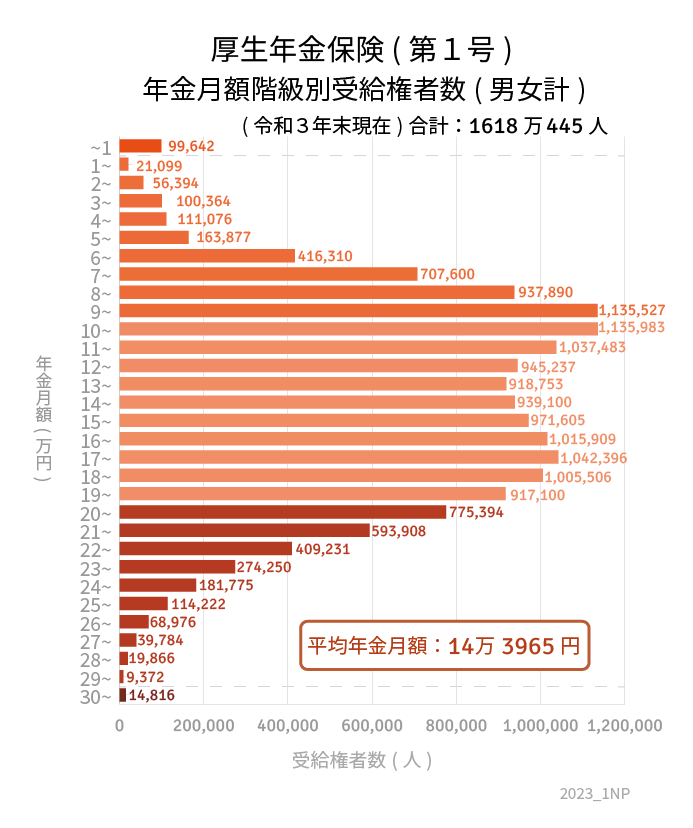
厚生年金の月平均(最新データ)4/5
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
〈全体〉平均年金月額:14万3965円
- 〈男性〉平均年金月額:16万3380円
- 〈女性〉平均年金月額:10万4686円
※国民年金の金額を含む
3.4 受給額ごとの人数
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
平均だけを考えると、専業主婦世帯の年金は次が目安となります。
- 会社員と専業主婦の世帯:21万7726円(夫:16万3380円+妻:5万4346円)
- 自営業と専業主婦の世帯:11万3359円(夫:5万9013円+妻:5万4346円)
夫婦ともに厚生年金の場合は「26万8066円(夫:16万3380円+妻:10万4686円)」なので、大きな差です。
とはいえ、実際の支給額は現役時代の働き方や納めた保険料によりピンキリなので、あくまでも参考程度とお考えください。
4. 専業主婦世帯の年金の増やし方
老齢年金が少ない世帯の場合、どのように年金を増やせばいいのでしょうか。
一番の方法は、妻が厚生年金に加入して働くことで、年金の上乗せをはかることです。
厚生年金に加入すると社会保険料の支払いが発生するため、手取りが減少することもあります。
世帯全体の収入増を考えて、総合的に考えてみるといいでしょう。
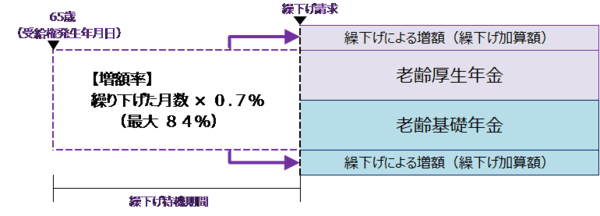
また繰下げ受給といって、66歳よりあとに年金受給開始とすることで、年金を増額させることも可能です。
5/5
出所:日本年金機構「年金の繰下げ受給」
ただし、年の差夫婦が受け取れる「加給年金」に影響することもあるため、個別に判断することが大切です。
このように「年金を増やす方法」にはメリットとデメリットがあり、選択の判断は個別の事情で異なります。
難しく感じるかもしれませんが、最寄りの年金事務所等で相談することもできます。
5. 専業主婦世帯の年金まとめ
専業主婦世帯の年金を見ていきました。
ひとことに専業主婦世帯といっても、夫の働き方や現役当時の年収等によって受給額はさまざまです。
2023年度の年金(6月15日支給分から)は3年ぶりの増額改定となりましたが、物価上昇の現代において「年金だけで暮らす」というのは困難になりつつあります。
まずは目安となる年金額を知り、年金を増やす方法について考えてみましょう。
あわせて、資産運用や保険等も選択肢に入れた「老後資金の形成」もとても重要になります。



参考資料
太田 彩子


