

2024年からはじまる予定の「新NISA」。老後の年金不安や少子高齢化を考えると必要性を感じつつも、投資はリスクがあるため、怖い気持ちが拭えない方も多いでしょう。
NISA制度は、株式や投資信託などの投資で得た利益に対して通常かかる約20%の税金が非課税になる制度です。
特に現行のつみたてNISAは「少額からの長期・積立・分散投資を支援するための非課税制度」となっており、「余剰資金がないからなかなか投資をはじめられない」「老後資金を一気に貯めるのは難しい」という方でも利用しやすくなっています。
若い世代でも注目が集まっているつみたてNISAですが、2024年からパワーアップする新NISA制度での積立投資で「老後2000万円」が貯められるのか、今回はシミュレーションをしていきます。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
新NISAとは。現行NISA制度との違い6選
まずは2024年から開始される新NISAの概要を確認しましょう。
1/3
出所:金融庁「新しいNISA」
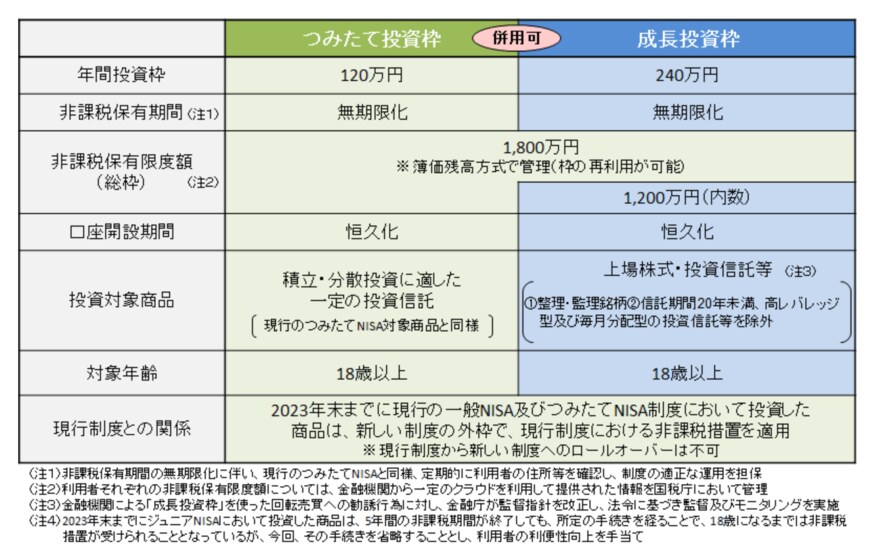
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
従来のつみたてNISAが「つみたて成長枠」、一般NISAが「成長投資枠」となり、「つみたて成長枠」と「成長投資枠」の併用が可能になります。
以下では、新NISAと現行NISAの違いを6つまとめました。
- 成長投資枠とつみたて投資枠の併用が可能に
- 年間投資上限額があわせて年360万円に増額
- 生涯投資上限額(1800万円。うち成長投資枠1200万円)が新設
- 非課税枠の再利用が可能に
- 非課税保有期間が無期限へ
- 口座開設可能期間が恒久化
上記のように、新NISAでは成長投資枠とつみたて投資枠を利用しながら、年間投資上限額が最大360万円、生涯投資上限額が1800万円となり、非課税保有期間も無期限でより長期に渡った資産運用がはじめやすくなりました。
新NISAで「老後2000万円」作れるか
新NISAをどのように利用しようか今から考える方は多いと思いますが、特に「老後2000万円」を意識される方は多いでしょう。
少子高齢化の現代においては、将来年金受給額が下がる可能性もあり、老後を公的年金のみで過ごせない方は多いと言えます。
2019年には「老後2000万円問題」が話題となりましたが、大金となる老後資金を一気に貯めるのは簡単ではありません。
とはいえ、普通預金の金利が年0.001%の現代において、また平均年収が400万円台で約30年間上がらない日本において、預貯金のみで「老後資金2000万円を貯める」のは計画性や預貯金以外での運用といった工夫が必要といえます。
投資で得た利益が非課税になるNISA制度が恒久化し、非課税保有期間が無期限となれば、貯蓄の一部でNISAを利用して老後資金を作る方も増えると考えられるでしょう。
40~65歳まで「月5万円」の積立投資をシミュレーション【積立年数別】
積立投資に関しては、長期に渡る分、運用成果をイメージしにくいところがあります。
今回は新NISAを利用して、40~65歳まで「月5万円」の積立投資を行った場合、いくらになるか確認します。なお、まずは年利3%で運用できたと想定してシミュレーションを行います。
2/3
出所:LIMO編集部作成
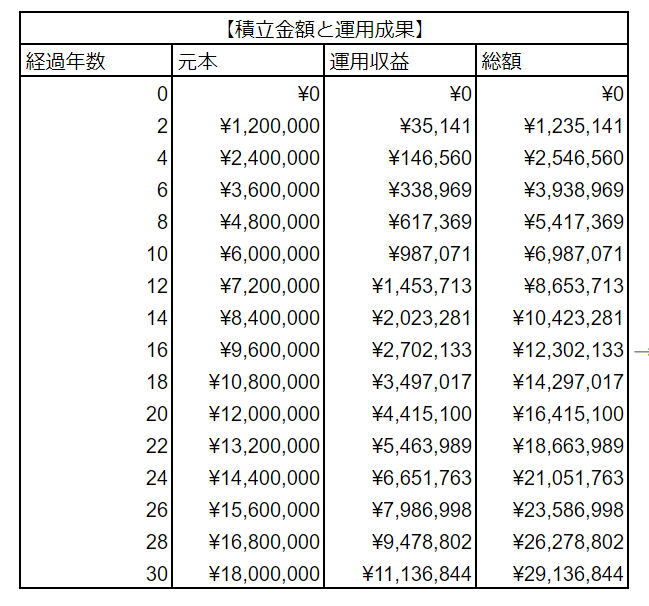
【積立年数別】「月5万円・年利3%」の積立投資をシミュレーション
年数:元本・利益・総額
- 10年目:600万円・98万円:698万円
- 20年目:1200万円・441万円:1641万円
- 25年目:1500万円・730万円:2230万円
- 30年目:1800万円・1113万円:2913万円
上記を見ると、25年間では約2230万円となり、老後2000万円を達成しました。本来利益に対して約2割の税金がかかるため146万円がひかれますが、NISA制度であれば非課税となります。
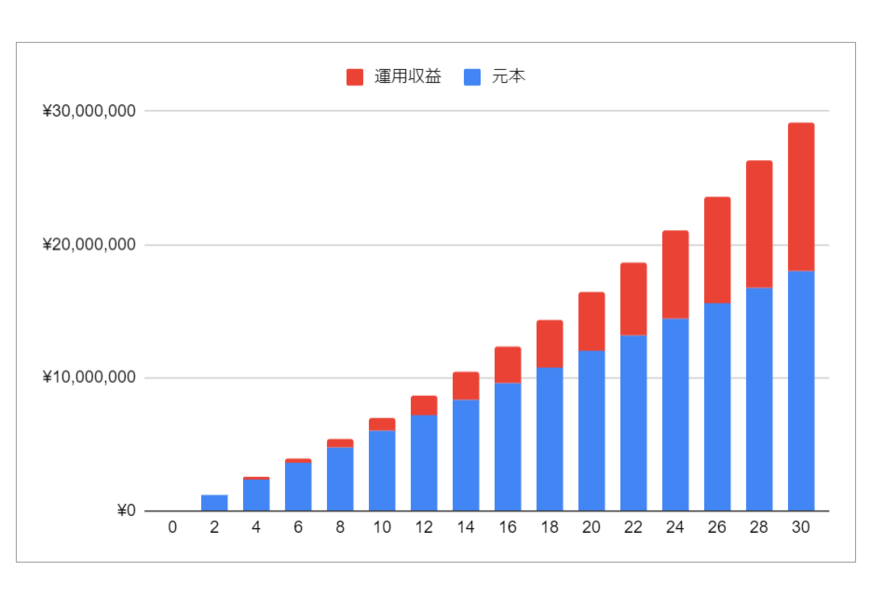
一定額を積み立てる積立投資には、利息に利息がつく「複利の効果」がありますが、10年目では元本600万円に対して利益が約98万円だったものの、20年目では元本1200万円に対し利益が約441万円となるため、長く積み立てる大切さを感じるでしょう。
3/3
出所:LIMO編集部作成
ただし運用ですからリスクがあり、また何%で運用できたかは後にならなければわかりません。
「年利」「積立金額」別にシミュレーション
先ほど年数別のシミュレーションも確認しましたが、年利と積立金額別にも金融庁「資産運用シミュレーション」をもとに確認してみましょう。
【年利1~6%】月5万円で25年間をシミュレーション
年利:元本・利益・総額
- 年利1%:1500万円・203万円:1703万円
- 年利2%:1500万円・444万円:1944万円
- 年利3%:1500万円・730万円:2230万円
- 年利4%:1500万円・1070万円:2570万円
- 年利5%:1500万円・1477万円:2977万円
- 年利6%:1500万円・2514万円:3465万円
年利2%で老後2000万円がほぼ貯められることがわかります。
利益をみると年利4%で1000万円を超えています。
次に積立金額ごとに見てみましょう。
【積立金額別】年利3%・25年間でシミュレーション
年数:元本・利益・総額
- 月1万円:300万円・146万円:446万円
- 月3万円:900万円・438万円:1338万円
- 月5万円:1500万円・730万円:2230万円
- 月7万円(21年間):1764万円・689万円:2453万円
- 月10万円(15年間):1800万円・469万円:2269万円
月7万円と10万円は生涯投資上限額1800万円内で投資できるよう、それぞれ年数が短くなっています。
月3万円でも1338万円となり、老後2000万円の約7割を備えることができます。
「新NISA」つみたて投資枠と成長投資枠を併用する方法も
ここまで積立投資でみてきましたが、新NISAでは成長投資枠も併用が可能です。
お子さんの教育費がかかる間はまとまった資金での運用が難しい方でも、お子さんが巣立ち、世帯年収も上がることが多い50歳代、また退職金が入る60歳代では、成長投資枠での運用を検討する場合も出てくるでしょう。
新NISAの非課税保有限度額(総枠)は1800万円(うち成長投資枠1200万円)となっており、買付け残高(簿価残高)で枠の再利用が可能です。
たとえば1800万円投資をしても、そのうち300万円を売却すれば、翌年非課税枠が再利用できるようになります。ライフステージに合わせた活用方法も検討してみましょう。
【年代別】NISA口座数は?新NISAの活用を考えよう
日本証券業協会の「NISA口座開設・利用状況調査結果 (2022年12月31日現在)について」によれば、年代別のNISA口座数は以下のとおりです。
【NISA口座数】一般NISA・つみたてNISA(2022年末時点・万口座)
- 20歳代:31・113
- 30歳代:78・164
- 40歳代:110・124
- 50歳代:122・67
- 60歳代:124・20
- 70歳代:137・6
- 80歳以上:81・1
20~40歳代ではつみたてNISA口座数が、50歳代以降は一般NISA口座数が多くなており、2021年末と比較して6.4%増加しています。
新NISAがはじまるまでにはまだ時間がありますから、制度を調べたり、ご自身に合った運用方法を検討したりしてみましょう。


参考資料
宮野 茉莉子


