


6月となり、いよいよ2023年度の年金の初回支給日が迫ります。
1月20日に公表された年金額は、3年ぶりの増額予定。2ヶ月に1度の年金支給日を楽しみに待つシニアの方も多いことでしょう。
ただし、年金からも税金や社会保険料が天引きされることを忘れてはいけません。
2023年5月12日には、75歳以上の後期高齢者医療費を段階的に引き上げる「健康保険法」改正案が成立したことで、保険料負担が高まることも予想されます。
引かれるお金が多いほど、実際の手取り額は減少することに。
では、仮に厚生年金(国民年金を含む)が「月額15万円」だとすると、税金や保険料はどれぐらい天引きされてしまうのでしょうか。
「年金の手取り額」の確認方法とともに見ていきましょう。
1. 厚生年金や国民年金から天引きされるお金
厚生年金や国民年金は、一定額以上になると課税されます(障害年金や遺族年金をのぞく)。
税金が源泉徴収されるのはイメージしやすいかもしれませんが、実は「社会保険料」が天引きされるという点を、意外に感じる方も多いのではないでしょうか。
天引きされる金額について、ここでは八王子市に住む男性(75歳)の例を紹介します。
1.1 年金から天引きされる税金
年金が月額15万円の場合、年額は180万円となります。年金しか収入がない場合は、所得税として4623円、住民税として1万6500円が天引きされます。
1.2 年金から天引きされる介護保険料
八王子市の場合、年金収入が180万円の方の介護保険料は年額7万9400円なので、こちらが天引きされます。
なお、介護保険料は原則として3年毎に見直されます。上昇傾向にあるため、今後も負担が増える可能性は高いでしょう。
1.3 年金から天引きされる健康保険料
75歳の場合、後期高齢者医療制度に加入します。
東京都後期高齢者医療広域連合の所得割率と均等割額を用いて計算すると、保険料は年額で4万8800円です。こちらも年金から天引きされます。
1.4 厚生年金15万円の手取りは?
年金から天引きされる税金や保険料を合計すると、年間で約15万円です。180万円-15万円=165万円なので、月額の手取りは13万円台となります。
※概算なので実際の金額とは異なります。また天引きされる金額は年度途中に決まるため、1年を通して同じ手取り金額になるとは限りません。
※保険料の天引きには一定の条件があります。また申請により普通徴収に変えられる自治体もあります。
15万円あると思っていた年金が、実際には手取りで13万円台となれば、少なく感じてしまうのではないでしょうか。
2. そもそも厚生年金「月額15万円以上」は現実的なのか
そもそも、厚生年金(基礎年金を含む)を月額で15万円以上受け取るというのは現実的なのでしょうか。
年金に対しては「たくさんもらえて羨ましい」「慎ましい生活しかできない」など、個人が抱えるイメージが異なるものです。
厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」より、実際の支給額を見てみましょう。
2021年度末時点での厚生年金(基礎年金を含む)は、月平均で14万3965円でした。
1/2
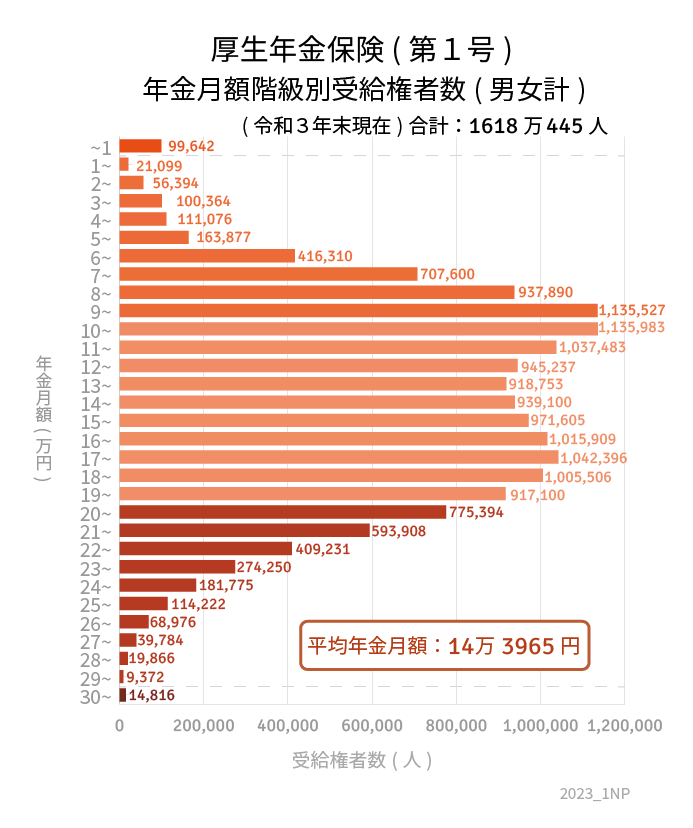
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 男性平均:16万3380円
- 女性平均:10万4686円
2.1 厚生年金の年金月額ごとの受給者数
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
15万円以上を受け取っている方は、厚生年金加入者のうち46.1%にとどまります。
平均的な年金額とはいえ、半数以上は15万円に届いていないのですね。
さらに一度も厚生年金に加入していない自営業者などは、基礎年金のみの支給となります。
こうした方はさらに受給額が少ないため、手取り額に驚いてしまうかもしれません。
3. 老後は年金だけで生活できるのか
2/2

出所:総務省統計局「家計調査報告 家計収支編 2021年(令和3年)平均結果の概要」
総務省の「家計調査報告(2021年)」によると、65歳以上、無職単身世帯の生活費は月々14万4747円とされています。
一概にはいえませんが、15万円の年金収入があれば、老後を過ごすことができるといえます。
ただし、上記の調査では住居費が1万円台になっています。
これは持ち家世帯も含まれることから、平均値がゼロに引っ張られたためと考えられます(住宅ローンの返済額は別項目)。
つまり、老後も賃貸に住む方は家賃の上乗せが必要ですし、持ち家の場合でも修繕費用の蓄えが必要です。
月々の支出だけでなく、突発的な支出も見込むと老後資金の必要性を感じるのではないでしょうか。
もちろん、上記はあくまでも平均値です。それぞれの支出目安額、収入目安額を加味した上で、シミュレーションしてみることが不可欠となります。
4. 6月に届く「年金振込通知書」の確認を
年金には税金や保険料がかかるため、実際の振込額は額面と異なります。
振込額を知りたい場合は、6月に送付される「年金振込通知書」を確認しましょう。
国民年金や厚生年金の決定額だけでなく、引かれる介護保険料や健康保険料、税金の記載があります。
さらに天引き後の振込金額も記載されるため、収入のイメージがつきやすいでしょう。
年金が「月額15万円」であっても、実際の振込額は13万円台となることもあります。
中には20万円、25万円という高額受給者もいますが、この場合はさらに天引きされるお金が増えるでしょう。
年金だけに頼ることなく、自分で老後資金を備えることも重要です。
例えば老後資金を作る手段として注目されるNISAやiDeCoなど、非課税制度を活用するのもひとつです。
こうした手段や年金制度の最新情報を知ることで、自分にとって必要なお金を効率良く準備しておきたいですね。



参考資料
- 東京都後期高齢者医療広域連合「保険料試算用シート(令和5年度分)」
- 八王子市「令和3年度(2021年度)から令和5年度(2023年度)の介護保険料(所得段階)」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査年報(家計収支編)2021年(令和3年)Ⅱ総世帯及び単身世帯の家計収支」
- 日本年金機構「年金額改定通知書と年金振込通知書(一体となったもの)」
太田 彩子


