2024年(令和6年)1月から、新NISAが始まります。
現在、すでにつみたてNISAに取り組んでいる人や、2023年中につみたてNISAをスタートするかどうか考えている人は、「現行のNISAはどうなるの?」「新しいNISAに移行になるの?」とその取扱いに疑問を持っている方がいるのではないでしょうか。
新NISAと現行NISA(一般NISA・つみたてNISA)は、別扱いです。
現在、つみたてNISAで保有している資産は、新NISAに「移行」することはありません。
今回は、新NISAの概要をおさえるとともに、現行のつみたてNISAが新NISAではどうなって、今始めても大丈夫かどうかについて解説します。
2024年から始まる新NISA
1/3
出所:金融庁「新しいNISA」
2024年1月から新NISA制度が始まります。
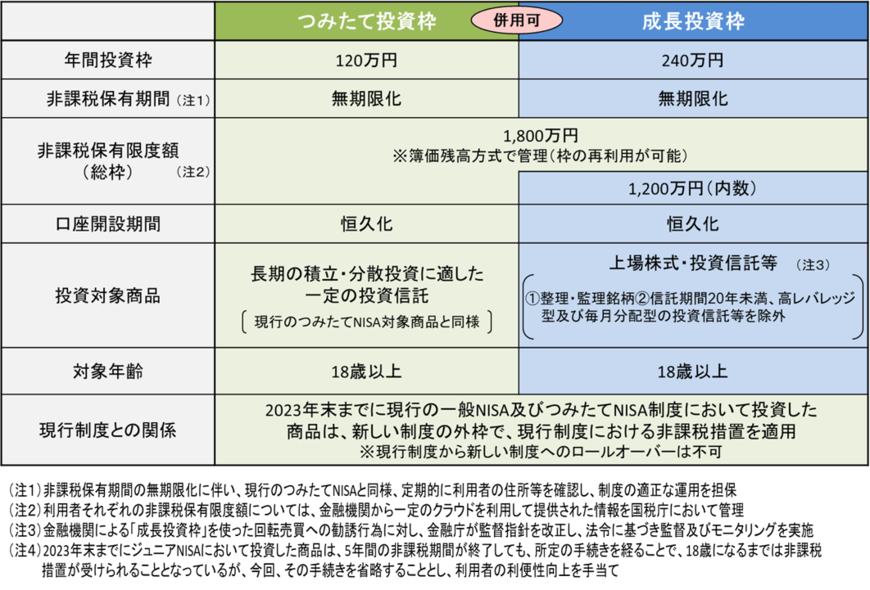
新しいNISAは、非課税期間が無期限になることや、投資枠が1800万円に拡大するなど、メリットが大きい制度です。
というのも、現行のNISAと比べ、自由度が高く、使い勝手がよいという特徴があるからです。
さっそく、新NISAの制度のポイント2つをみていきましょう。
新NISAのポイント1:非課税保有期間が無期限に
現行のNISAは、非課税投資ができる期間が、一般NISAは5年間、つみたてNISAは20年間と決まっています。
しかし、新NISAは、長期・積立・分散投資による継続的な資産形成を行うため、非課税保有期間が無期限になります。
また、制度そのものが恒久化するため、新NISAの口座開設は、いつでも都合のよいときから始めて、長期的に利用することができます。
新NISAのポイント2:年間投資上限額と非課税限度額が大きく広がる
現在のつみたてNISAの非課税枠は「年間40万円×20年=800万円」。
また、一般NISAの非課税枠は「年間120万円×5年=600万円」で、どちらか一つの制度を選択することになっています。
しかし、新NISAになると、「つみたて投資枠」は、年間120万円へ。
また、新NISAの「成長投資枠」は、240万円へと、どちらの投資枠も大きく拡大されます。
さらに、両方の枠が利用可能になるので、合計した年間非課税枠は360万円にもなります。
新NISAの非課税保有限度額(生涯投資枠)は最大1800万円で、成長投資枠の上限は1200万円までになります。
なお、新NISAではつみたて投資枠だけで1800万円投資することも可能です。
また、新NISAで運用した資産を売却した場合、翌年に売却分が非課税枠として復活するため再利用できます。
現行のつみたてNISAは新NISAが始まるとどうなる?
現在つみたてNISAに取り組んでいる人、2023年中につみたてNISAをスタートしようか迷っている人に中には、「現行NISAは2023年で終了するので、今から始めてもあまり意味がない」と思っている方がいるようです。
確かに2024年からは、新NISA制度が始まるため、現行制度は終了となります。
たしかに、新規買付(積立)ができるのは2023年末までで終了しますが、「廃止」になる訳ではありません。
現行のつみたてNISAを利用している人、今年中に始める人が保有する資産は、2024年以降も今までと同じく「つみたてNISA」の枠の中で保有し続けることができます。
【参考】金融庁の公式回答2/3

出所:金融庁「新しいNISA」
運用できる期間は、現行のつみたてNISAを始めた年から20年間。
もし、2023年から始めた人であれば、2042年までの20年間、非課税のまま運用できます。
2023年中につみたてNISAを始めれば、非課税での投資額がプラスとなりおトクに
現行のつみたてNISAを利用している方や、2023年から始める方が保有する資産は、新NISAの非課税保有限度額(生涯投資枠)の最大1800万円と、別枠で取り扱うことになります。
つまり、「現行制度のつみたてNISA枠プラス新NISA枠の1800万円」となり、通常よりも多くの非課税投資枠が手に入ります。
新NISA枠の1800万円も充分な非課税枠といえますが、さらに増えるため、おトクといえます。
もし、現行のつみたてNISAが始まった2018年から始めていた方であれば「40万円×6年=240万円」、2023年から始める方は「40万円」が、新NISA枠の1800万円とは別に外枠で運用を続けられます。
この利益に対しても、NISA枠ということで、税金はかかりません。
NISAを含めた資産形成を考えよう
3/3

umaruchan4678/shutterstock.com
投資にはリスクがあり、世の中の状況によっては、お金が減ってしまう可能性があります。
しかしつみたてNISAのように、ドルコスト平均法で、安いときに多く、高いときに少なく買い付けるという長期的な投資を前提にするならば、最終的に平均単価が低く抑えられます。
もし、短期的に損失を被る場合があったとしても、その損失をカバーできる可能性が高まります。
少しでも多い非課税枠で、老後資金を増やしたい方は、早めに動くことをおすすめします。



参考資料
舟本 美子