


老後を支える柱となるのが公的年金。
実は、一定の要件を満たす配偶者がいる場合、厚生年金の受給額に「加給年金」が加算されます。
特に年下の配偶者がいる方や、遅くに子どもを産んだ夫婦などは知っておいて損がないでしょう。
加給年金を受給できる要件を確認するとともに、2023年度からの金額を見ていきます。
【注目記事】【年金】みんな「厚生年金と国民年金」は本当は月いくらもらっているのか
1. 【厚生年金】加給年金とは?
加給年金は、厚生年金や共済年金に20年以上加入した人が、原則65歳時点で”一定の要件”を満たす配偶者や子どもがいる場合に支給されます。
配偶者の”一定の要件”とは以下のとおりです。
- 年金受給者に扶養(※)されていて65歳未満である
- 厚生年金や共済年金の加入期間が20年未満である
※配偶者の年収が850万円以下で同居している場合など
配偶者だけでなく、18歳到達年度の末日までの間の子または1級・2級の障害の状態にある20歳未満の子も対象となります。
2. 2023年度の加給年金の金額が決定
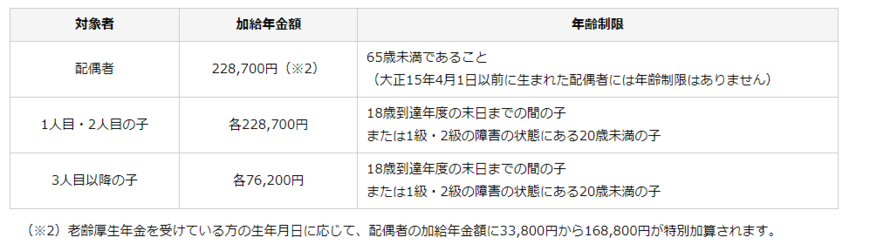
要件を満たす配偶者や子どもがいる場合、加給年金はいくら加算されるのか見ていきましょう。
2.1 加給年金の金額
1/3
出所:日本年金機構「加給年金額と振替加算」
基本的に22万8700円ですが、3人目以降の子どもからは一人あたり7万6200円の加算となります。
2022年度に比べ、若干の引き上げとなりました。
2.2 加給年金の特別加算
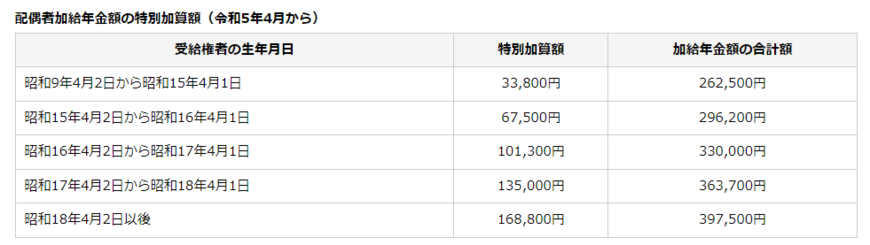
さらに、老齢厚生年金を受けている方の生年月日に応じて、配偶者の加給年金額に3万3800円から16万8800円が特別加算されます。
2/3
出所:日本年金機構「加給年金額と振替加算」
これにより、加給年金の金額は最大で39万7500円にものぼります(夫婦のみを考えた場合)。
通常の厚生年金に加え、約40万円が上乗せされると考えると手厚く感じるのではないでしょうか。
配偶者が65歳になるまで受け取れるので、5歳差なら5年分、10歳差なら10年分が受け取れることに。
そのため、年の差が大きいほどメリットがある制度だといえます。
3. 配偶者が65歳になれば振替加算
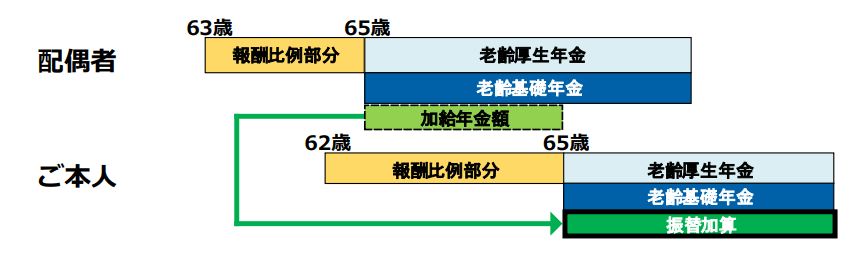
加給年金は、対象となる配偶者が65歳になるまで支給されます。
配偶者が65歳になれば支給停止となるものの、加給年金の対象であった本人が老齢基礎年金を受け取る場合に、本人の老齢基礎年金の額に加算がつきます。
これを「振替加算」といいます。
3/3
出所:日本年金機構「老齢年金ガイド令和5年度版」
ただし、以下の要件を満たす必要があります。
- 厚生年金保険または共済組合等の老齢(退職)年金、または障害年金(1,2級)を受け取るようになったとき。
- 退職改定または在職定時改定によって、受け取っている老齢(退職)年金の計算の基礎となる厚生年金保険と共済組合等の加入期間の合計が20年以上になったとき。
要件を満たす場合、「老齢基礎年金額加算開始事由該当届」を提出することで手続きできます。
4. 年の差夫婦が知っておきたい年金制度
2023年度の加給年金が公表されました。
要件を満たす配偶者がいる場合の加給年金は22万8700円で、さらに生年月日によっては最大16万8800円が上乗せされます。
年の差が大きい夫婦ほどメリットが大きく、例えば10歳の年の差があれば、最大で397万5000円にものぼります。
こうした制度を正しく知り、申請漏れがないように注意しましょう。
また、繰下げ受給をすると加給年金が受け取れない点にも注意が必要です。
年金制度を正しく知り、「夫婦の合計の年金」を総合的に考えるようにしましょう。



参考資料
太田 彩子


