


2022年に多くの家計を直撃した値上げラッシュは、今年も続くことが見込まれています。
とりわけ、限られた収入でやりくりをする年金世代にとっては、「より厳しい年」になる可能性は高いでしょう。
そこで今回は、いまのシニア世代が、毎月どのくらいの年金を受け取っているのかを見ていきます。60歳~90歳以上の各年齢ごとの平均額を、最新版の厚生労働省の資料より紹介します。
【注目記事】つみたてNISA「月3万円を年率3%」で20年間運用できた場合をシミュレーション
1. 年金のしくみをおさらい
最初に、公的年金のしくみをおさらいしましょう。日本の公的年金制度は「国民年金」と「厚生年金」の2階建て構造となっています。
1/5

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
それぞれの特徴は以下のとおりです。
1.1 国民年金(1階部分)
- 加入対象:原則日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直しが行われます)
- 年金額:満額77万7792円(※)×調整率(未納期間がある場合は差し引かれます)
※令和4年度の年額
1.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料によって決まります(国民年金に上乗せで支給)
次では、それぞれの受給額を、最新版の厚生労働省の資料より紹介します。
2. 【一覧表】60歳~90歳以上の「国民年金と厚生年金の受給額」年齢別の平均は?
ここからは、厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」をもとに、いまのシニア世代が実際にどのくらい年金を受給できているのかを確認していきましょう。
以下は「60歳」から「90歳以上」までの、各年齢の平均年金月額を1歳刻みで確認したものです。
2/5

出所:厚生労働省「令和3年度 厚生年金・国民年金事業の概況」
2.1 【年齢別】国民年金の平均年金月額
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
- 90歳以上:5万1382円
2.2 【年齢別】厚生年金の年金平均月額
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
- 90歳以上:16万460円
- ※厚生年金に国民年金(基礎年金)の月額を含む
国民年金を65歳以降に受給している方たちは、平均年金月額が5万円なかばでほぼ変わりがありません。
65歳より前に繰り上げ受給している方たちを除くと、受給額が全年齢でほとんど変わらないというのは、国民年金の保険料が一律ということが大きく起因していると考えられますね。
一方、厚生年金の場合は年齢とともに受給額が多くなっていることが分かりますね。
また、国民年金と厚生年金は「65歳未満の年金額が低い」という点が共通して見られます。これはおそらく以下の要因によるものと考えることができます。
厚生年金
- 65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引き上げにより、主に定額部分のない、報酬比例部分のみの者となる。
国民年金
- 65歳未満の国民年金の受給権者は、繰り上げ受給(※)を選んだ支給を選択した者となる。※繰り上げ受給:1カ月繰り上げるごとに、年金額が0.4%減額される。
3. 今の年金世代。受給額はいくら?
続いて、同資料より、国民年金・厚生年金の受給額分布を見ていきます。
3.1 国民年金「年金受給額分布」を見る
3/5

出所:厚生労働省「令和3年度 厚生年金・国民年金事業の概況」
国民年金月額階級別の老齢年金受給権者数(総数:3342万8985人)
- 1万円未満:7万27人(0.2%)
- 1万円以上~2万円未満:28万4152人(0.9%)
- 2万円以上~3万円未満:90万3006人(2.7%)
- 3万円以上~4万円未満:274万9550人(8.2%)
- 4万円以上~5万円未満:463万6048人(13.8%)
- 5万円以上~6万円未満:791万730人(23.7%)
- 6万円以上~7万円未満:1500万3006人(44.9%)
- 7万円以上~:187万2466人(5.6%)
国民年金月額のボリュームゾーンは6万円~7万円未満。受給権者数は1500万3006人で、国民年金受給権者の44.9%。ほぼ半数の人が、満額(※)に近い年金を受け取れていることがわかります。
※国民年金の満額とは※
20歳から60歳までの40年間、未納期間なく国民年金保険料を納付した場合に受け取れる国民年金の年金額。2022年度の月額は6万4816円。
4/5

日本年金機構「令和4年4月分からの年金額等について」
3.2 厚生年金「年金受給額分布」を見る
続いて、厚生年金の受給額についても見ていきます。
5/5
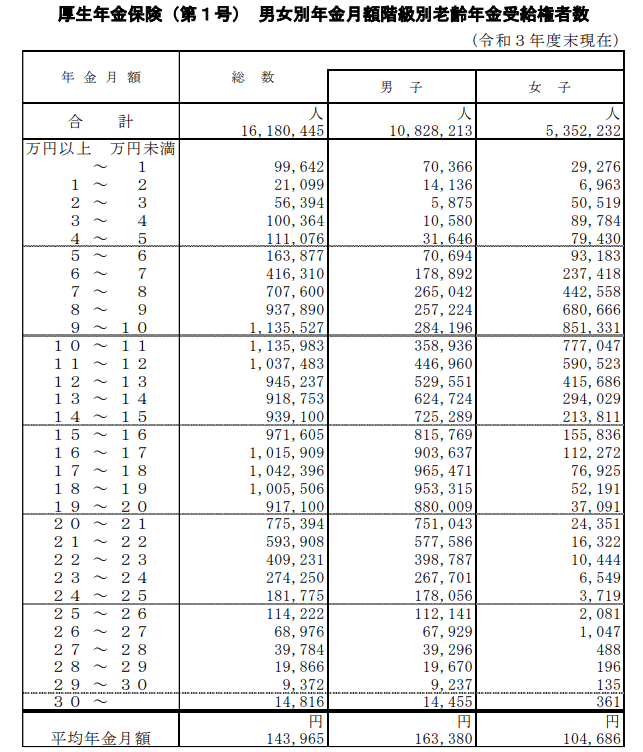
出所:厚生労働省「令和3年度 厚生年金・国民年金事業の概況」
厚生年金の月額階級別の老齢年金受給権者数(総受給者数:1618万445人)
つづいて厚生年金の受給額分布についても見ていきましょう。
- 1万円未満:9万9642人(0.6%)
- 1万円以上~2万円未満:2万1099人(0.1%)
- 2万円以上~3万円未満:5万6394人(0.4%)
- 3万円以上~4万円未満:10万364人(0.6%)
- 4万円以上~5万円未満:11万1076人(0.7%)
- 5万円以上~6万円未満:16万3877人(1.0%)
- 6万円以上~7万円未満:41万6310人(2.6%)
- 7万円以上~8万円未満:70万7600人(4.4%)
- 8万円以上~9万円未満:93万7890人(5.8%)
- 9万円以上~10万円未満:113万5527人(7.0%)
- 10万円以上~11万円未満:113万5983人(7.0%)
- 11万円以上~12万円未満:103万7483人(6.4%)
- 12万円以上~13万円未満:94万5237人(5.8%)
- 13万円以上~14万円未満:91万8753人(5.7%)
- 14万円以上~15万円未満:93万9100人(5.8%)
- 15万円以上~16万円未満:97万1605人(6.0%)
- 16万円以上~17万円未満:101万5909人(6.3%)
- 17万円以上~18万円未満:104万2396人(6.4%)
- 18万円以上~19万円未満:100万5506人(6.2%)
- 19万円以上~20万円未満:91万7100人(5.7%)
- 20万円以上~21万円未満:77万5394人(4.8%)
- 21万円以上~22万円未満:59万3908人(3.7%)
- 22万円以上~23万円未満:40万9231人(2.5%)
- 23万円以上~24万円未満:27万4250人(1.7%)
- 24万円以上~25万円未満:18万1775人(1.1%)
- 25万円以上~26万円未満:11万4222人(0.7%)
- 26万円以上~27万円未満:6万8976人(0.4%)
- 27万円以上~28万円未満:3万9784人(0.3%)
- 28万円以上~29万円未満:1万9866人(0.1%)
- 29万円以上~30万円未満:9372人(0.1%)
- 30万円以上~:1万4816人(0.1%)
さきほどの国民年金とは異なり、厚生年金の受給額は人によってばらつきがあります。その中でも受給者の割合が多いのは「9万円以上~11万円未満」のゾーンですね。
「現役時代は会社員だったから、この金額に国民年金が上乗せされる」と思われる方も多いですが、上記データは国民年金の月額も含む年金額である点には留意が必要ですね。
受給額にばらつきがあるとはいえ、国民年金も含めた年金額のボリュームゾーンが「9万円以上~11万円」となると「毎月だいたい10万円程度で生活するなんて無理だ」と不安になった方も多いのではないでしょうか。
将来の年金に漠然とした不安を持つ人は多いでしょう。また、いまのシニア世代が実際に受取る年金額を見て、「年金だけに頼らず、自分で老後資金を準備しないと」と強く感じた方は少なくないでしょう。
そこで次の項では、自分で老後資金を準備するにあたり、取り組みやすいスタイルについて考えていきます。
4. 自分でつくる老後資金は「取り組みやすいスタイル」で
「誰でもカンタンにできる、自分でつくる老後資金の作り方」と聞くと、皆さんは何を思い浮かべますか?
「預貯金」「つみたてNISA」「iDeCo」「個人年金」
今はお金を貯めるのに色々な方法がありますが、上記であげた方法は全て「お金を貯める」ということに対して適切な方法だと言えます。
しかし、注意したいのはこれらの方法が人によって向き不向きがあるということです。
では実際に、これら3つの方法がどのような人に向いているのかを、カンタンに説明していきたいと思います。
預貯金
- 特徴:基本的には元本が保証されるが、低金利のご時世、受取る利息はごくわずか。まとまった老後資金を作るには、毎月の積立額を多く設定必要がある。
- 向いている人:毎月まとまった金額を貯蓄に回せる余裕があるものの、資産運用(投資)には抵抗感を持っている
つみたてNISA
- 特徴:毎月少額から(※証券会社によってはポイントで)の投資が可能。運用資産を途中解約して、そのお金をいつでも引き出すことができる。ただし、運用商品が比較的リスクを抑えた商品に限定されているため、積極的に資産運用を行いたい人は、やや物足りなさを覚える可能性も。
- 向いている人:試しに投資を始めてみたい人や、運用資産を引き出す予定がある人など
iDeCo(イデコ:個人型確定拠出年金)
- 特徴:掛金が全額所得控除になるため、節税メリットを受けながら資産運用が可能。ただし60歳までは引き出し制限がある
- 向いている人:万一のときにすぐに引き出せる余裕資金が既にあり、かつ節税しながら資産運用をしたい人
個人年金
- 特徴:万一の死亡保障や介護保障に備えながらの資産運用が可能。ただし途中解約すると元本割れが生じる
- 向いている人:子どもや配偶者がおり、万一の保障に備えながら長期運用で老後に備えたい人
いかがでしょう。皆さん、この中に何となく「これがいいかな?」というものはありましたか?1月は暮らしやお金まわりを整えるには絶好のタイミング。まずは情報収集から始めてみましょう。



参考資料
鶴田 綾

