


2022年10月から、これまで企業型確定拠出年金(企業型DC)に加入しており、企業型年金規約の定めによりiDeCoをはじめられなかった方でも、iDeCoに加入できるようになりました。
加入者の要件が緩和された「iDeCo」。同じく毎月積み立てる積立投資で非課税制度のある「つみたてNISA」と比較して、どちらからはじめるか悩まれる方もいるでしょう。
1/2
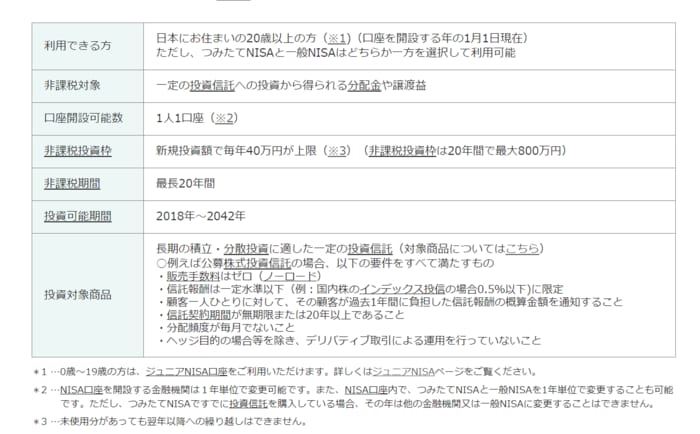
出所:金融庁「つみたてNISA」
両者ともメリット・デメリットがありますが、iDeCoは原則60歳まで引き出せないため、「まだはじめるには早かった」と思う場合もあります。
今回は両者の加入者数を比較しながら、iDeCoをはじめるタイミングについて見ていきましょう。
「iDeCo」加入者はどれくらいか
まずはiDeCoとつみたてNISAの加入者数を比較しましょう。
iDeCo公式サイトによれば、iDeCoの加入者は以下の通り。
2/2

出所:iDeCo公式サイト iDeCo(個人型確定拠出年金)の加入者数等について
iDeCoの加入者(2022年8月時点)
- 第1号加入者:28万8074人
- 第2号加入者:220万559人
- 第3号加入者:11万3427人
- 第4号加入者(任意加入被保険者):2845人
合計260万4905人
iDeCoは私的年金制度であり、「国民年金の第1号被保険者、第3号被保険者、任意加入被保険者」や「厚生年金の第2号被保険者」、また第2号被保険者でも企業型DCやDBの状況などにより、毎月の掛け金が異なります。
最も加入しているのは第2号加入者が多く、すべて合計すると約260万人が加入しています。
「つみたてNISA」口座数はどれくらいか
では、つみたてNISAの口座数はどれくらいでしょうか。日本証券業協会「NISA口座開設・利用状況調査結果 (2022年6月30日現在)について」によると2022年6月末時点で、つみたてNISA口座数は434万口座でした。
つみたてNISAは20歳以上であれば誰でもはじめられます。年代別に見ると以下の通り。
つみたてNISAの口座数
- 20歳代:99万口座
- 30歳代:146万口座
- 40歳代:109万口座
- 50歳代:57万口座
- 60歳代:17万口座
- 70歳代:5万口座
- 80歳以上:1万口座
合計:434万口座
一般NISAと比べると、20~30歳代はつみたてNISAのほうが多く、40歳代で同口座数、50歳代以降は一般NISAのほうが多くなっています。
このことから、つみたてNISAは若い世代で人気があるとわかるでしょう。
iDeCoの加入者数とつみたてNISAの口座数を単純に比較すると、つみたてNISAのほうが多くなりました。
【iDeCo】まだ早い?はじめる時の注意点
はじめに確認した通り、iDecoは私的年金のため原則60歳まで引き出せません。この流動性の低さが、「iDecoとつみたてNISAどちらからはじめるべきか」という選択を大きく左右するとも言えるでしょう。
20~30歳代の若い世代であれば、60歳になるまで約30年前後あります。
その期間、家族の人数が増えたり、転職したり、夫婦の働き方が変わったり、離婚してシングルマザーとなったりなど、さまざまなライフプランの変化があることも考えられます。
今回のコロナ禍や急速な物価高のように、「お金を引き出したい」と思う場面がくることが全くないとは誰しも言えません。
夫婦の働き方や子どもの人数、また夫婦の働き方がある程度変化するうちは、iDeCoをはじめるよりもつみたてNISAのほうが、万が一にも対応できると言えるでしょう。
【iDeCo】もうやるべき?と思うタイミングがくることも
一方で、iDecoは60歳まで引き出せないため、「老後資金」と限定できる点は優秀ともいえます。
私的年金制度であり、将来は一時金もしくは年金として受け取ることになります。
厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金の平均月額は男性で16万4742円、女性で10万3808円。
これは現時点であり、少子高齢化の今、これより下がる可能性は十分あります。また、女性の働き方によっては厚生年金が少ない、国民年金のみというご家庭もあり、年金だけでは生活できないご家庭が多くなるでしょう。
公的年金のみで生活できないなら仕事をする方法もありますが、平均的な健康寿命は70歳代前半~半ばです。働くことができない時でも、私的年金があると貯蓄を切り崩す心配もなく安心ですよね。
つみたてNISAでも老後資金の準備はできますが、老後不安が高まる現代では、あわせてiDeCoも行うとより安心でしょう。
制度改正により、iDeCoは国民年金加入者であれば65歳まで加入でき、また受け取りも75歳まで伸ばせるようになりました。これにより、40~50歳代でもiDeCoを活用しやすくなるでしょう。
つみたてNISAとは違い、iDeCoには元本確保型の商品もあります。リスクについてもうまく分散すると、老後資金として備えられるでしょう。
まとめにかえて
実際につみたてNISAやiDeCoをはじめるタイミングは個人差がありますが、それぞれ特徴があるので、よく比較して検討するといいでしょう。
両方とも老後資金の準備には有効な手段なので、まずは情報収集をしてみてくださいね。



参考資料
- iDeCo公式サイト iDeCo(個人型確定拠出年金)の加入者数等について
- 日本証券業協会「NISA口座開設・利用状況調査結果 (2022年6月30日現在)について」
- iDeCo公式サイト 2022年の制度改正の概要
- 金融庁「つみたてNISA」
宮野 茉莉子


