


2022年度の年金受給額は0.4%減額となりました。
ささやかれる年金の不安。将来いくら貰えるか、ご存知ない方もいるでしょう。
少子高齢化により、現役世代が年金を受給するころには今よりも少なくなる可能性はあります。しかし今の年金受給額を知っておくと一つの目安になるでしょう。
今回は月1万円未満~30万円以上貰える人の人数と、月15万円以上貰える人の割合をみていきます。
【注目記事】【厚生年金】男性「ひとりで月15万円以上」は何パーセントか。受給予定額を知る方法2選
1. 厚生年金と国民年金のおさらい
まずは日本の年金制度を再確認しましょう。
1/4

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
国民年金は原則20歳以上60歳未満の方が加入します。自営業やフリーランス、専業主婦、また厚生年金に加入していないパートの方は国民年金になり、一律の保険料を払います。
一方、厚生年金は会社員や公務員、またパートの方でも特定適用事業所につとめ、一定条件を満たした方が、国民年金に上乗せして加入します。
厚生年金は収入に応じた保険料を支払います。
2. 厚生年金「月15万円以上」は何パーセントか
厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は以下の通り。
2.1 厚生年金の平均月額
全体:14万4366円
- 男性:16万4742円
- 女性:10万3808円
全体平均では月15万円には届きませんが、男性のみだと15万円を超えます。
実際に1万円ごとの受給者数を見ていきましょう。
2.2 厚生年金の年金月額階級別の老齢年金受給者数の直近データ
2/4
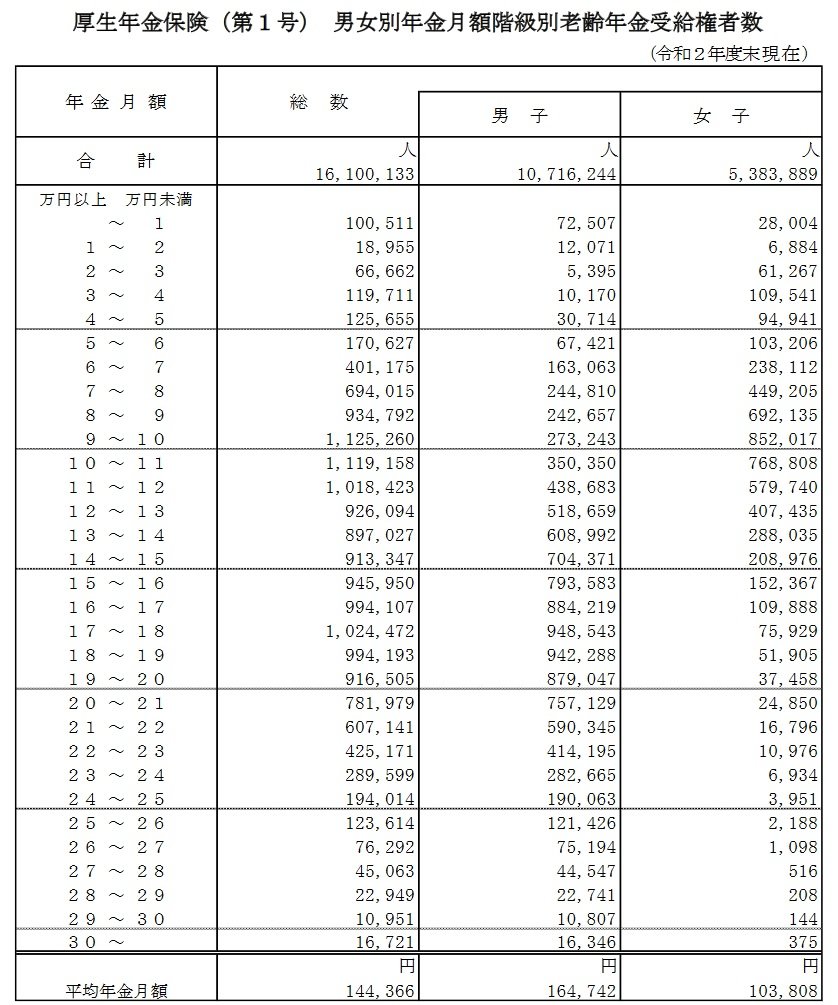
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
※国民年金部分を含む
厚生年金の受給額が月15万円を超える割合は、全体で約46%と半分ほどでした。
しかし男女差があるため、詳しく確認していきましょう。
3. 厚生年金「月15万円以上」は何パーセントか【男性】
まずは男性の受給者数を1万円レンジで確認します。
3.1 【厚生年金】男性の年金月額階級別の老齢年金受給者数のデータ
- 1万円未満:7万2507人
- 1万円以上~2万円未満:1万2071人
- 2万円以上~3万円未満:5395人
- 3万円以上~4万円未満:1万170人
- 4万円以上~5万円未満:3万714人
- 5万円以上~6万円未満:6万7421人
- 6万円以上~7万円未満:16万3063人
- 7万円以上~8万円未満:24万4810人
- 8万円以上~9万円未満:24万2657人
- 9万円以上~10万円未満:27万3243人
- 10万円以上~11万円未満:35万350人
- 11万円以上~12万円未満:43万8383人
- 12万円以上~13万円未満:51万8659人
- 13万円以上~14万円未満:60万8992人
- 14万円以上~15万円未満:70万4371人
- 15万円以上~16万円未満:79万3583人
- 16万円以上~17万円未満:88万4219人
- 17万円以上~18万円未満:94万8543人
- 18万円以上~19万円未満:94万2288人
- 19万円以上~20万円未満:87万9047人
- 20万円以上~21万円未満:75万7129人
- 21万円以上~22万円未満:59万345人
- 22万円以上~23万円未満:41万4195人
- 23万円以上~24万円未満:28万2665人
- 24万円以上~25万円未満:19万63人
- 25万円以上~26万円未満:12万1426人
- 26万円以上~27万円未満:7万5194人
- 27万円以上~28万円未満:4万4547人
- 28万円以上~29万円未満:2万2741人
- 29万円以上~30万円未満:1万807人
- 30万円以上~:1万6346人
男性は月17~18万円がボリュームゾーンとなっており、月15万円以上貰っている人も多いでしょう。
ひとりで厚生年金を月15万円以上受給する男性は約65%と半分以上ですが、実はおよそ3人に1人はもらえていないことがわかります。
4. 厚生年金「月15万円以上」は何パーセントか【女性】
女性の受給額も確認します。
4.1 【厚生年金】女性の年金月額階級別の老齢年金受給者数のデータ
- 1万円未満:2万8004人
- 1万円以上~2万円未満:6884人
- 2万円以上~3万円未満:6万1267人
- 3万円以上~4万円未満:10万9541人
- 4万円以上~5万円未満:9万4941人
- 5万円以上~6万円未満:10万3206人
- 6万円以上~7万円未満:23万8112人
- 7万円以上~8万円未満:44万9205人
- 8万円以上~9万円未満:69万2135人
- 9万円以上~10万円未満:85万2017人
- 10万円以上~11万円未満:76万8808人
- 11万円以上~12万円未満:57万9740人
- 12万円以上~13万円未満:40万7435人
- 13万円以上~14万円未満:28万8035人
- 14万円以上~15万円未満:20万8976人
- 15万円以上~16万円未満:15万2367人
- 16万円以上~17万円未満:10万9888人
- 17万円以上~18万円未満:7万5929人
- 18万円以上~19万円未満:5万1905人
- 19万円以上~20万円未満:3万7458人
- 20万円以上~21万円未満:2万4850人
- 21万円以上~22万円未満:1万6796人
- 22万円以上~23万円未満:1万976人
- 23万円以上~24万円未満:6934人
- 24万円以上~25万円未満:3951人
- 25万円以上~26万円未満:2188人
- 26万円以上~27万円未満:1098人
- 27万円以上~28万円未満:516人
- 28万円以上~29万円未満:208人
- 29万円以上~30万円未満:144人
- 30万円以上~:375人
女性の厚生年金は月9万円から10万円がボリュームゾーンで、月15万円以上貰える人は約9%でした。
女性の場合、9割は厚生年金でも15万円以上もらえません。この傾向を早めに知り、老後に備える必要があるでしょう。
5. 年金生活は年収いくら必要か
では、年金生活ではいくらくらい年収が必要でしょうか。
厚生労働省「2021(令和3)年 国民生活基礎調査の概況」によると、高齢者世帯の総所得の平均は332万9000円です。
3/4

出所:厚生労働省「2021(令和3)年 国民生活基礎調査の概況」
高齢者世帯の総所得は2011~2020年まで300万円台前半で推移しており、高齢者の生活には年収300万円ほど必要なことがわかります。
現役時代より世帯年収が下がるご家庭もあるので、年金生活に備えて生活水準を調整する必要はあるでしょう。
高齢者の総所得の内訳を見ると、年金は207万4000円。月17万円台です。
4/4

出所:厚生労働省「2021(令和3)年 国民生活基礎調査の概況」
残りの部分は雇用者所得が58万7000円、つまり月にして約5万円仕事で収入を得ています。また、財産所得や企業年金・個人年金もあります。
現代でも年金だけで生活する世帯は少なくなり、仕事による収入や財産所得、個人年金などで皆さん対応されています。
この必要性は今後強まると考えられるでしょう。
6. まとめにかえて
現役世代が年金生活になる頃には、今よりも仕事による収入や財産収入、個人年金などで老後に備える必要性が増します。
長く続けられる仕事を考えたり、私的年金や資産運用を取り入れたりして、老後資金を準備する方は増えるでしょう。
最近話題のiDeCoやつみたてNISAといった運用益が非課税になる制度も、まず調べてみることからはじめるといいでしょう。運用はリスクが怖い方も多いですが、リスクを具体的に学び、ご自身に合った金融商品や運用方法を選ぶことが大切です。
老後に向けて時間のある時に、情報収集からはじめてみてはいかがでしょうか。



参考資料
宮野 茉莉子


