2019年に話題になった「老後2000万円問題」。
金融庁が公表したレポートが発端で、「老後は公的年金のみでは月約5万5000円不足がでる」という話が公になり、公的年金制度のモデルが不安視されるという内容でした。
1/4
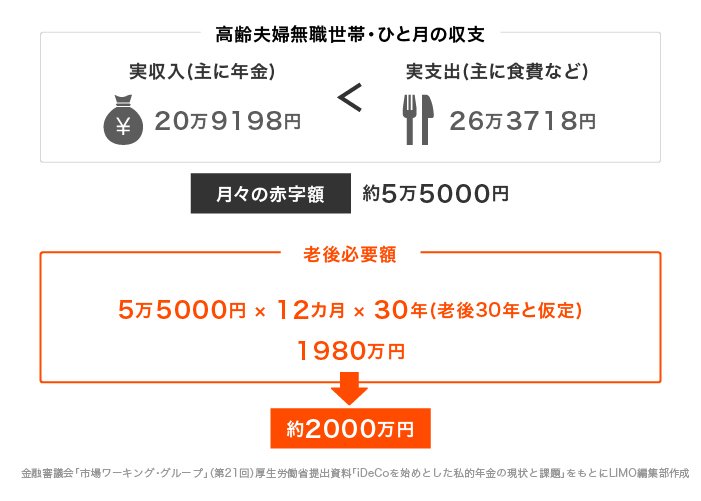
出所:金融審議会「市場ワーキング・グループ」(第21回)厚生労働省提出資料「iDeCoを始めとした私的年金の現状と課題」をもとにLIMO編集部作成
実際には老後の必要金額は人それぞれのため、誰しも2000万円が必要だと一概には言えません。
ですが、「老後2000万円」の注意したい点として、2000万円の根拠となった計算では、「持ち家を前提としていること」や「介護費用が含まれていないこと」などが挙げられます。
そこで、今回は退職後の貴重な収益源となる「公的年金」についてまとめ、実際にいくらぐらい年金が受け取れるのかを確認する方法についてもお伝えします。
【注目記事】【年金】みんなの「厚生年金と国民年金」ひと月の受給額いくらか。令和4年度の平均額も見る
1. 日本の公的年金( 国民年金・厚生年金)はどうなっているのか
まずは日本の年金制度について、その仕組みをおさらいします。
現在、年金と言われているものには、確定給付企業年金や確定拠出年金などの私的年金と、国が社会保障の給付として行う公的年金があります。
公的年金は2階建て構造になっており、原則20歳以上のすべての国民が加入し、基礎給付を行う国民年金と、それに上乗せして支給される厚生年金保険があります。
2/4
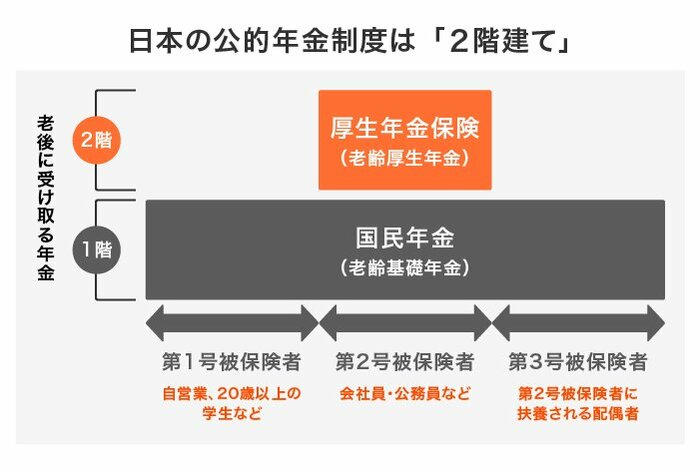
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1階部分の国民年金(老齢基礎年金)は、国内に住む20歳から60歳までの方に加入義務があり、毎月の保険料は一律となっています(自営業者や扶養されている配偶者などが該当)。
また、国民年金の保険料や年金額には毎年度調整が入り、金額が変動します。賃金スライドや物価スライドをもとに改定率が定められ、その年の4月から適用されます。
2階部分の厚生年金は、国民年金に上乗せして、公務員や会社員などが加入する年金制度です。
国民年金は、保険料の額も将来もらえる金額も定額になっていますが、厚生年金の場合は、給与額に応じた保険料を納めるため、将来もらえる年金額も、その給与額に基づいた金額になります。
2. 厚生年金の男性の受給額を一覧表で見る
次に厚生年金の平均受給額と受給人数について、厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」をもとに確認していきましょう。
以下の厚生年金の金額には国民年金の金額も含まれています。
3/4

出所:厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
【男性】平均月額 16万4742円
- 1万円未満 7万2507人
- 1万円以上~2万円未満 1万2071人
- 2万円以上~3万円未満 5395人
- 3万円以上~4万円未満 1万170人
- 4万円以上~5万円未満 3万714人
- 5万円以上~6万円未満 6万7421人
- 6万円以上~7万円未満 16万3063人
- 7万円以上~8万円未満 24万4810人
- 8万円以上~9万円未満 24万2657人
- 9万円以上~10万円未満 27万3243人
- 10万円以上~11万円未満 35万350人
- 11万円以上~12万円未満 43万8683人
- 12万円以上~13万円未満 51万8659人
- 13万円以上~14万円未満 60万8992人
- 14万円以上~15万円未満 70万4371人
- 15万円以上~16万円未満 79万3583人
- 16万円以上~17万円未満 88万4219人
- 17万円以上~18万円未満 94万8543人
- 18万円以上~19万円未満 94万2288人
- 19万円以上~20万円未満 87万9047人
- 20万円以上~21万円未満 75万7129人
- 22万円以上~23万円未満 41万4195人
- 24万円以上~25万円未満 19万63人
- 25万円以上~26万円未満 12万1426人
- 26万円以上~27万円未満 7万5194人
- 27万円以上~28万円未満 4万4547人
- 28万円以上~29万円未満 2万2741人
- 29万円以上~30万円未満 1万807人
- 30万円以上~ 1万6346人
合計 1071万6244人
男性の平均受給額は月に16万4742円。
図表の分布を見ると、月17万円~18万円を受け取っている方が最も多いことが分かり
ます。月に15万円以上受け取る男性は69万73138人と、全体の65%を占めます。
男性であれば、半数以上が厚生年金を月15万円以上受け取っていることが分かりました。
ただし、厚生年金は収入による違いも大きく、個人差が非常に大きいもの。平均を鵜呑みにせず、「自分の場合はいくらか」を正確に把握しておきましょう。
3. 厚生年金や国民年金の受給額を知る方法2選
では、実際に「自分の場合は、いくら年金を受け取れるのか」を知る方法を2つご紹介します。
3.1 年金の受給額を知る方法1:ねんきんネット
日本年金機構の「ねんきんネット」に登録すれば、24時間いつでも年金額などを確認できます。
最新の年金記録がいつでも確認でき、将来受け取る老齢年金の見込額を試算することもできます。登録方法は以下の2つ。
- ユーザIDの取得:基礎年金番号やメールアドレスを利用
- マイナポータルへの連携:マイナンバーカードを利用
登録することで将来の年金額を定期的に確認ができるため、老後資金を具体的に計画する際に役立つでしょう。
3.2 年金の受給額を知る方法2:ねんきん定期便
ねんきん定期便は、毎月誕生日月に日本年金機構から送られてくる郵便はがきです。
年金の加入期間や加入実績に応じた年金額、これまでいくらの保険料を納付したかなど年金について知りたい情報が詰まっていますので、捨てずにしっかりと確認しましょう。
50歳未満と50歳以上で内容が少し違い、50歳未満の方は「これまでの加入実績に応じた年金額」が、50歳以上になると「年額の見込額」が記載されています。
4/4

出所:日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和4年度送付分)」
また、35歳、45歳、59歳という節目の年には全期間の年金記録が記された封書が送られてきますので、大切に保管し、きちんと目を通しておきましょう。
早いうちから自分の年金の受給額を把握することで、老後資金に向けたマネープランをより具体的に考えることができます。
4. 老後資金の対策は早めにはじめよう
退職後は収支やライフスタイルが大きく変化するため、老後の生活をイメージしにくいという方も少なくありません。
まずは、自分がいくら年金を受け取れるのかを明確に把握し、自分が望んでいる老後の生活費と不足する金額を出すことから始めてみましょう。
老後の資産形成のサポートとして、国のiDeCoや民間の個人年金制度などさまざまな選択肢があります。自分に合った方法を見つけ、無理のないライフプランを目指しましょう。



参考資料
- 日本年金機構「令和3年4月分からの年金額等について」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和4年度送付分)」
仲宗根 梨世