30~40歳代は仕事に励み、家庭では子育て真っ盛りといった、仕事も家庭も精力的にこなす世代といえるでしょう。
働く世代だからこそ保険への加入を考えたいものですが、ライフステージによって必要な保障が変わってきます。「無駄に保険をかけていないか、契約内容を理解しているか」など現在かけている保険を見直すことは大切です。
今回は働く世代はどんな保険に入ったらいいのか、保険選びのポイントを解説します。
【働く世代】30~40歳代が入っておくべき保険3タイプ
保険には「生命保険(死亡保険)、医療保険、がん保険、学資保険、個人年金保険、損害保険」などさまざまな種類があります。
ここでは貯蓄を目的とした保険や物に関する損害保険などは省き、病気やケガ、死亡リスクなどに対応する保険の中で30~40歳代の働く世代が入っておくべき保険として、「死亡保険、医療保険、がん保険」の3つを取り上げたいと思います。
「死亡保険」は死亡あるいは高度障害になったときに、遺された家族に保険金が支払われる保険です。
「医療保険」は病気やケガをして入院または手術をしたときに、給付金が支払われる保険です。
「がん保険」も医療保険の一種です。がん保険はがんに特化した保険で、がんと診断されたときに一時金を受け取れるがん診断給付金などがあります。
それぞれ細かくみていきましょう。
30~40歳代が入っておくべき保険1.死亡保険の選び方
死亡保険は、被保険者が死亡・高度障害になったとき、または満期まで生存したときに受取人に保険金が支払われる保険です。保険金が支払われると、保険契約は消滅します。
死亡保険は保障の期間が定められている「定期保険」と、保障が一生涯続く「終身保険」の二つに分けられます。
一般的に同じ保険金額であれば、定期保険の方が保険料は安く済むため、子どもが成人するまでの期間、割安な保険料で高額な死亡保険金を用意したいという場合には「定期保険」を選ぶとよいでしょう。
1/3
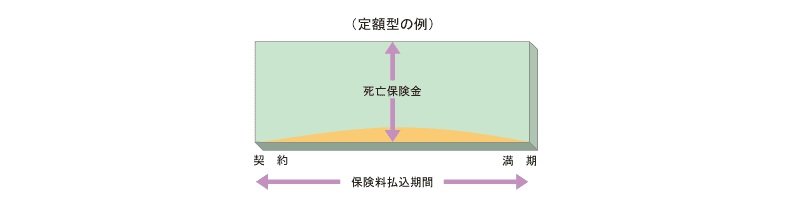
出典:公益財団法人 生命保険文化センター「定期保険」
一方、死後の整理資金を準備したいというニーズには「終身保険」がよいでしょう。終身保険の保険料の支払い方法には、「終身払」と「有期払」があります。
2/3
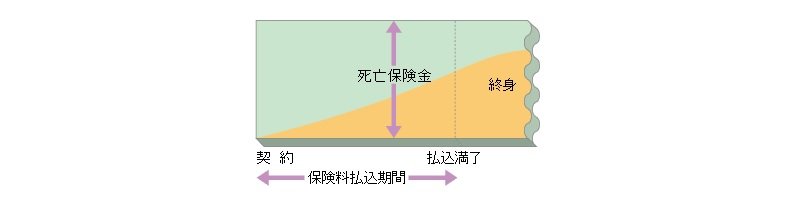
出典:公益財団法人 生命保険文化センター「終身保険」
終身払は1回の保険料の支払いは有期払よりも安くなりますが、一生涯支払う必要があります。有期払は保険料払込期間を決めて、その期間の支払いは終身払よりも高くなりますが、期間後は保険料の支払いがなくなります。
長生きした場合には、終身払よりも保険料総額が安くなる場合があります。
「死亡保険」選びのポイント2つ
最初に「どんな保障を求めるのか」保障ニーズを明確にする必要があります。
独身なのか、家族持ちなのかで保障ニーズは異なります。独身で誰かを支える必要がないのであれば、死亡保障を付ける必要はないでしょう。将来、家族を持つようになった時に考えましょう。
家族がいる場合は、「子どもの数、配偶者の収入、遺族年金」の額などによって必要な保障額が変わってきます。また、子どもの年齢や配偶者の就業状況などで保険期間も変わってきます。
「どのくらいの期間、どのくらいの保障が必要か」というニーズを明確にしましょう。
「死亡保険」選びのポイント1.死亡保険の必要な保障額の求め方
- 「遺族の生活費」-「遺族の収入」=必要な保障額
遺族の生活費は日々の生活費に加えて、今後必要になってくる教育費なども加えて必要な年数分の総額を出します。教育費については、文部科学省「子供の学習費調査」などを参考にするとよいでしょう。
ここから遺族の収入を引きます。配偶者の収入以外にも「遺族基礎年金、遺族厚生年金、死亡退職金」なども収入に含みます。この差額が必要な保障額となります。
「死亡保険」選びのポイント2.ライフステージで保障は変わる
結婚、出産、住宅購入、子どもの独立など、その人のライフステージによって必要な保障額は変わってきます。
出産で子どもの数が増えれば、支出が増えるので保障額も増えます。
また住宅ローンを利用して住宅を購入すると、多くの場合「団体信用生命保険(団信)」に加入します。団信は住宅ローンの返済中に契約者が亡くなったり、高度障害状態になった場合に、保険金により残りの住宅ローンが弁済される制度です。
つまり、団信は死亡保険の一種といえるので、団信加入前に死亡保険に加入していれば、保障が重複してしまうことになります。そのため、住宅購入時には死亡保険の見直しを行うとよいでしょう。
子どもが独立すれば、支出は大幅に減ります。保険期間を子どもの独立までにする、保障額を減らすなど、ここでも見直しが必要となります。
30~40歳代が入っておくべき保険2.医療保険
病気やケガで入院や手術をしたときに、医療保険に入っていれば給付金を受け取れます。医療保険は治療費の工面だけでなく、療養が長引いて仕事ができずに、収入が途絶えるリスクにも備えることができます。
30~40歳代で家族を養っている世代は、働けないことによる収入減は手痛いものがあります。
ただし、健康保険に加入している会社員は「傷病手当金」の支給を受けられます。
月給のおよそ3分の2の額を最長1年6カ月間受け取ることができます。
自営業者などの国民健康保険の加入者にはこの制度はないので、収入減などに備えるには別途「収入保障保険」などの加入を検討する必要があります。
医療保険には、大きく二つ「入院給付金」と「手術給付金」があります。入院給付金は、入院1回あたりの支払い限度日数と通算の支払い限度日数があります。
- 支払い限度日数・・・60日型、120日型が多い
- 通算支払い限度日数・・・入院を何度も繰り返した場合、給付金支払日数は通算され、限度日数が決められている。1000日程度が多い
厚生労働省の「令和2年患者調査の概況」によると、退院患者の平均在院日数は32.3日となっています。
この結果を見ると60日型で充分に思えますが、統合失調症やうつ病などの精神および行動の障害では294.2日と非常に長くなっています。何に備えるかによって選択が変わってくるでしょう。
最近の医療保険の特徴として「日帰り入院でも給付金が出るタイプや、健康祝金が出るタイプ、持病があっても加入できる保険、先進医療も対象とした保険」など、さまざまなニーズに対応した保険商品が登場しています。
また保険に加入する際の告知や、医師による診査が不要な「無選択型保険」もあります。このような保険は保険料が割高だったり、更新のたびに保険料がアップする特徴があります。
「医療保険」選びのポイント
まずは公的医療保険でどの程度保障されるのか想定しておきましょう。医療保険は公的保険では不足するときに加入すると考えれば無駄がありません。
「医療保険」選びのポイント1. 公的医療保険では不足する場合に備える
保険適用の治療であれば、原則3割負担で済みます。また、1カ月間の医療費が所得に応じて設定されている自己負担限度額を超えた場合に「高額療養費」として返ってくる制度があるため、医療費が高額になった場合でも対処できます。
ただし、いずれも保険が適用される場合であり、「保険適用外の治療や差額ベッド代、食事代、先進医療の技術料」などは全額自己負担となるので、このあたりも含めて備えるには民間の医療保険を検討しましょう。
ただ、これも貯蓄が充分にあれば、保険で備える必要はありません。「貯蓄の有無、公的医療保険の種類(傷病手当金が出るか)」なども勘案して医療保険の加入を考えましょう。
「医療保険」選びのポイント2. 保険期間を決める
保障される期間が定まっている「定期型」と保障が一生涯続く「終身型」があります。同じ保障内容であれば、定期型の方が終身型よりも保険料が安く設定してあります。
ただ、終身型は加入時から保険料が変わらないのに対して、定期型は保険期間が終了すると更新して保障を継続するタイプのものがあり、その場合は更新時の年齢で保険料が再計算されるため、終身型よりも高くなる場合もあります。
終身型のメリットとしては、年を取るほど入院するリスクは高くなるので、終身型を選んだ方が有効利用できます。定期型のメリットは子どもを養育している時期だけ保障を手厚くしたいなど、目的を持った保険のかけ方ができます。
保険は加入時の年齢が若いほど保険料は安く設定されるので、30歳代で加入する場合と40歳代で加入する場合とでは毎月の保険料に差が出ます。月々の保険料を安くするために、若いうちに入っておくという考え方もあります。
「医療保険」選びのポイント3. 特約でニーズに合わせる
30~40歳代は現役世代、子育て世代であるために、病気やケガで入院した際のダメージは大きいと思います。そこで保障を手厚くしたいと思っても、その人の特性によって、かかりやすい病気や不安になる要素は異なります。そうした場合に、特約でニーズを満たす方法があります。
特約は主契約に付加することで、保障内容を充実させることができます。たとえば、女性の場合は女性特有の病気のリスクに備える「女性疾病入院特約」、成人病が心配な人は「成人病(生活習慣病)入院特約」などがあります。
30~40歳代が入っておくべき保険3. がん保険
がんは年齢が高くなるほど罹患率も高くなりますが、30~40歳代にがん保険は必要ないとは言い切れない事情があります。特に女性の場合、乳がんの罹患率は40歳代後半から急激に増えます。
がん保険は一度がんと診断されてしまうと新規で加入することは難しくなります。そのため、これから加入を考えている人は、早めに入っておく必要があります。
「がん保険」選びのポイント
がん保険には、がんと診断されたときに一時金を受け取れる「がん診断給付金」、がんで入院、通院したときに受け取れる「がん入院給付金」「がん通院給付金」などがあります(保険商品によって保障の内容は異なります)。
3/3

出典:公益財団法人 生命保険文化センター「ガン保険」
特に、がん診断給付金とがん通院給付金はがん保険の特徴となっています。
がん診断給付金はまとまった金額を受け取れるので、家計の支えとなります。
がん通院給付金については、一般的な医療保険は通院では給付金を受け取れないので、治療が長引く傾向があるがんで通院保障があることは大きなメリットです。
がん保険を選ぶ際は、この部分の保障があるか、しっかりチェックしておきましょう。
まとめにかえて
30~40歳代の働く世代の保険について述べてきましたが、家族構成やライフステージによって必要な保障は変わってくるので、一概におすすめの保険を提示することはできません。
それぞれのケースに応じて適切な保険商品を選択するには、個別の情報が必要です。自分たちで必要な保障額を出すことが難しい場合は、ファイナンシャルプランナーなどの専門家に依頼してもよいでしょう。
どんな備えがあれば安心なのか、万が一の事態を想像しておくことが保険選びの第一歩となります。



参考資料
石倉 博子