昨今の様々なモノ・サービスの値上がり対策として、加入している民間の医療保険を見直ししてみようと考える人も多いのではないでしょうか。
もし、医療保険を見直すのであれば、健康保険制度の「高額療養費制度」を踏まえて考えましょう。
高額療養費制度というのは、高額な医療費を支払った際、医療費の一部が戻ってくる制度です。
ありがちなケースとして、高額療養費制度を理解せず、まさかのときの不安や心配ばかりをイメージし、大きな保障の医療保険に加入していることがあります。
そうなると、支払う保険料が高くなり、ムダな費用を払いすぎているかもしれません。
今回は、まさかの備えとなる医療保険を賢く節約するため、知っておいて欲しい高額療養費について詳しく説明します。
※本記事では一覧表等を使って解説しています。外部配信先では本文中に画像が表示されないこともあるため、【画像一覧】と一緒にお読みいただくか、LIMO内でご確認ください。
高額療養費制度について
高額療養費制度とは、医療機関や薬局の窓口で支払う医療費が、1ヵ月の間で一定の上限を超えた場合に、その超えた金額が払い戻される制度のことです。
病院や薬局で支払う医療費には、入院時の食費や差額ベッド代のように、医療とは関係なく必要となる費用や、差額ベッド代、先進医療にかかる費用等のように、患者の希望によってサービスを受けるかどうか決まるものは対象になりません。
1/5

出典:厚生労働省「高額療養費制度を利用される皆さまへ」
高額療養費制度の自己負担上限額は年齢ごとに違う
高額療養費の上限額は年齢や所得水準ごとに決まっています。年齢は、70歳が境界となり、70歳以上と69歳以下に分かれます。
70歳以上の自己負担上限額(年収ごと)
2/5

出典:厚生労働省「高額療養費制度を利用される皆さまへ」
高額療養費は、通常1ヵ月ごとにかかった、通院・入院・薬代などの医療費を合算して、上限を超えるかどうか判断します。もし、1つの病院で上限額を超えないときは、別の病院に支払った分も合算できます。
また、70歳以上では年収が約370万円以下の場合、外来のみの上限額も設けられています。
次に、69歳以下の高額療養費の上限をみてみましょう。
69歳以下の自己負担上限額(年収ごと)
3/5

出典:厚生労働省「高額療養費制度を利用される皆さまへ」
1つの病院などで、自己負担することになる治療費や薬代が上限額を超えないときは、同じ月、別の病院などでの自己負担を合算し、上限額を超えれば、高額療養費の支給対象となります。
ただし、69歳以下の人の自己負担額を合算するには、1ヵ月あたり2万1千円以上のものであることが必要です。
医療費負担をさらに軽減するしくみ1:世帯合算
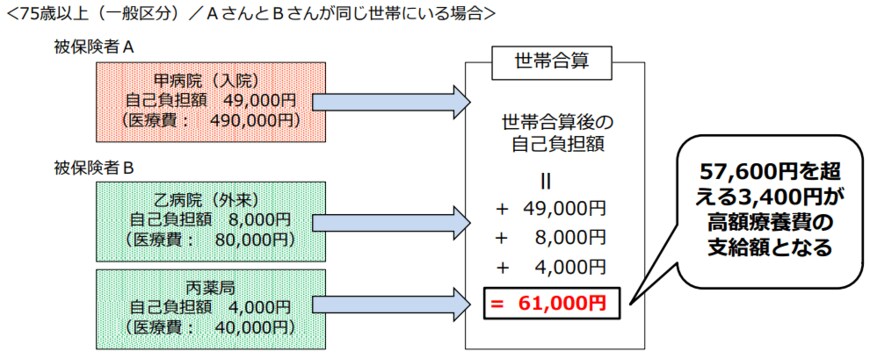
もし、複数回の通院があったとしても、一人だけの治療費や薬代などだけでは、上限額をなかなか超えない場合もあるかもしれません。
その際、同じ公的医療保険の扶養家族であれば、その負担した治療費なども1ヵ月単位に含み、合算することができます。
そして、一定額を超えたときは、超えた分の高額療養費が払い戻されます。ただし、扶養家族が69歳以下の場合、2万1千円以上の自己負担のみが合算されます。
4/5
出典:厚生労働省「高額療養費制度を利用される皆さまへ」
世帯合算の範囲は「住民基本台帳上の世帯と異なる」ことに注意しよう
世帯合算の対象になる人は、同一の医療保険に加入している家族のことをいいます。
一般的に世帯というと、住民基本台帳上の家族というイメージを持ちますが、高額療養費における「世帯」の範囲とは異なることに注意が必要です。具体例で説明します。
・共働き夫婦の場合
夫は協会けんぽ、妻は健康保険組合のように、それぞれ別の健康保険に加入している場合、たとえ住所が同じでも合算の対象となりません。
・大学に通い別居している子どもの場合
夫の加入している協会けんぽの被扶養者として子どもが含まれている場合、同居していなくても、世帯合算の対象家族になります。
・健康保険に加入している45歳の会社員と後期高齢者の親が同居している場合
45歳会社員が加入しているのは、協会けんぽ。親が加入しているのは後期高齢者医療制度であれば、違う保険制度となるため、世帯合算はできません。
医療費負担をさらに軽減するしくみ2:多数回該当
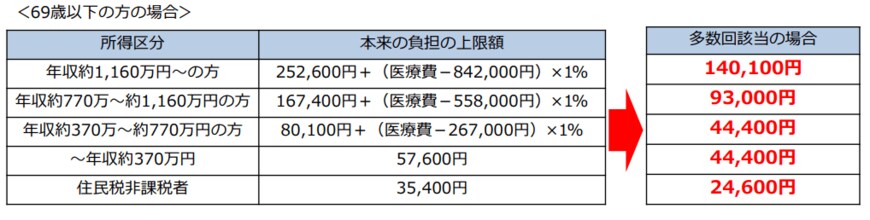
過去12ヵ月以内に3回以上、高額療養費の上限額に達した場合は、4回目から「多数回」該当となり、上限額が下がります。
こちらも69歳以下と70歳以上で金額が異なります。
5/5
出典:厚生労働省「高額療養費制度を利用される皆さまへ」を参照
事前に医療費がわかっている場合は「限度額適用認定証」を申請
高額療養費は、まずは3割の医療費を支払い、その医療費が高額療養費の自己負担限度額を超えたら、払戻しを受ける仕組みになっています。
申請先は、ご自身が加入している公的医療保険で、高額療養費の支給申請書を提出または郵送することで支給が受けられます。
公的医療保険というのは、健康保険組合・協会けんぽの都道府県支部・市町村国保・後期高齢者医療制度・共済組合などをいいます。
実際に、払戻しを受けるには審査期間も含めて3ヵ月ぐらい時間がかかります。しかし、入院などの予定があり、医療費がかかることを事前に予想できることがあるかもしれません。
そんなとき「先にわかっているんだから、なんとかならない?」と思う場合もあります。その場合は、加入している公的医療保険に「限度額適用認定証」を申請し、準備をしておきましょう。
そうすれば、窓口で医療費を支払うときに、限度額適用認定証と保険証を提示すれば、高額療養費の自己負担限度額だけの支払いで済ませられます。
まとめ
民間の医療保険を検討するときは、高額療養費制度をベースに考えましょう。そうすれば、ムダに保障をつけて、負担が大きくなりすぎるのを防ぐことができます。


参考資料
舟本 美子