けがや病気のときの負担を軽くしてくれるのが医療保険ですが、医療保険には「公的医療保険」と「民間の医療保険」の2種類があります。
今回は公的医療保険と民間の医療保険の違い、民間の医療保険の選び方を説明していきます。
「公的医療保険があるのに民間の医療保険は必要あるの?」「民間の医療保険の選び方がわからない!」という方は参考にしてください。
公的医療保険とは?3つの特徴
医療保険には、まず公的医療保険という制度があります。
公的医療保険とは、医療機関を受診するときの医療費の一部を公的な機関が負担してくれる制度を指します。日本の公的医療保険には以下の3つの特徴があります。
公的医療保険の特徴1. 国民皆保険
「国民皆保険」と言って、日本では国民全員に公的医療保険への加入が義務付けられています。
だれでも小さい負担で日本の高水準の医療が受けられることになっています。
公的医療保険の特徴2. フリーアクセス
患者が自由に医療機関を選べるのも特徴です。
どの医療機関でも受診できる仕組みを「フリーアクセス」と言います。実は指定された医療機関を受診しなければならない国もあるのです。
自由に医療機関を選べるフリーアクセスは、日本の公的医療保険の大きなメリットです。
公的医療保険の特徴3. 現物給付
3つ目の特徴は「現物給付」です。日本では保険証を提示して医療費の一部を自己負担すれば、医療サービスが受けられます。
お金ではなく医療サービスそのものが給付されることから、現物給付と呼ばれています。
健康(社会)保険と国民健康保険
主な公的医療保険として「健康(社会)保険」と「国民健康保険」があります。それぞれについて見ていきましょう。
健康(社会)保険
会社員などが加入するのが健康保険です。代表的な運営先として、全国健康保険協会の「協会けんぽ」があげられます。
協会けんぽは、被保険者が保険料を払えば扶養家族も保険の給付を受けられるのが大きな特徴です。
けがや病気で会社を休んだときに給付が受けられる「傷病手当金」や、出産で会社を休んだ時に支給される「出産手当金」の仕組みがあるのもメリットでしょう。
また、協会けんぽ以外の運営先として組合健保もあります。
組合健保とは、一定の規模以上の事業所が独自で設立するものです。従業員が700人以上の場合などの条件を満たし、国の許可を受ければ組合健保を設立できることになっています。
国民健康保険
自営業者や働いていない人の場合、国民健康保険に加入することになります。
健康保険では年収が130万円未満などの条件であれば被保険者の扶養に入れますが、国民健康保険には扶養という考え方がありません。全員が保険料を支払う必要があるのです。
保険料は前年の所得をもとに算出されます。健康保険よりも国民健康保険の方が保険料の負担が大きくなる傾向にあります。
民間の医療保険とは?公的医療保険との違い
公的医療保険では、医療費の一部や入院した場合の食事、差額ベッド代は自己負担になってしまいます。
そこで加入しておくと安心なのが民間の医療保険。
民間の会社が提供するもので、けがや病気で入院・手術をしたときに給付金を受け取れます。
給付金の使い方に制限はありません。加入は任意ですが、公的医療保険ではカバーできない部分もまかなえます。
また、民間の医療保険に加入していればセカンドオピニオンのネットワークが使えるのもメリットです。
セカンドオピニオンとは、納得して医療を受けられるように今の担当医師とは別の医師に意見してもらうものです。
お金がかかるのが一般的ですが、民間の医療保険に加入していれば無料で受けられることが多い傾向にあります。
そのほかにも、介護サービスや認知症の専門相談機関を紹介してもらえるなど民間の医療保険にはさまざまな付帯サービスがあります。
民間の医療保険の選び方は?3つのポイント
民間の医療保険にはさまざまな商品があります。どうやって保険を選べばいいのか、悩む人も多いのではないでしょうか。
ここで、民間の医療保険の選び方を紹介します。
長い間保険料を支払っていくのですから、医療保険は大きな買い物です。選び方のポイントを知って上手に選んでいきましょう。以下の3つの点に注目するのがおすすめです。
医療保険の選び方のポイント1. 入院給付金日額はいくらか
民間の医療保険では、入院すると給付金が受け取れるのが一般的です。
入院1日あたりの金額を決めて、入院していた日数分だけ給付金が受け取れます。
入院給付金日額をいくらにするかは悩むところです。そこで、参考として差額ベッド代を考えてみましょう。
厚生労働省の「中央社会保険医療協議会総会(令和2年9月16日開催)主な選定療養に係る報告状況」によると、個室を利用した場合の差額ベッド代の平均は8018円とされています。
1/1
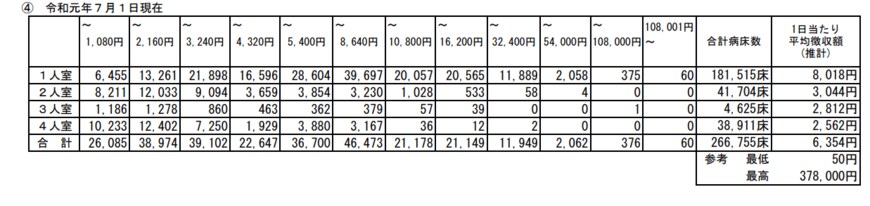
出典:厚生労働省「中央社会保険医療協議会総会(令和2年9月16日開催)主な選定療養に係る報告状況」
入院したら、安心して個室で休みたいという人も多いのではないでしょうか。日額8000円以上の医療保険であれば、差額ベッド代はおおよそカバーできますね。
医療保険の選び方のポイント2. 手術給付金はいくらか
入院中に手術を受けると、手術給付金が受け取れます。
手術給付金は入院給付金日額の倍率で決められているのが一般的です。入院給付金日額の10倍、20倍といった形で支払われます。
例えば、入院給付金日額が1万円で、手術給付金が10倍の保険に入っていれば、10万円の手術給付金を受け取れます。
また、なかには入院しなくても手術すれば給付金を受け取れる保険もあります。
日帰りの手術でも手術給付金が受け取れるか、入院給付金日額の何倍になるかは保険によってさまざまです。選ぶときの基準の1つにするといいでしょう。
医療保険の選び方のポイント3. 保険期間・保険料の払い込み期間はどのくらいか
医療保険には、「定期」と「終身」の2種類があります。
一定の期間を保障する定期の場合、年齢に応じて更新の手続きが必要で、更新のたびに保険料が高くなるのが一般的です。
終身の場合、保障は一生涯で保険料も変わりません。若い人は定期の方が安く済みますが、更新も考えて加入する必要があります。より安心できるのは終身でしょう。
また、保険料の支払いを保障期間よりも早く終わらせる方法もあります。
例えば終身でも、払込期間を60歳までと設定することが可能です。老後の負担を減らせますね。
一方、保険料をずっと払い続ける場合、毎月の保険料が安くなるメリットがあります。
いまの状況やライフプランを考えて設定する必要があります。
医療保険の選び方|特約にも注目しよう
医療保険には「特約」と呼ばれるものがあります。オプションのことで、付けることでさらに手厚い保障を受けられます。ここで、おすすめの特約を2つ紹介します。
先進医療特約
より高度な医療を先進医療といいますが、公的医療保険の対象外で全額自己負担する必要があります。
高いもので数百万円になる医療もあり、その場合でも自己負担しなければなりません。
先進医療特約を付けておけば、かかった医療費を全額負担してくれます。
比較的安く付けられるのも魅力ですので、医療保険に加入するときは検討したい特約です。
三大疾病保障特約
「悪性新生物(がん)」「心疾患」「脳血管疾患」の3つを三大疾病と呼びます。
三大疾病保障特約を付けていると、所定の状態になった場合に給付金が受け取れます。
三大疾病は身近な病気で、入院期間も長期に及びます。特約を付けておくと安心でしょう。
医療保険は「公的と民間」を上手に組み合わせる
入院するとかかるお金は医療費や食事、差額ベッド代だけではありません。お見舞いにくる家族の交通費も必要になりますし、主婦が入院すれば食費もいつもどおりにはいかなくなるでしょう。
自営業者で傷病手当金がでない場合、給料もなくなってしまいます。
日本の公的医療保険は優れていますが、すべてをまかなえるわけではありません。民間の医療保険に入っておくと安心です。
今回紹介したポイントを参考に、ご自身に合う医療保険を選んでみてください。



参考資料
渡辺 身衣子