人材仲介会社「ランサーズ」が2021年に行ったインターネットのアンケートによると、フリーランスで生計を立てている人は551万人。2020年に比べると、2倍近くになっています。
もともと会社員だった人、非正規雇用で働いていた人などが、新型コロナウイルスで失業や収入減少になるケースもあり、昨今の第7波を受けて今後もフリーランスは増加すると考えられます。
さまざまな背景がもとで、フリーランスという働き方を選択することになりましたが「フリーランスは、サラリーマンと比較しても収入が不安定。将来が心配…」と思っている方がいるのではないでしょうか。
今回は、フリーランスの方が安心した老後を過ごすための年金対策について紹介します。
日本の公的年金、基本的なカタチを理解しよう
日本には、国民年金(基礎年金)と厚生年金の2種類の公的年金があります。
国民年金(基礎年金)は20〜60歳までのすべての国民が対象となる年金です。一方、厚生年金は会社員や公務員が対象となる年金で、1階部分が国民年金(基礎年金)となり、2階部分に厚生年金が上乗せされた形になっています。
1/2
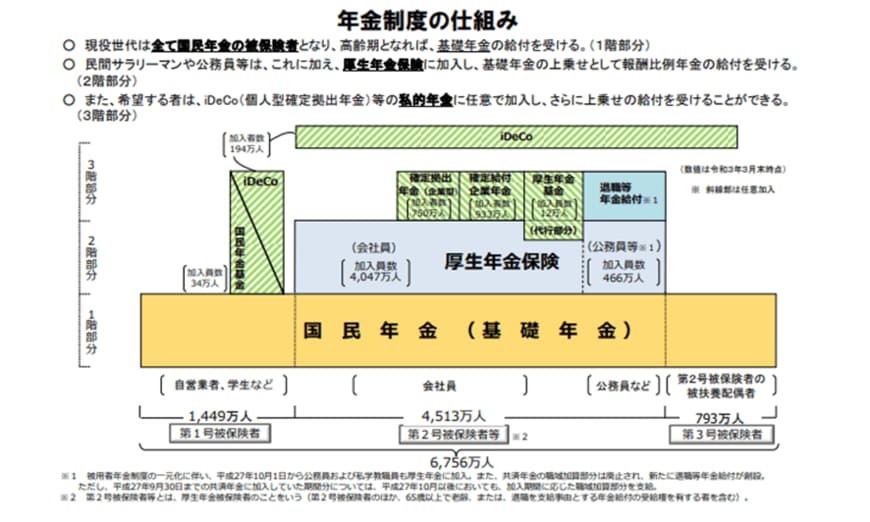
出典:厚生労働省「年金制度の仕組みと考え方」
厚生年金に加入すると、国民年金と厚生年金という2つの年金に加入することになり、将来受け取る年金は、国民年金だけの人よりも多くなります。
国民年金保険料の負担と受け取れる年金額
フリーランスが加入する公的年金は、20歳以上60歳未満の国民全員が対象となる国民年金だけです。
2022年度(令和4年度)の国民年金保険料は月額1万6590円であり、個人がそれぞれ負担します。なお、会社に勤務していない配偶者がいれば、2人分の国民年金保険料を支払うことになります。
フリーランスは、国民年金保険料を20~60歳までの40年間(480ヵ月)納めれば、原則65歳からは、年間77万7800円(2022年度)、満額となる老齢基礎年金が受け取れます。
もし、国民年金保険料の納付済み期間が少なくなれば、その分減額されてしまいます。
老齢基礎年金は、フリーランスが老後に受け取れる唯一の年金です。なるべくなら、40年間(480ヵ月)しっかり払込み、満額もらえるようにしましょう。
厚生年金保険料の負担と受け取れる年金額
会社員や公務員は厚生年金に加入しており、厚生年金保険料を、雇用主(会社など)と個人で半分ずつ負担します。
厚生年金保険料は給与や賞与から控除され、どのくらい負担するかについては、「健康保険・厚生年金保険の保険料額表」に、給与額・ボーナスを照らし合わせれば確認できます。
2/2

出典:令和4年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京都)
老齢厚生年金のもとになる年金保険料は、給料やボーナスが多ければ負担する金額は高くなります。そうはいっても、老齢厚生年金を受け取るときは、その分多くの年金を受け取ることができます。
なお配偶者については、扶養に入っていれば第3号被保険者の扱いになり、保険料を負担しなくても納付済みとカウントされます。
実際に受取る老齢厚生年金額は、厚生労働省年金局「厚生年金保険・国民年金事業の概況」2020年度によると、男女あわせた平均月額(老齢基礎年金を含む)は14万4366円となり、男性のみの平均月額は16万4742円、女性のみの平均月額は10万3808円となっています。
国民年金の上乗せ年金をつくる4つの方法
フリーランスが受け取れる公的年金は、老齢基礎年金だけです。そのため、厚生年金に加入している会社と比べると、年金額が少ないという現実があります。
もし、余裕のある老後を迎えたいと考えるのであれば、なにかしらの上乗せ年金を検討しておいた方がよいでしょう。
以下に、適したものを4つ紹介します。
フリーランスの上乗せ年金その1:付加年金
付加年金とは、フリーランスである第1号被保険者が、定額保険料に付加保険料(月額400円)をプラスして納付する年金です。
将来受け取ることになる老齢基礎年金に、「200円×付加保険料納付した月数」が上乗せされます。
掛金は、すべて社会保険料控除として所得控除になります。お申し込み先は、お住まいの市区町村役場です。なお、国民年金基金に加入中の方は、付加保険料を納付できません。
フリーランスの上乗せ年金その2:国民年金基金
国民年金基金は任意加入の制度ですが、フリーランスを対象にした、法律(国民年金法)の規定に基づく公的な年金制度です。
そのため、国民年金基金に加入することで、会社員が厚生年金に加入しているのと同じく2階建ての公的年金を受け取ることができます。
フリーランス以外でも、以下のような方々であれば加入できます。
- 20歳以上60歳未満の国民年金の第1号被保険者
- 60歳以上65歳未満の人や海外居住者で国民年金に任意加入している人
国民年金基金の掛金は、6万8000円が上限です。掛金はすべて社会保険料控除として所得控除の対象になります。国民年金基金は、ホームページから申し込みできます。
フリーランスの上乗せ年金その3:小規模企業共済
小規模企業共済は、国民年金基金と同じく、フリーランスや小規模企業の経営者などが、老後の資金を準備するための制度です。
国の機関である中小機構が運営を行っています。小規模企業共済の掛金は、月1000円~7万円の間で自由に設定でき、掛金はすべて小規模企業共済等掛金控除の対象になります。
また、掛金の範囲内で低金利の事業資金の貸付制度が利用できます。小規模企業共済の申し込みは、商工会や商工会議所、都市銀行、地方銀行などの窓口でできます。
フリーランスの上乗せ年金その4:iDeCo(個人型の確定拠出年金)
iDeCoは、税制メリットを享受しながら老後の資産づくりができる年金制度。
フリーランスは、国民年金基金と合算して月々6万8000円まで掛けることができます。
iDeCoの特徴は、以下の3つのタイミングで税制メリットが受けられることです。
1. 積立のタイミングでの税制優遇
iDeCoで掛けた掛金すべて、小規模企業共済等掛金控除として所得控除できます。
2. 運用のタイミングでの税制優遇
通常、株や投資信託などの金融商品から得た利益に対して20.315%の税金がかかりますが、iDeCoの運用益に対しては、一切税金はかかりません。
3. 受け取るタイミングでの税制優遇
iDeCoの受け取り方は、一時金として一括で受け取る方法、年金として複数回受け取る方法、両者の併用の3つがあります。
一時金で受け取るのであれば、退職所得控除が受けられます。また、年金で受け取るのであれば公的年金等控除が受けられます。
どちらも控除内で受け取る分は非課税、枠をオーバーした場合は、その超過分のみ課税されます。
まとめ
会社員の場合、公的年金は厚生年金で2階建てですが、フリーランスは国民年金のみです。
しかし、老後の年金を準備するための有利な制度はたくさんあります。自分に合ったものを選びましょう。

参考資料
- 厚生労働省「年金制度の仕組みと考え方」
- 厚生労働省「令和2年度厚生年金保険・国民年金事業の概況」
- 日本年金機構「付加年金」
- 全国国民年金基金 公式サイト
- 小規模企業共済(中小機構)「小規模企業共済」
- iDeCo公式サイト
- ランサーズ株式会社「フリーランス実態調査 2021」
- 令和4年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京都)

舟本 美子