


皆さんのご家庭は、夫婦で共働きでしょうか。
ただ、共働きといっても、「どちらも会社員」「どちらかが自営業」など、様々なケースがあることでしょう。
そこで今回は共働きの場合の年金について、働き方によって受給額にどれほど差が出るのかを検証します。
【注目記事】厚生年金「月30万円以上」の男性、本当の割合とは。受給額を増やすための方法も解説
1. 厚生年金と国民年金はどのような仕組みなのか
公的年金は、現役世代(今働いている世代)が支払った保険料を、高齢者などの年金受給者向けに分配する仕組みとなっています。
そのため、皆さんが受給者となった際は、その時の働き手が年金の資金源を作ることになります。
また、保険料以外にも、年金積立金や税金などが年金の財源に充てられます。
公的年金は2種類の年金で構成されています。それが、国民年金と厚生年金です。
国民年金は、日本国内に住む20歳以上60歳未満の全員に加入する義務があります。
保険料は一律で、納付した期間に応じて将来もらえる年金の額が決まります。
一方で厚生年金は、公務員やサラリーマンなどが加入できるもので、支払う保険料はその組織から受け取る報酬に応じて変わります。
また、将来もらえる年金額は、加入期間や納付額に応じて変わります。
報酬が高ければ納付額も増えますが、将来受け取る際にその分多くもらえるということになります。
なお、下の図のように国民年金に上乗せする形で厚生年金がある仕組みになっています。
この構造を俗に「2階建て構造」などと呼びます。
1/2
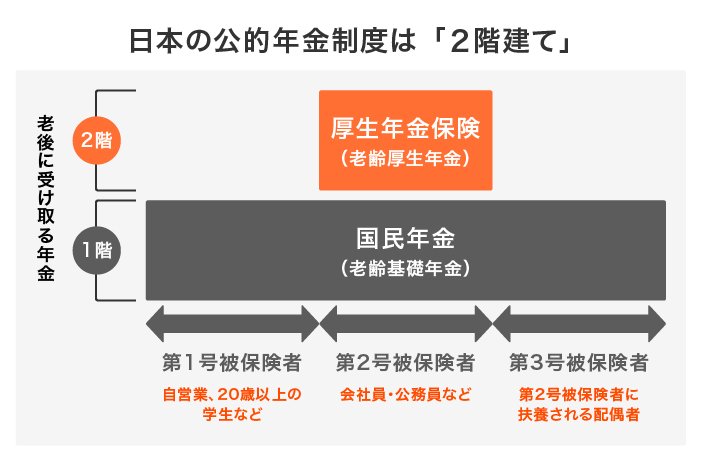
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
これを踏まえると、共働きといっても、夫婦が揃って会社員の場合は二人とも厚生年金に加入することとなり、一方で夫婦が二人とも自営業者の場合は、二人とも国民年金加入者となります。
2. 厚生年金の受給額は年収をベースにどのように計算されるのか
厚生年金の計算では、ベースとなる「収入」の基準として、平均標準報酬月額と平均標準報酬額があります。
平均標準報酬月額は月給の平均額であり、平均標準報酬額は月給と賞与を合算して12で割った額です。
平成15年4月を境に給与の計算方法が変わったため、年金額の計算は以下のように分けて計算します。
- ①平成15年3月以前の年金額=平均標準報酬月額×7.125※/1,000×平成15年3月以前の月数
- ②平成15年4月以後の年金額=平均標準報酬額×5.481※/1,000×平成15年4月以後の月数
- ①+②=厚生年金の年金額(報酬比例部分)
※生年月日ごとの乗率。今回の検証では、昭和21年(1946年)4月2日以降生まれの人の乗率を使用。
この計算式をベースに、収入と加入期間を軸とした早見表を作成しました。
2/2
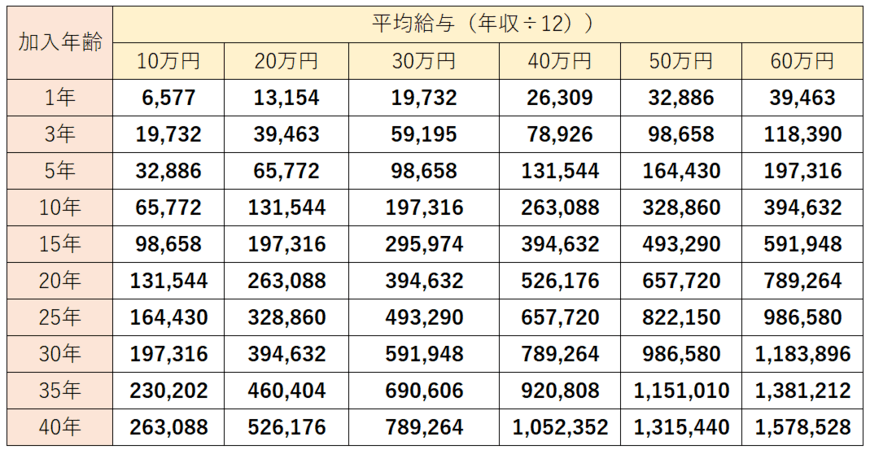
出所:日本年金機構「年金額の計算に用いる数値」をもとに筆者作成
※早見表の金額は平均標準報酬額のみを使って計算した概算。
この数値は厚生年金の報酬比例部分の受給額です。
そのため、実際に受け取る金額にはこれに基礎年金が加算されます。
3. 共働きで夫婦揃って会社員の場合、厚生年金の受給額はいくらになるのか
厚生労働省の「令和2年度 厚生年金・国民年金事業の概況」を見てみると、厚生年金の平均受給月額は約14万4366円です。
また、男性と女性では受給する平均金額に差があります。
男性の平均受給額は16万4742円で、女性は10万3808円となっています。
これを踏まえ、共働き世帯であれば、年金の受給額は約26万8000円になると考えられます。
4. 夫婦揃って自営業の場合、厚生年金の受給額はいくらになるのか
では、夫婦二人とも自営業である場合、年金の受給額はどのくらいになるのでしょうか。
このケースの場合、夫婦が受け取る年金は国民年金のみとなります。
厚生労働省の調査によると、男性の国民年金の平均受給額は約5万9040円、女性は5万4112円です。
それを踏まえると、夫婦の合計では年金受給額が約11万3152円となります。
5. 国民年金・厚生年金だけに頼らない貯蓄
上記の通り皆さん自身が働くのはもちろん、皆さんの「お金」に働いてもらうのも効果的です。
昨今、銀行預金の金利は非常に低く、お金をすべて預金していては、効果的に資産を増やすのが難しい状況です。
そこで選択肢として考えたいのが、投資信託や株式などを活用した資産運用です。
もちろんリスクはありますが、その分銀行預金よりも高いリターンが期待できます。
また、金融商品の種類も非常に多く、皆さんそれぞれに合ったリスク・リターンの組み合わせを考えることもできます。
将来のお金の不安をなくすためにも、ぜひ参考にしてみてください。
6. まとめにかえて
いかがだったでしょうか。
共働きでも、会社員か自営業かで、年金の受給額は大きく異なることがわかりました。
将来、生活にどのくらいお金が必要となるのかを意識したうえで、今のキャリア選びを考えてみるといいかもしれません。

参考資料


LIMO編集部


