平均年収400万円台が「30年以上変わらない」のに社会保険料は上がる日本。「400万円以下」半数以上の現実
平均年収の実態と社会保険料の推移を知る
Michelle D. Milliman/shutterstock.com


「日本の経済は30年間成長していない」と言われても、ピンとこない方もいるかもしれません。
自分の子ども時代とくらべても随分と便利でITの普及した社会になり、「すごい時代になったな」なんて感じるシーンが日常には溢れていますよね。
つまり、世界中の技術の進歩と自国の経済成長はイコールではないという事でしょう。
実際のところ日本のサラリーマンの年収は微増微減、全体の水準が向上しているとは言いがたい状況です。
本記事では、日本人をとりまく年収の実態について考察していきたいと思います。
1. 400万円台「変わらぬ平均年収」の裏側で、この30年で変わった4つのもの
ひとつの考え方として、「年収が上がらなくても物価も上がっていないのだから問題ないのではないか?」という意見があります。
しかし、日本の年収が変わらないことが問題視される理由は「この30年で変わったもの」との関係にあります。
ここでは、参考程度に一例をみておきましょう。
- 〈厚生年金の保険料率〉1990年台初め約14%→現在は18.3%に引き上げ
- 〈国民年金の保険料〉1990年に月8400円→現在は月1万6590円に引き上げ
- 〈健康保険料〉2008年に8.20%→現在は10%に引き上げ(協会けんぽ:全国平均)
- 〈消費税〉1989年に消費税が3%で導入→現在は10%(軽減税率8%)に増税
このように、一見して現状維持にもみえる平均年収400万円の裏側では給与から天引きされる社会保険料などの値上がりが続いています。
「年収から手取りが減る」「出費が増える」変化が起きている以上、給与水準も上がらなければ生活は苦しくなる一方ではないでしょうか。
2. 30年続く「平均年収400万円」。全体の何割が当てはまるか
国税庁「民間給与実態調査統計」から、令和2年の日本人の平均年収は433万円であることが分かります。
「年収400万円超500万円以下」の割合は全体の14.6%。
あわせて「年収400万円以下」の割合は55.1%となっていることから、全体の約7割は年収500万円に満たないというのが日本人の給与水準です。
つぎに、25年前の統計にはなりますが、現在掲載されている同資料の中で一番年次の古い平成9年版をつかって当時の年収水準と比較してみましょう。
2.1 令和2年の平均年収
1年を通じて勤務した給与所得者総数…5245万人
平均年収(全体)…433万円
- 平均年収(男性)…532万円
- 平均年収(女性)…293万円
2.2 平成9年の平均年収
1年を通じて勤務した給与所得者総数…4526万人
平均年収(全体)…467万円
- 平均年収(男性)…577万円
- 平均年収(女性)…279万円
女性の社会進出や定年後の再雇用などを背景に、労働人口は719万人増加しています。
しかし、男女平均・全体平均のいずれもほとんど変わらない年収水準となっていることが分かります。
また、経済協力開発機構(OECD)の賃金データで世界と比較すると、日本の平均年収は約30年という長い年月をかけても6%ほどの上昇率にとどまっています。
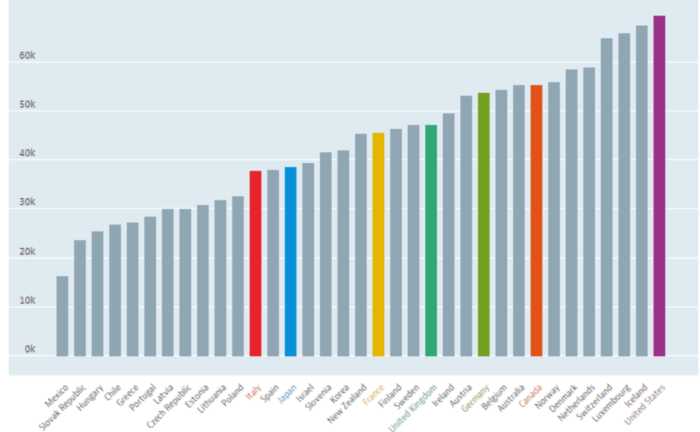
他の先進国が同じ期間に40~50%近い賃金上昇率をみせるなか、「取り残されている」のが世界3位の経済大国だといわれる日本の実態だといえるでしょう。
3. 年収は変わらなくても時代は変わる。これからの時代をみすえたマネープランを
今回は過去30年の日本の年収事情とあわせて、私たちの生活を左右する「変わったもの」についてお話してきました。
老後に危機感をもつ世代では、若いうちからマネープランに興味をもつ人が増えています。
それにともない、「投資や資産運用を始めたいけど始め方がわからない」とお困りの方も少なくありません。
または、いざ始めようと思った時に「親や家族に反対されて結局何もできていない・・」というケースもあるでしょう。
しかし、先述したように時代は大きく変わっています。
諸外国のように平均年収がおおきく上昇するような未来は期待が薄いなか、今後も30年前のお金の貯め方を続けていては時代に取り残されてしまう可能性が高いでしょう。
自分の理想の老後をむかえるために必要な貯蓄額を知り、時代にあったマネープランを立てることをおすすめします。
参考資料
尾崎 絵実
関連記事
後期高齢者「国債の利子・配当・分配金」などで保険料・窓口負担割合が増えるかも?NISA・預金利息は対象外。2028年分の取引から
後期高齢者医療制度で、確定申告をしていない配当などの金融所得も保険料や窓口負担割合の判定に反映する見直しが進んでいます。厚生労働省の資料をもとにスケジュール(案)と負担の変化の例を確認し、非課税のNISAや個人向け国債の利子の扱いも整理します。
1月から12月に払った「国民健康保険料」が社会保険料控除に。年末調整・確定申告で、家族分と天引き分は誰が控除できる?
国民健康保険料や後期高齢者医療の保険料は、所得税の社会保険料控除の対象で、控除できるのはその年に実際に支払った額です。国民健康保険料は世帯主が納めるため、家族の分も世帯主の控除になります。後期高齢者医療の保険料は、口座振替なら口座の名義人、年金からの天引きなら受給者本人の控除です。保険料は4月からの年度で決まり、控除は1月から12月で数える点にも注意が必要です。
健康保険の扶養は「今後1年の見込み」、配偶者控除は「今年の見積額」で判定。4月から時給×時間で見込み、時給1300円・週20時間なら年135万2000円
健康保険の扶養は年間収入130万円未満が基準で、今後1年間の収入の見込みで判定します。令和8年4月からは労働条件通知書の時給・時間・日数から見込み、時給1300円で週20時間なら年135万2000円です。一方、年末調整の配偶者控除は、給与だけなら年収136万円以下が対象で、その年の見積額で判定します。年収を見る期間の違いと、130万〜136万円の人が確かめることを紹介します。