
9月末に生命保険料控除証明書を発送する生命保険会社もあります。年末が近づくと、会社員の方は年末調整、自営業の方などは確定申告の準備を考え始めるものです。
一方、国民健康保険料や後期高齢者医療の保険料は、所得税の社会保険料控除の対象です。国税庁は、
控除できるのはその年に実際に支払った金額、または給与や公的年金から差し引かれた金額の全額
と案内しています。
この記事では、国民健康保険料の納め方を確認したうえで、家族の分を払った場合と、公的年金からの天引き(以下、特別徴収)で納めた保険料を誰が控除できるのかを整理してお伝えします。
なお、国民健康保険料の納め方に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 国民健康保険料は世帯単位で計算し、世帯主が納める
社会保険料控除を誰が受けるかを考える前に、国民健康保険料が誰に課され、どう納められているかを確認します。
1.1 保険料は世帯単位で計算する
厚生労働省によると、国民健康保険料は世帯単位で算定し、世帯の被保険者ごとに計算したものを合計します。家族が何人加入していても、保険料は世帯でひとつの額にまとまります。
1.2 納付義務者は世帯主
札幌市は、保険料の納付義務者は世帯主で、世帯主がほかの健康保険に入っている場合でも、同じ世帯に国民健康保険の加入者がいれば世帯主が納めると案内しています。
1.3 納期は年度の6月から翌年3月まで
札幌市の令和8年度の保険料は、6月から翌年3月までの10回に分けて納めます。
国民健康保険料の納付スケジュールは自治体によって異なりますが、6月から翌年3月までの「10回払い」を採用しているところが多く見られます。
出所:【2026年度の国民健康保険料】まもなく6月から納期スタート!年間上限は「110万円」に引き上げへ
2. 国民健康保険料の社会保険料控除は「1月から12月に払った額」で数える
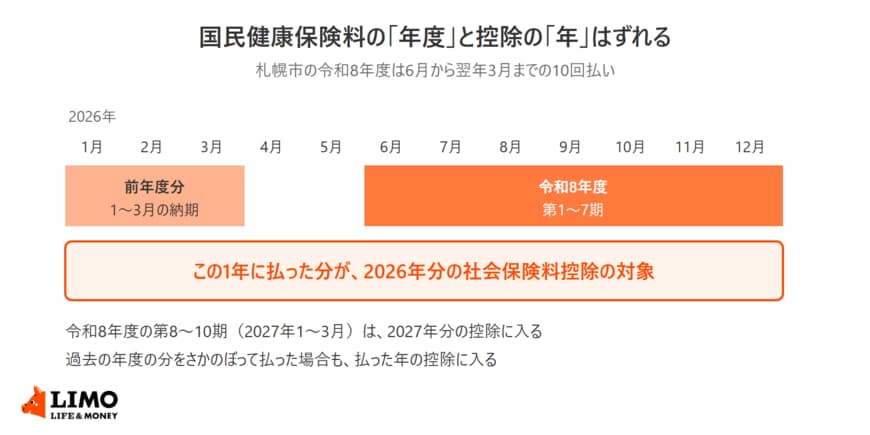
国民健康保険料は4月から翌年3月までの年度で決まりますが、所得税の社会保険料控除は1月から12月までの1年で数えます。このずれを押さえておくと、控除額を確かめるときに迷いにくくなります。
2.1 その年に実際に支払った金額が控除の対象
国税庁は、社会保険料控除の対象になる社会保険料として、国民健康保険の保険料または国民健康保険税と、高齢者の医療の確保に関する法律の規定による保険料を挙げています。後者が後期高齢者医療の保険料です。
6月から翌年3月の納期なら、1月から12月に払うのは、前年度分の1月から3月の納期と、その年度分の6月から12月の納期です。2つの年度の保険料がまざって1年分の控除になります。
2.2 さかのぼって払った分も、払った年の控除に入る
国税庁は、生計を一にする子の国民年金保険料を過去3年分まとめて払った事例について、本年中に支払ったものであれば、過去の年分でも本年分の控除の対象になると回答しています。
納め忘れていた国民健康保険料をまとめて納めた年は、その分も含めて控除額を確かめておきましょう。
3. 家族の分の保険料を払ったら、払った人が社会保険料控除を受けられる
社会保険料控除は、自分の保険料だけでなく、家族の分を払った場合にも使えます。国民健康保険料と後期高齢者医療の保険料に当てはめて見ていきます。
3.1 生計を一にする配偶者や親族の分も控除できる
国税庁は、自己または自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合に、社会保険料控除を受けられるとしています。
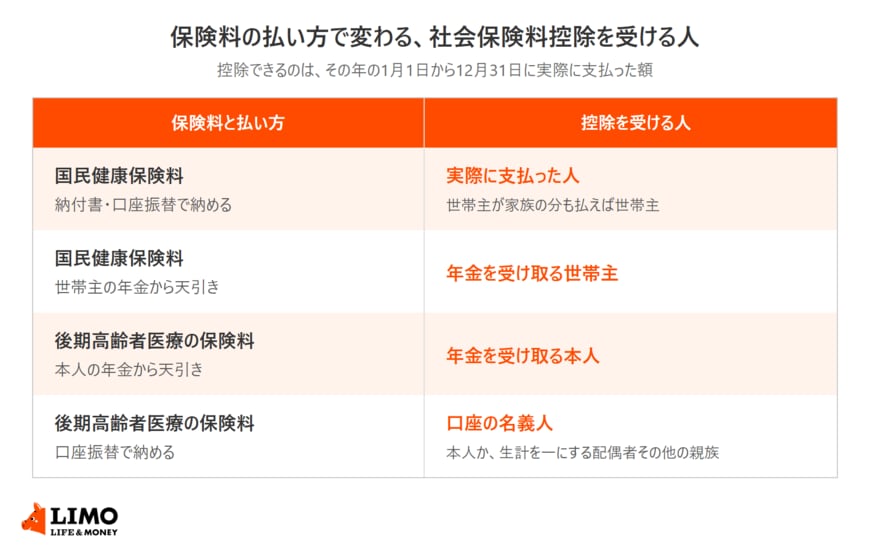
世帯主が家族の分も含めた国民健康保険料を払っていれば、世帯主がまとめて控除を受けることになります。
3.2 後期高齢者医療の保険料は口座の名義人が控除する
後期高齢者医療の保険料は、原則として特別徴収で納めますが、市区町村に手続きをすれば口座振替に変えられます。国税庁は、口座振替で納めた保険料はその口座の名義人が支払ったものとして、名義人に控除を適用するとしています。
名義人になれるのは、被保険者本人か、被保険者と生計を一にする配偶者その他の親族に限られます。
厚生労働省によると、令和8・9年度の後期高齢者医療の保険料は全国平均で年9万5875円(月7989円)の見込みです。この額を生計を一にする子の口座から振り替えて払えば、その全額が子の社会保険料控除の対象になります。

国民健康保険料の徴収を担当していた頃、年末になると「年末調整に使うので、今年払った国民健康保険料の額を知りたい」という問い合わせが増えました。年度の保険料額と1年間に払った額は一致しないことが多いので、納付済みの額で確かめるのが確実です。