


帝国データバンクが行った「食品主要105社」価格改定動向調査(5月)」によると、上場する食品メーカー主要105社では7月までに3000品目が追加値上げすることがわかりました。
家計が疲弊する中、「年金の保険料の支払いを後回しにしたい」と考える人がいるかもしれません。
経済的に余裕があっても、「どうせ将来の年金はもらえないから保険料を払いたくない」と考える人がいるのも事実です。
しかし国民年金保険料の未納には思わぬリスクが伴います。今回は国民年金保険料の未納リスクについて解説します。
年金と差し押さえの関係や、追納方法もご紹介します。
くわしく見ていきましょう。
【注目記事】【厚生年金と国民年金】月平均ではみんないくらもらっているのか
1. 「国民年金」保険料を未納にしやすい人とは
日本国内に住む20歳以上60歳未満の人は、国民年金への加入が法律で義務付けられています。
年金保険料の支払いは法律で定められた義務なので、きちんと納付しないといけません。
国民年金は第1号被保険者~第3号被保険者にわかれ、それぞれで納付方法が異なります。
1/2
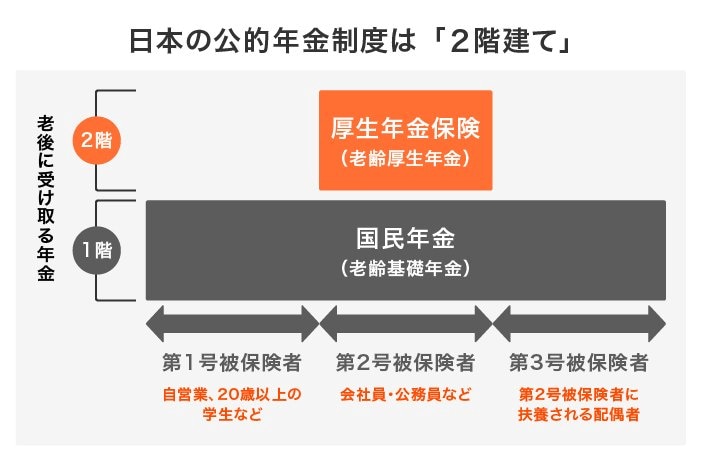
出所:日本年金機構
- 第1号被保険者:自営業者やフリーランス、無職など。納付書や口座振替等で納付
- 第2号被保険者:会社員や公務員など。国民年金を含む厚生年金保険料を給与天引きで納付
- 第3号被保険者:扶養される専業主婦など。納付の義務はなし
国民年金保険料を未納にするリスクは、圧倒的に「第1号被保険者」で高いことがわかります。
給与天引きでなく自分で納付するとなると、「今月は苦しいから」とつい後回しにしてしまうこともあるかもしれません。しかし軽い気持ちで未納にするには、あまりにも高いリスクがあるのです。
2. 「国民年金」保険料未納者を待ち受ける末路とは
国民年金を未納にしやすいケースとして、「会社員」として働いていたAさん(40代)が独立したケースを見てみましょう。
Aさんは専業主婦の妻と子どもの3人家族です。これまで会社員として働いてきましたが、独立してフリーランスとなりました。
しかし思うように事業がうまくいかない中、保険や年金、税金の支払いが苦しくなってしまいます。
事業が軌道に乗るまでは「できれば現金を減らしたくない」という思いから、徐々に滞納しがちとなってしまいました。
ここで窓口に相談できていれば、救済措置が受けられた可能性があります。しかし優先順位を低くしていたため、連絡なく未納の状態を続けてしまったのです。
そんな中、Aさんはある事故にあいました。幸い足の骨折で済みましたが、一歩間違えると骨盤を損傷し、歩行もできないほど重大な障害を負う可能性もあったのです。
もしそうなった場合、国民年金保険料をしっかり払っていれば「障害年金」が受給できることを知りました。ようやく年金の重要性を知り、窓口へ追納の相談に行くことに。
実は度重なる督促状も見ないフリを続けた結果、もうすぐ「差押予告通知」が届き、口座が凍結されるところだったことを伝えられます。
もしそうなれば、家族だけでなく親戚にも迷惑をかけていたかもしれません。Aさんはあと一歩のところで免れましたが、このように年金保険料の未納には「口座等の差し押さえ」「障害年金や遺族年金を受け取れない」という末路が待ち受けるのです。
3. 国民年金保険料「未納」のリスクを深掘り
年金未納のリスクは、大きく3つに分けられます。
3.1 老齢年金が受け取れない
年金の保険料を納めなければ、もちろん将来老齢年金を受け取れません。今は自営業でも、いつか会社員として働くことも考えられます。そこでは強制的に厚生年金保険料が天引きされますが、そもそも国民年金の未納期間が長ければ、年金の受給権が得られません。
厚生年金保険料も払い損となってしまうのです。
3.2 障害年金や遺族年金が受給できない
年金には「老齢年金」以外にも、障害を負った時や死亡した時の「障害年金」「遺族年金」という保障機能があります。
しかし保険料の未納があればこれらも受給できないため、万が一の時に生活が困窮するリスクがあります。
3.3 差し押さえの対象になる
保険料の支払いは法律で定められた義務なので、未納を続ければ税金と同じように対処されます。連絡をとらないなど悪質性があれば、最悪の場合差し押さえにもあうのです。
4. もし年金保険料の未納があれば追納制度を利用
国民年金への加入は法律で義務付けられているため、年金保険料を納付しない年金未納者は厳しく徴収されてしまいます。
もし未納の期間があれば、追納できるか確認しましょう。追納ができるのは「追納が承認された月の前10年以内の免除等期間」に限られるため、古い期間から納めるのが有効です。
また経過期間に応じた加算額が上乗せされるため注意が必要です。
「うっかり」もしくは「故意に連絡なく」未納している方に加え、「保険料の免除・納付猶予や学生納付特例の承認を受けている」という場合でも、追納は有効です。
免除や猶予等の承認を受けた場合でも、保険料を全額納付した場合と比べて年金額が低くなります。将来の年金額を増やしたい場合は、保険料の追納がおすすめです。
参考までに、2022年度中に追納する際の追納保険料をご紹介します。
2/2

出所:日本年金機構「国民年金保険料の追納制度」
5. まとめにかえて
年金保険料の未納には、3つのリスクがあります。「どうせもらえないから」と軽い気持ちで未納にするのは避けましょう。
どうしても経済的に苦しい場合は、きちんと手続きを踏むことで保険料の免除・納付猶予の承認を受けられる可能性もあります。この場合でも追納については常に意識することがおすすめです。
未納のリスクをしっかり把握し、確実に納付しましょう。

参考資料


太田 彩子


