


老後の大事な資金のひとつである年金。
人生100年時代の今日、受給額はいくらになるか心配になっている人もいるでしょう。
ただ、厚生年金と国民年金の違いや、その制度についてしっかり理解している人は少ないのではないでしょうか。
そこで今回は厚生年金と国民年金の基本や、受給額の決まり方について解説していきます。
【注目記事】「厚生年金の月平均が14万円」実はウソ⁈年金制度には落とし穴があった
1. 厚生年金と国民年金の基本。2階建ての構造とは
公的年金の仕組みについて、まずは理解しましょう。
1/4
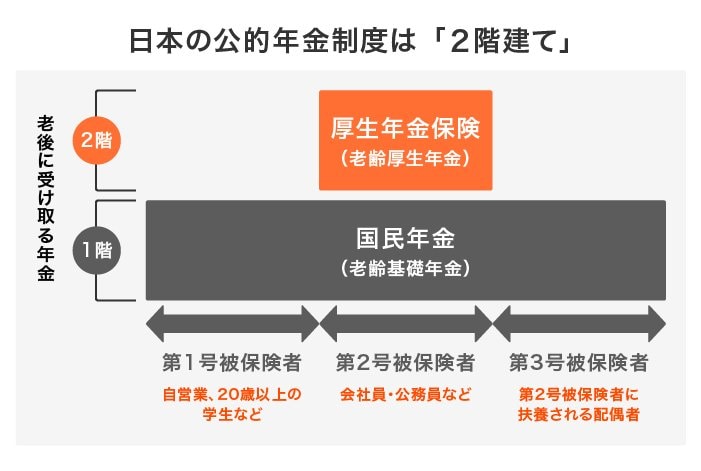
出所:日本年金機構
日本の公的年金制度は、厚生年金と国民年金の2階建ての構造が基本です。
国民年金は、20~60歳未満の全員が原則加入します。支給開始年齢は65歳が原則です。
納付した金額に応じて支給金額が決まります。令和4年度の場合は40年間滞りなく保険料を納付していると満額6万4816円(日本年金機構「令和4年4月分からの年金額等について」)の年金を受給できます。
受給金額は納付額で変わってくるため、現役時代の年収で受給額の差は発生しません。
次に、厚生年金をみていきましょう。
会社員や公務員が加入するのが厚生年金です。
厚生年金の受給額は、現役時代の収入額や加入期間で変動します。収入額が高ければ高いほど、納付月数が長ければ長いほど年金の受給額は増えます。
年金保険料は、会社と折半で支払います。明細に記載されている保険料の倍額を納付していることになります。
2. 厚生年金と国民年金の平均受給額はいくらか
ここからは厚生年金と国民年金の平均受給額の実態をみていきます。厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金の受給者数を1万円ごとに見ていきましょう。
2.1 厚生年金・受給額別の人数(1万円レンジごと)
2/4
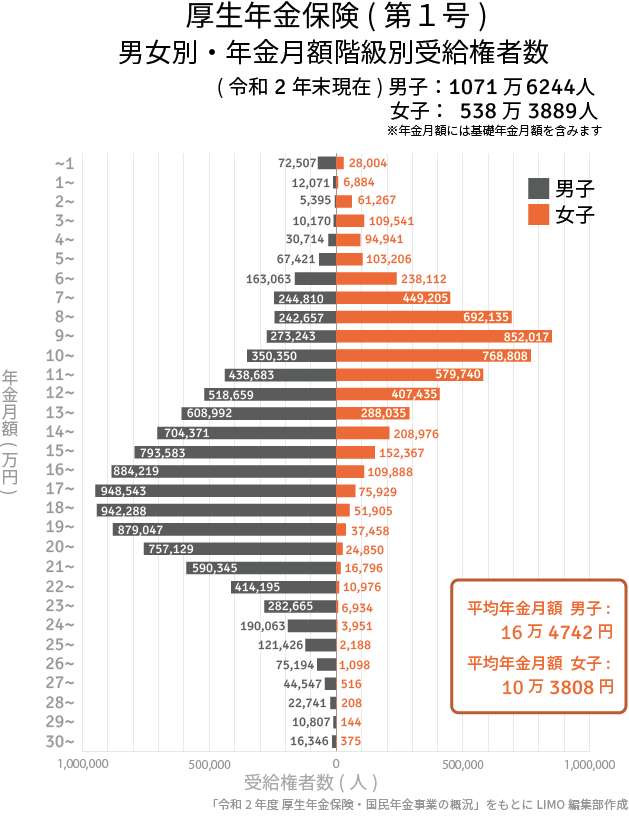
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
9~12万円前後の層が多くなっています。一方で、少数ではありますが30万円以上の受給額の人もいます。受給額には大きなばらつきがあることがわかります。
3. 国民年金の平均受給金額はいくらか
ここからは、国民年金の受給額を見ていきましょう。
3.1 国民年金・受給額別の人数(1万円レンジごと)
3/4

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
国民年金は、厚生年金ほどばらつきは見られませんでした。
4. 厚生年金や国民年金を多く受け取る方法
現在の年金受給開始年齢は基本的に65歳となっています。ただ、65歳より早く受給する「繰り上げ受給」、65歳よりも遅く受給する「繰り下げ受給」という制度があります。繰り下げ受給は、年金が増額される仕組みになっています。
4/4

出所:日本年金機構
繰り下げ受給は、支給時期を1ヶ月遅らせるごとに0.7%ずつ増額されていきます。
今回の制度改正により、例えば75歳まで繰り下げれば84%の増額となります。将来もらえる年金を増やしたい方は、ぜひ押さえておきたい制度です。
5. 厚生年金と国民年金に続く「第3の年金」を
ここまで、厚生年金と国民年金の受給額をみてきました。厚生年金は、加入期間や給与で金額に大きく差が出ることがわかりました。
たとえば、夫婦ともに会社員なら、厚生年金を受給することができるでしょう。その場合、比較的余裕のある老後の生活を過ごせるかもしれません。
一方、夫婦共に自営業などで国民年金のみを受給する場合は、老後の生活が少し不安になるでしょう。
現役時代のうちから、年金をいくら受給できそうかを把握しておきましょう。受給額はねんきんネットなどで確認できます。
受給額を見て心配になったなら、老後資金の準備を今からしていくことをおすすめします。
超低金利時代の今日、銀行預金だけでは大きく貯蓄を増やすことは難しいでしょう。公的年金だけに頼らず、自力で老後資金を準備していく発想が重要です。たとえば、iDeCoは将来の年金を準備することができる制度です。
iDeCoは掛金が全額所得控除の対象であるうえに、運用益に所得税がかからないといった特徴があります。
人生100年時代の今日、豊かな老後生活を手に入れるためにも、まずはご自身のマネープランをじっくり考えてみてはいかがでしょうか。

参考資料


齊藤 慧


