富裕層に共通するたった2つの特徴を元金融機関社員が解説!日本に富裕層はどれぐらいいるか
Ermolaev Alexander/shutterstock.com
みなさんはお金を増やそうと考えた時にどのような方法が思い浮かびますか。
世の中には様々なお金の増やし方があります。
私は証券会社に勤務していた時に富裕層のお客様と接することが多かったのですが、実は富裕層には共通するお金を増やす考え方がありました。
今回はそんな富裕層のお金の増やす考え方をご紹介していきたいと思います。
【富裕層】資産5000万円以上は日本にどれぐらいいるか
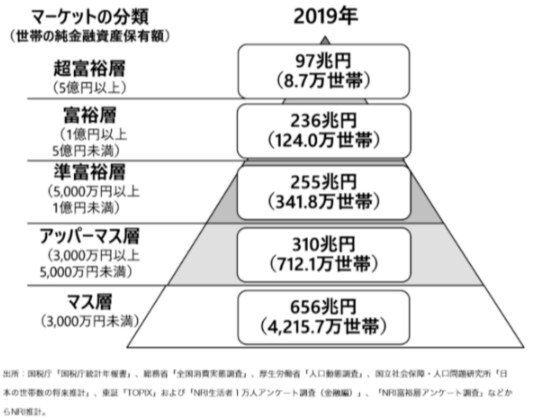
まずは富裕層がどのくらいいるのかをみていきましょう。
準富裕層まで含めると474.5万世帯が富裕層ということになりますね。
富裕層は「先見の明」がある
私の経験でお話すると富裕層の方は「即決」する方が多いように思います。
営業でいっているわけなので、即決いただけるのは非常にありがたいことではあるのですが、時にはこちらが驚くスピードで即決される場合もありました。
そういった時に必ず、お客様に聞くことがあります。
それは「この商品のどこが気に入りましたか。」という質問です。多くの富裕層の方は、「将来性がある」と答えます。
将来性というのは5年10年という目線ではなく、20年、30年というかなり長い目線で物事を見る方が多かったです。
もちろん、将来を見通す「先見の明」があるのかもしれませんが、ほとんどの場合は普通の人でも気づくようなシンプルな発想でした。
例えば、中国の経済成長に関しても普通の方は歴史、政治などばかりみて投資先としては見ていない状況でも、富裕層の方の考え方は違いました。
土地があり、人口も世界一多い国が成長できない理由はない。長い目でみれば成長するだろうと。結局、中国は2010年に日本のGDPを抜くまでに成長し、世界2位となりました。
富裕層に共通する2つの考え方
私が証券マン時代に感じた富裕層のお金を増やす考え方の共通点は「即決」「将来性」の2つでした。
「即決」
良いモノを良い時(価格が上昇している)に購入するのは気持ちも楽で購入やすいもの。でも、重要なのは良くなる前の良いモノを購入することなので、タイミングを逃すことなく判断する力がある方が多い印象でした。
「将来性」
将来性を見通して購入するものの、忘れ目先の動きに一喜一憂してしまい投資が続かないのはよくあることです。不安になった時は購入時の気持ちを思い出して長い目線で考えるように意識しているのが富裕層の方に共通する特徴でした。
簡単なようで難しい事かもしれませんが、心に余裕を持つことで2つとも実践できるかもしれませんね。
やはり、富裕層には富裕層たる理由があると思っています。富裕層と同じような考え方でお金を増やす考え方も真似をすることで一歩でも富裕層に近づける可能性はありますよね。まずはできることから真似をしてみるなど、一歩を踏み出してみましょう。
参考資料
岡崎 泰輔
著者
ファイナンシャルアドバイザー。一種外務員資格(証券外務員一種)及びAFP(Affiliated Financial Planner)を保有。大阪学院大学経済学部卒業後、東洋証券株式会社に入社。国内外株式、債券、投資信託、保険商品の販売を通じ、主に個人顧客向けの資産運用コンサルティング業務に約9年間従事する。特に米国株、中国株の提案を得意とし、豊富な金融知識を活かした顧客ニーズに沿う提案が強み。表彰歴多数。現在は、個人向け資産運用コンサルティング業務を行う。また、専門家と実務家が発信する金融経済ニュースサイト「LIMO&ファイナンス」でも執筆を行う。(2026年7月11日更新)
監修者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。
(2026年7月13日更新)