


オミクロン株の感染拡大を受け、1都12県への蔓延(まんえん)防止等重点措置の追加適用が決まったと報じられました。これから寒さも強まる時期。ステイホームしようと考える方も多いかもしれませんね。
家にいる時間が増えると、普段見逃しがちなこともじっくり考えられるようになります。その一つが「お金」。近年ニュースでも老後の年金問題が取り上げられることが多いですよね。
老後資金について不安を抱える人が多いこんにち。今回は「女性の年金」に視点をあてて、今のシニア世代が受給しているリアルな金額を見ていきましょう。
【注目記事】50歳を超えてから「月30万円の不労所得」を作る4つの方法
日本の年金制度を確認!
日本の年金構造は「2階建て」といわれています。
1/2
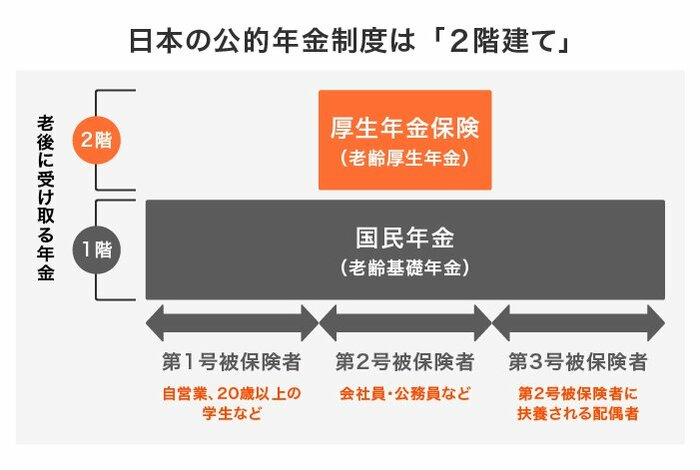
1階にあたる「国民年金」は、20歳以上60歳未満であれば原則みな加入するもの。自営業やフリーランス、専業主婦の方は国民年金になります。
一方で、2階部分の「厚生年金」は、会社員や公務員などの方が国民年金に上乗せして加入します。2016年10月より特定適用事業所で働くパートの方で、一定の要件を満たせば厚生年金に加入できるようになりました。
2022年10月には、特定適用事業所の要件が常時500人を超える事業所から常時100人を超える事業所へ変更されるなど、要件が一部変更されます。
まずはご自身が加入する年金を調べてみましょう。
女性の年金、平均月額はいくらか
では、女性は国民年金と厚生年金、それぞれ平均でいくらくらいもらえるのでしょうか。厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」より確認します。
国民年金の年金月額
全体平均月額:5万6252円
- 男子平均月額:5万9040円
- 女子平均月額:5万4112円
厚生年金の年金月額
全体平均月額:14万4366円
- 男子平均月額:16万4742円
- 女子平均月額:10万3808円
上記を見ると、国民年金の女性の平均額は5万4112円。国民年金に男女差はそこまでありませんね。
厚生年金の平均額は女性で10万3808円です。しかし、男性の平均額をみると16万4727円。男女で約6万円の差があることが分かります。
厚生年金は加入月数や収入に応じて異なります。女性は男性に比べて収入が少なかったり、育児や介護などで離職したりするため、男性よりも年金額が低いのでしょう。
働いている間は仕方ない部分もあり、そこまで気にしなかった方もいると思います。しかし老後の年金となるとこれだけの違いが見られるのですね。この点については早めに把握し、対策をとりたいところです。
厚生年金「ひとりで月20万円超」の女性は約1.26%
老後資金として、ひと月に20万円程度あると心強いですよね。では、厚生年金ひとりで月20万円以上の女性はどれくらいいるのでしょうか。
2/2
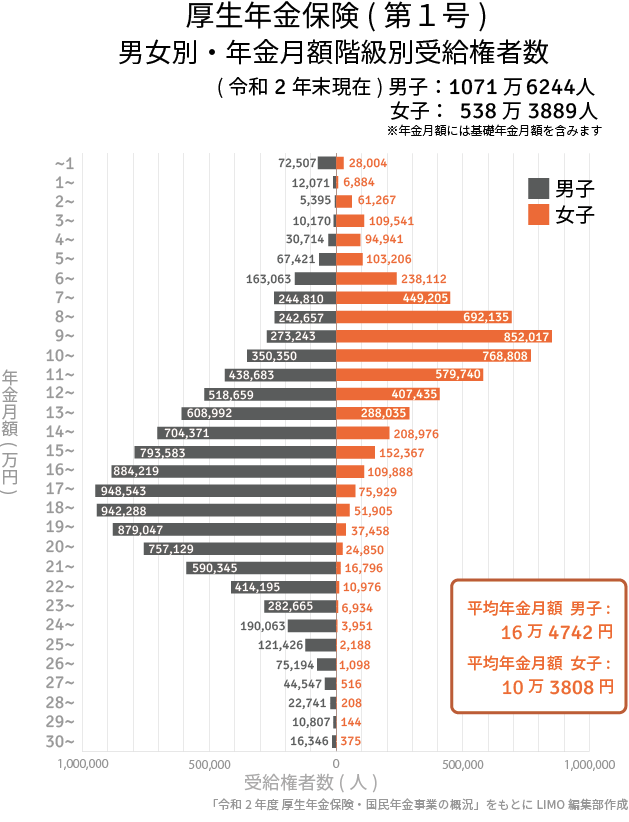
上記を見ると分かるように、女性の厚生年金のボリュームゾーンは「9万円(85万2017人)」「10万円(76万8808人)」「8万円(69万2135人)」。およそ半数が10万円未満というのが現状です。
厚生年金20万円以上の女性は約1.26%でした。
こちらは今のシニア世代の受給額になります。働く女性が増える今では、将来の年金受給額も今よりは増える可能性が考えられるでしょう。
ただし働くことで年金額を増やすには、厚生年金に加入したり、収入を上げたりすることが必要になります。
私の老後資金、どうする?
今のシニア世代の女性の年金額の現実を確認しました。想像していたより少ない……と感じた方もいるでしょう。
先ほど確認した通り、年金を増やすにはまず厚生年金に加入し、また収入を上げる必要もあります。2022年10月よりパートの厚生年金適用が拡大されるので、それを目安にして加入を考えるのも良いでしょう。
しかし育児や介護中の方は、しばらく仕事を始められなかったり、パートでも勤務時間や勤務日を増やせなかったりする方も多いですよね。
仕方がないとはいえ、将来は不安。それならいま話題のつみたてNISAやiDeCoを利用して老後資金を準備するのもいいでしょう。
たとえばつみたてNISAは、自分で投資信託などを選んで毎月一定額を積み立てていくもの。毎年40万円まで、最長20年間、運用益が非課税になります(非課税投資枠は20年間で最大800万円)。
「投資は不安」という声も多いですが、投資信託の積立投資なら投資対象も買付時期も分散されるので、ある程度リスクは抑えられるでしょう。ただ投資対象によりパフォーマンスは変わりますし、リスクはあるのでじっくり吟味してくださいね。
女性はまだまだライフイベントの影響を受けやすいからこそ、将来への備えも悩みがちです。今できることから、コツコツとはじめていくといいでしょう。

参考資料


宮野 茉莉子


