


皆さんは「年収180万円で暮らす」と聞いてどのようなイメージを持ちますか?
「一人で生活するなら何とかなるかな?」という人もいれば、「そんな収入じゃ生活できないから他の仕事を探す!」という人もいるでしょう。
おそらくほとんどの方が「そんな収入じゃ生活できない!」と答えるのではないでしょうか。
実は、この「年収180万円問題」。
65歳以上の多くの年金生活者に当てはまるという事はご存知でしょうか。
厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」の最新データによると、厚生年金保険(第1号)の平均年金月額は男女全体で14万4366円です。
毎月約15万円の収入が1年間(12ヶ月)と考えると年収は180万円になります。
年金収入は現役時代の収入に比べると、大幅に減るという話はよく聞く話ですがそれにしても年収180万円で生活というのは非常に厳しそうですよね。
そこで今回は、老後生活の柱となる年金事情について詳しく見ていきたいと思います。
日本の年金制度について
最初に日本の年金制度について復習します。
日本の年金制度は2階建て構造で1階部分は国民年金、2階部分は厚生年金となっています。
1/1
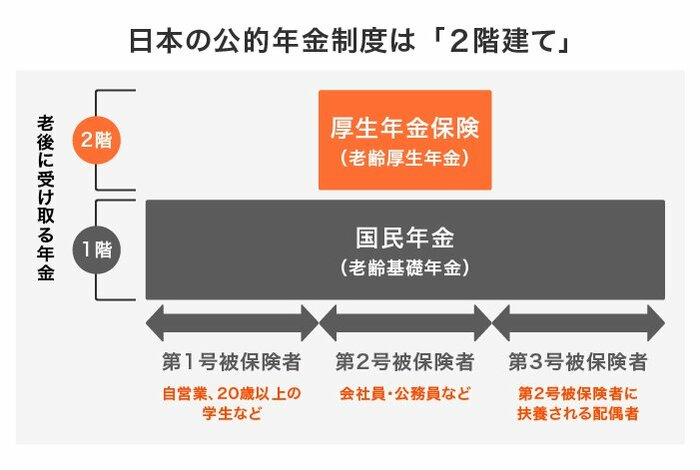
- 国民年金(1階部分):国内に住む20歳~60歳未満の全員が加入
- 厚生年金(2階部分):会社員、公務員等が上乗せで加入
今回は、2階部分の厚生年金の受給額を見ていきます。
厚生年金は現役時代の収入に応じた保険料を給与天引きで納付します。
納めた保険料と年金の加入期間が将来受け取る年金受給額に反映します。
そのため受給額には個人差がありますが、一般的には現役時代に収入が高かった人ほど将来受け取れる年金額も高い傾向にあります。
厚生年金。ひとりで月額15万円超えの人は何パーセント?
厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」の最新データによる厚生年金保険(第1号)の平均年金月額は下記のとおりです。
平均年金月額
全体:14万4366円
- 男性:16万4742円
- 女性:10万3808円
※厚生年金保険(第1号)の平均年金月額には基礎年金月額が含まれます。
ここからは、男女別の年金受給額ごとの分布を見ていきましょう。
厚生年金・年金月額階級別老齢年金受給権者数(男性)
総計:1071万6244人
- ~5万円未満:13万857人(1.22%)
- 5~10万円未満:99万1014人(9.24%)
- 10~15万円未満:262万1055人(24.45%)
- 15~20万円未満:444万7680人(41.50%)
- 20~25万円未満:223万4397人(20.85%)
- 25~30万円未満:27万4715人(2.56%)
- 30万円以上:1万6346人(0.15%)
厚生年金・年金月額階級別老齢年金受給権者数(女性)
- 総計:538万3889人
- ~5万円未満:30万637人(5.58%)
- 5~10万円未満:233万4675人(43.36%)
- 10~15万円未満:225万2994人(41.84%)
- 15~20万円未満:42万7547人(7.94%)
- 20~25万円未満:6万3507人(1.17%)
- 25~30万円未満:4154人(0.07%)
- 30万円以上:375人(0.006%)
ひと月の年金受給額が15万円を超える割合は、男女全体で約46%となっていますが男女別で見ると、男性は約65%で女性は約9%です。
女性は90%以上の方が年収180万円未満で老後を過ごしているという結果です。
昔は今と比べると男女共に結婚する方の割合も多いので、仮に年金収入が180万円未満でも夫婦ふたりであれば何とか生活できるでしょう。
しかし、今の時代は男女ともに結婚する人の割合は減少傾向にあります。
自分ひとりだけで生活をするのであれば、現役時代の収入をあげるか収入アップとは別に老後資金の準備を始める必要がありそうです。
老後の生活は年金15万円あれば足りる?
ここまで老後の年金収入にフォーカスをあてて見てきたので、ここからは老後の生活費がいくら必要かを見ていきたいと思います。
ここでは、総務省統計局の家計調査を元に単身世帯の消費支出(生活費)を見ていきたいと思います。
総務省統計局の家計調査(家計収支―単身世帯―2020年)では、65歳以上単身世帯のひと月の消費支出(生活費)の平均は、男性で13万6923円、女性では13万9417円。
男女共に、ひと月14万円ほどあれば何とか生活できるようですね。
しかし、ここで気をつけておきたい点が3つあります。
1つ目は、この消費支出の中には介護保険料などの社会保険料等が含まれていません。
社会保険料等は、年金から天引きされるためその点も留意しておく必要があります。
2点目は、住居費です。この内訳では持家を前提としているため住居費が1万円台で設定されています。
老後も賃貸住まいを予定している方や住宅ローンの完済が70代以降という方は、住居費も考慮して老後の生活費を計算しておきましょう。
そして、最後に気をつけておきたい点は介護費用です。この内訳には介護費用が全く含まれていません。
もし、老人ホーム等の施設に入居を考えているのであれば1000万円単位での大きなお金の準備が必要になります。
このように老後の生活費以外に必要な大きな出費も含めての老後資金準備には早めに取り掛かった方が良さそうですね。
早めの老後資金の準備を
老後資金を準備する方法の一つに、複利のちからを活用しながら資産運用でお金を育てるという方法があります。
「複利のちから」とは、利息を元本に組み込んで運用をするので雪だるま式に資産を増やす期待ができます。
この複利のちからは、運用期間が長ければ長いほどその効果は大きくなります。
例えば、毎月3万円を年率3%で積立運用した場合の運用結果を運用年数ごとで比較してみましょう。
金融庁の資産運用シュミレーションで試算した結果は下記のとおりです。
- 毎月3万円、年率3%、10年間運用:360万円→約419万円
- 毎月3万円、年率3%、20年間運用:720万円→約985万円
- 毎月3万円、年率3%、30年間運用:1080万円→約1748万円
長期で資産運用を活用する事で複利のちからを最大限活かす事ができ、運用期間が長いほど資産の増え幅も大きくなっています。
今の時代、どこの銀行も低金利ですのでお金を大きく育てたいのであれば「資産運用」を取り入れてみることを検討してみましょう。

参考資料


鶴田 綾

