


先日、「国内の個人証券口座数が、2022年にも3000万を突破する見通しである」と各種メディアで報道されました。
ここまで証券口座の開設数が伸びたのには、「新型コロナウィルスの感染拡大により、多くの方が将来に不安を抱えた」という背景があるようです。
コロナ禍で将来の不安が高まる中、独自に工夫して資産づくり(※編集部注)をする方も増えたと言えます。
今回は、老後生活の柱となる年金について見ていきながら、年金を少しでも増やす方法を考えていきたいと思います。
【※参考記事】 50歳を超えてから「月30万円の不労所得」を作る4つの方法
年金の仕組みって?
最初に日本の年金制度についておさらいしましょう。
日本の公的年金制度は「2階建て構造」などと呼ばれますね。1階部分は国民年金、2階部分が厚生年金です。
1/2
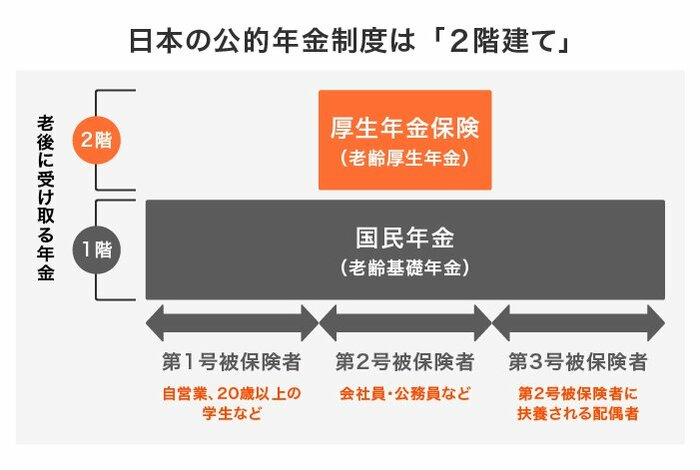
1階の国民年金は、日本国内に住む20歳以上60歳未満の全員に加入義務があり、保険料は全員一律です。保険料を納めた期間に応じて、将来受け取る年金額が決まります。
2階部分の厚生年金は、会社員や公務員が国民年金の上乗せとして加入するもので、保険料は収入に応じて異なります。厚生年金の加入期間や納めた保険料によって、将来受け取る厚生年金の金額が決まるしくみです。
そのため、現役時代に高所得だった人の方が、将来受け取る年金額は高くなる傾向にあります。
はたらく女性が受け取れる「厚生年金」はどのくらい?
ここでは、はたらく女性が将来受け取れる年金受給額について厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」を元に見ていきます。
まずは、男女別の厚生年金保険(第1号)の受給額事情を見ていきます。
2/2
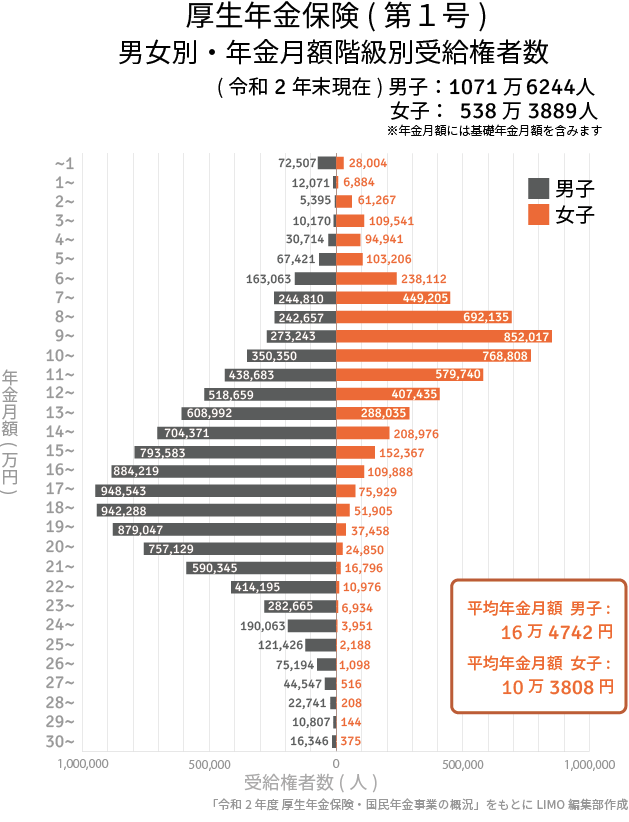
女性1人分の「厚生年金の受給月額の平均」と「受給額ごとの分布」は下記のとおりです。
【女性】厚生年金保険(第1号)平均月額:10万3808円
年金月額階級別老齢年金受給権者数
- ~5万円未満:30万637人
- 5~10万円未満:233万4675人
- 10~15万円未満:225万2993人
- 15~20万円未満:42万7547人
- 20~25万円未満:6万3507人
- 25~30万円未満:4154人
- 30万円以上:375人
合計:538万3889人
上記の金額には国民年金(基礎年金)額を含みます。
「女性ひとりで10万円超」の年金を受け取れるのは、51%ということです。
はたらく女性が将来受け取れる年金額は、全体の85%以上を占める「5~15万円」が相場となりそうですね。
将来結婚して夫婦二人であれば、何とか生活できるかもしれません。しかし、今の時代は男女ともに独身の方も増えており、利便性から賃貸住まいを選択する方も多いです。
もし将来シングル世帯で賃貸住まいだった場合、月の収入(=年金受給額)が5~15万円では、赤字になってしまう可能性も高くなるでしょう。
将来の年金を少しでも増やすには?
老後に備えて少しでもお金を増やしたいと考えて、正社員やフルタイムのパートを目指す女性も多いです。
実は、2022年10月から「パートでも厚生年金に加入できる方」の範囲が拡大されます。フルタイムでなくても加入できるのがポイントです。
パートでも厚生年金に加入できる条件を、現行のものと合わせて確認しましょう。
【現行の条件】
<労働者側>
- 週の所定労働時間が20時間以上であること
- 雇用期間が1年以上見込まれること
- 賃金の月額が8万8000円以上であること
- 学生でないこと
<事業所側>
- 被保険者(短時間労働者を除く)の総数が常時500人を超えていること
【2022年4月からの条件】(改正点のみ抜粋)
<労働者側>
- 雇用期間が2カ月を超えて見込まれること
<事業所側>
- 被保険者(短時間労働者を除く)の総数が常時100人を超えていること
子育てなどの事情で「フルタイム勤務」が難しく、これまで厚生年金加入をあきらめていた人なども多いはず。
もちろん、目先の手取りは減りますが、その分年金額は上乗せされます。天秤にかけて、慎重に検討するといいでしょう。
また、厚生年金への加入以外に年金を増やす方法として、「iDeCo(イデコ:個人型確定拠出年金)」の加入を検討してみるのもひとつです。
イデコとは、毎月の掛金を投資信託等で運用し、60歳以降に年金として受け取れる制度です。低金利の銀行に預金するより資産を増やす期待ができますし、税制メリットも高いです。
受け取る時にも税制優遇制度があるので、お得に老後資金に備えたいという方に向いていると言えます。
しかし、イデコは原則60歳まで引き出しができないことや、元本割れするリスクがあるのがデメリットです。メリットとデメリットを十分理解した上で検討しましょう。
将来に向けたスタートダッシュを切るなら「今」!
1月は「大きな目標や新しいこと」に取り組むには最適な時期ですね。
日頃の暮らしやお金周りのプランを、いま一度見直してみるのもよいですね。
2022年のスタートダッシュとともに、将来に向けた生活設計もスタートを切ってみてはいかがでしょうか。

参考資料


鶴田 綾

