


将来もらえる年金の額が気になる人は多いでしょう。
そもそも年金自体もらえなくなるのでは?と思う方もいるかもしれませんが、年金制度が破綻することはないと言われています。日本の年金制度は賦課方式になっていて、現役世代がそのときの年金受給者を支える仕組みだからです。
そうは言っても、今後さらに高齢化が進み、私たちを支えてくれる若者も減っていくことになれば、受給額が減るのでは?と不安になりますよね。
実は、国民年金よりも手厚い「厚生年金」の受給中の人でも、月10万円未満の人は一定数います。今回はそんな「厚生年金10万円未満」の割合を調査し、老後の備えのヒント、たとえば現役世代であれば私的年金であるiDeCoなども活用しながら(※編集部注)、将来家計で不足する年金収入の解決策を見つけてみたいと思います。
【※参考記事】【iDeCo】10年で資産残高1000万円を超えた人はどんな運用をしている?
厚生年金が月10万円未満の人はどれぐらい?
厚生労働省「令和元年度 厚生年金保険・国民年金事業年報」によると、厚生年金月額の平均は14万4268円でした。
では、月額10万円未満の人の割合を見てみましょう。
個人差大きい「厚生年金の受給額」1/3
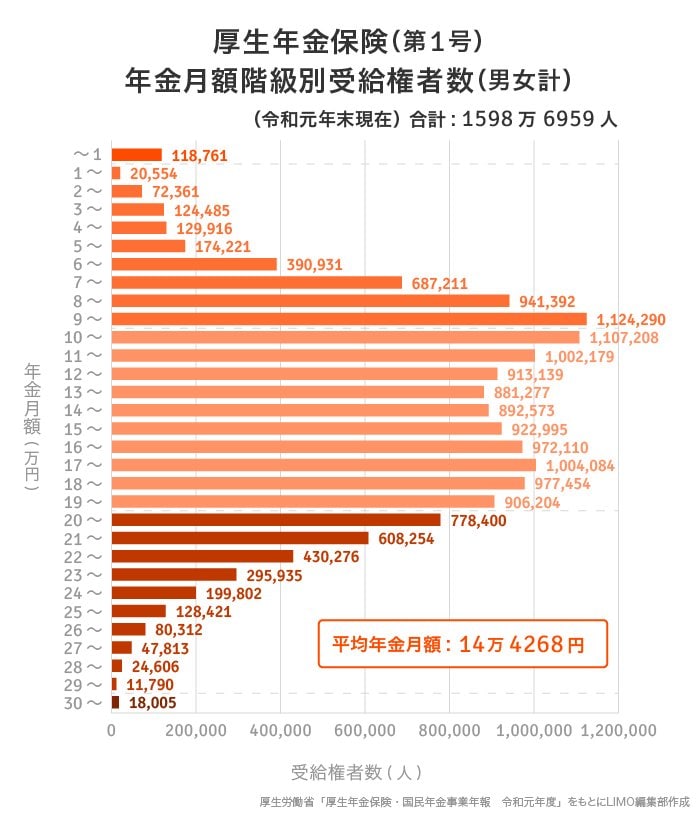
月額10万円未満の人は何割?
1/3
※厚生年金の月額には国民年金の額も含まれています。
<内訳>
- ~10万円未満:378万4122人(23.67%)
- 10万円~20万円未満:957万9223人(59.91%)
- 20~30万円未満:260万5609人(16.29%)
- 30万円~:1万8005人(0.11%)
厚生年金の平均は約14.4万円で、ボリュームゾーンは「10万~20万円未満」。一方で、「10万円未満」の割合は約23.7%という結果になりました。
ほぼ4人に1人が月10万円未満の年金額ということです。では、男女差はあるのでしょうか。次で深掘りしていきます。
「厚生年金が月10万円未満」の人の割合に、男女差はあるのか
厚生年金が月10万円未満の割合は4人に1人だとわかりましたが、男女差はあるのでしょうか。
厚生年金は働いていた時の年収に連動するため、所得に差が出やすい男女では、おのずと違いが出てきます。ここでは厚生年金受給額の分布を、性別ごとに見ていきましょう。
「厚生年金の受給額」男女で比べると?2/3
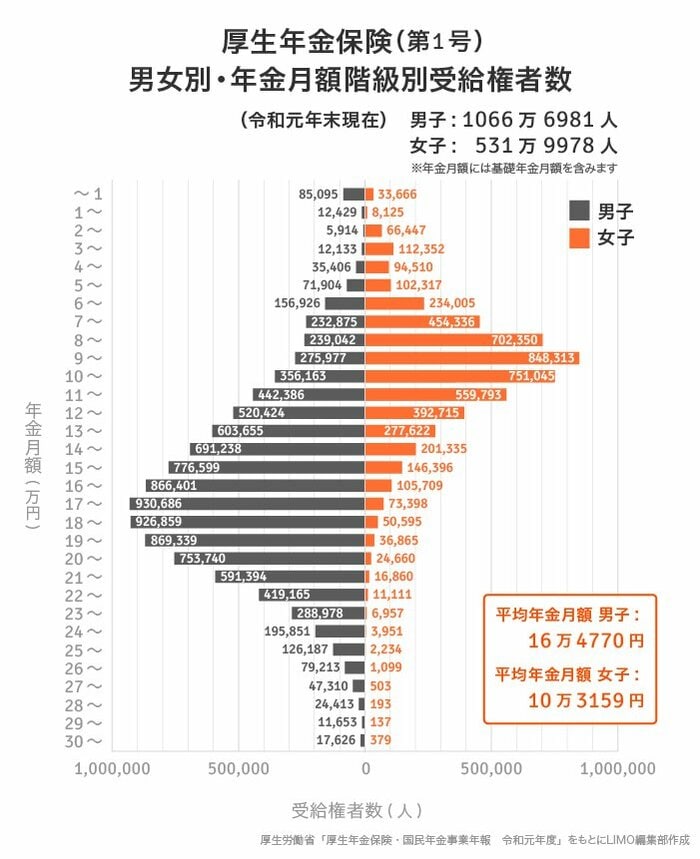
ボリュームゾーンの男女差にも着目!
【男性】厚生年金保険(第1号)月額ゾーンごとの受給権者数と割合
- 平均受給月額:16万4770円
- 合計受給権者数:1066万6981人
<内訳>
- ~10万円未満:112万7701人(10.57%)
- 10万円~20万円未満:698万3750人(65.47%)
- 20万円~30万円未満:253万7904人(23.79%)
- 30万円以上:1万7626人(0.17%)
男性の「厚生年金10万円未満」の割合は、たった10%です。男女の合計では23.7%だったので、女性の割合が多いようですね。今度は女性の内訳を見てみましょう。
【女性】厚生年金保険(第1号)月額ゾーンごとの受給権者数と割合
・平均受給月額:10万3159円
・合計受給権者数:531万9978万人
<内訳>
- ~10万円未満:265万6421人(49.93%)
- 10万円~20万円未満:259万5473人(48.79%)
- 20万円~30万円未満:6万7705人(1.27%)
- 30万円以上:379人(0.01%)
なんと女性の「厚生年金10万円未満」は約50%という結果に。予想以上に多かったのではないでしょうか。厚生年金を受け取る女性のほぼ半数は、受給額がひと月10万円未満というのが実情のようです。
今のシニア世代は共働き家庭が少なく、女性の年収は男性よりも少なかったので、その結果が年金受給額に表れたと言えますね。
自分は年金をいくら受給できそう?
ここまでご紹介した平均値や割合は、あくまでも現在年金を受給しているシニア世代の数字です。
「自分が老後を迎えたとき、いったいいくらの年金を受給できるのか」そう疑問に思ったときは、まずねんきん定期便などで目安の受給額を確認しましょう。日本年金機構の「ねんきんネット」に登録してログインすれば、誕生月以外でも確認することができます。
およその年金額がわかれば、次は老後の暮らしに不足する額の計算をします。「年金だけでは不足する額」を計算するのが難しい場合は、「金融審議会の「『市場ワーキング・グループ』(第21回)厚生労働書提出資料」が一つの参考になります。
「老後2000万円問題」をわかりやすく整理!3/3
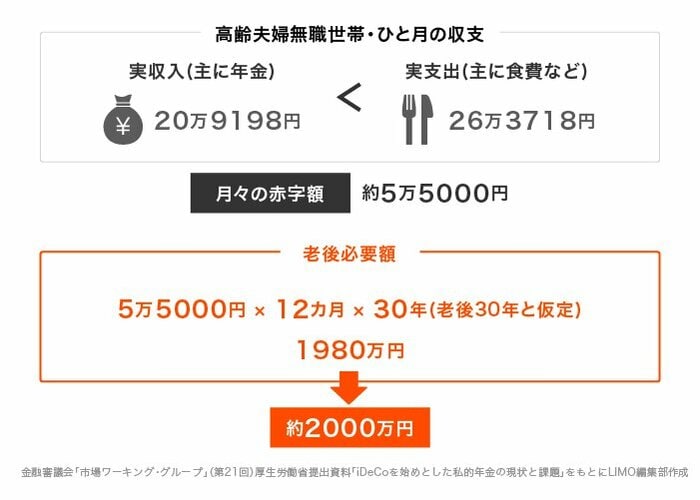
毎月5万5000円の赤字が30年続くと…‥。
こちらの調査によると、モデル世帯の夫婦の年金収入は月約20万9000円。これに対して支出の平均は月約26万4000円です。5万5000円の赤字が30年間続けば、約2000万円が必要ということに。
これが、2019年に話題となった「老後2000万円問題」のロジックなのです。
これはあくまでもモデル世帯の試算なので、年金が10万円未満の人や賃貸暮らしの人、シングル世帯の場合など、もっと不足する世帯も少なくないでしょう。
年金受給額が少ないほど、自分で準備するべき老後資金は多くなるということです。
若い世代が「いまから」始めたい、老後の備え
老後を65歳と考えると、今30~40代の人は約30年の準備期間があります。コツコツ貯金をするのも一つですが、目先の教育費や住宅ローンでなかなか捻出できない人もいるでしょう。
そんな場合は、時間を味方につけて「少額での投資」をはじめてみるのも一つの方法といえそうです。
投資のリスクを抑えるためには、長期間の運用が基本。WEB上ではさまざまなマネー情報が発信されています。ぜひ自分に合う方法を探してみましょう。

参考資料


LIMO編集部


