


年金支給日は、偶数月の15日。2カ月分がまとめて振り込まれます。10月の支給日もそろそろですね。現役世代のみなさんはご存じでしたか?
公的年金の機能は3つに分けられます。原則65歳から受け取る「老齢年金」、病気やケガで生活に制限を受けたときに受給する「障害年金」、そして大黒柱亡き後の家族を支える「遺族年金」です。
なかでも「老齢年金」は、私たちのほとんどが利用することになる老後の命綱ともいえる制度。その老齢年金の実際の受給額は、現役時代の働き方や収入が大きく関係します。今回は平均的な年金額をもとに、単身世帯・夫婦世帯の受給額事情を比較していきます。
ねんきんのしくみを復習!
公的年金は2階建て構造、などといわれます。ベースとなる国民年金(基礎年金)と、上乗せ分の厚生年金から成り立つためです。
1/3
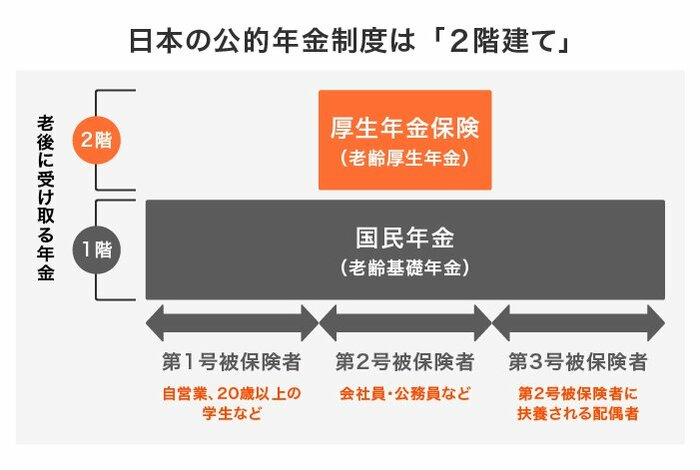
「国民年金(基礎年金)」は、日本国内に住む20歳以上60歳のまでの全員に加入義務があります。会社員や公務員は、国民年金(基礎年金)に上乗せして「厚生年金」に加入します。
老後(原則65歳)に受け取る年金は、国民年金(基礎年金)に加入していた人は「老齢基礎年金」、厚生年金に加入していた人は「老齢基礎年金」に加え「老齢厚生年金」です。
「年金保険料」や「老齢年金」月額いくら?
次は、現役世代が納付する年金保険料と、老後に受け取る年金額について見ていきます。
年金保険料
国民年金保険料は全員一律で、月額1万6610円です(2021年度)。厚生年金保険料は「標準報酬月額(※1)」や「標準賞与額(※2)」に一定の保険料率をかけて算出するしくみです。よって、収入が年金保険料に反映されるため、個人差が生じます。
ここで、日本年金機構「令和3年4月分からの年金額等について」から、「国民年金の満額(※3)」と「モデル年金(※4)」の額をご紹介します。
- 国民年金の満額:国民年金(老齢基礎年金(満額)): 6万5075円
- モデル年金:厚生年金※(夫婦2人分の老齢基礎年金を含む標準的な年金額):22万496円
※1 標準報酬月額:毎年4月~6月の月収の平均値。32等級に区分され、等級ごとに金額が決まる
※2 標準賞与額:賞与支給額から1000円未満を切り捨てた額。1回あたり150万円が上限
※3 国民年金の満額:国民年金保険料を40年間(20歳~60歳の間)すべて納付した場合に受け取れる年金額
※4 ※平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の受給額には、上記の「満額」が設定されており、保険料の未納月数に応じて満額から差し引く計算方法がとられています。
次の「モデル年金」は夫婦世帯の年金額の目安としてしばしば使われますが、「夫がサラリーマン・妻が専業主婦」の状態が40年間続いた世帯の年金額です。夫に一度も失業期間がなく、かつ妻がずっと専業主婦だった、という世帯はイマドキの多数派とはいえないでしょう。
夫婦ともに会社勤めだったり、二人とも自営(フリーランス)といった働き方の場合、このモデル年金額は参考にしにくいですね。単身世帯の場合もしかり。
次では、厚生労働省の資料から、国民年金と厚生年金の「1人分」の年金額をつかんでいきます。
老齢年金「1人分の年金」平均・実態は?
では、厚生労働省年金局「令和元年度 厚生年金保険・国民年金事業年報」をもとに、実際の国民年金・厚生年金の受給額事情をながめていきましょう。
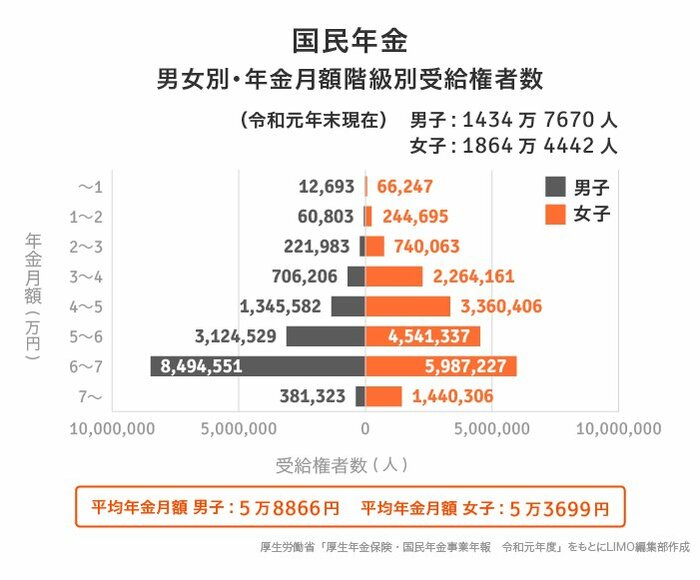
国民年金・平均年金月額
全体…5万5946円 (男性…5万8866円、女性…5万3699円)
2/3
***********
厚生年金保険(第1号)・平均年金月額
全体平均:14万4268円(男性・・・16万4770円・女性10万3159円)
※厚生年金保険(第1号)の年金月額には、老齢基礎年金(国民年金)部分を含みます。
3/3
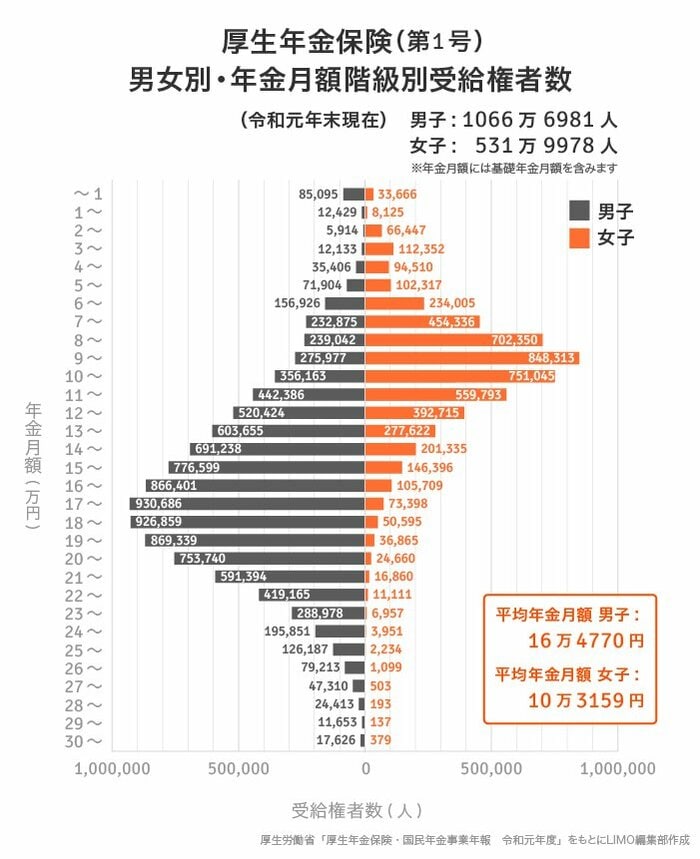
さきほども触れたように、国民年金は一律の保険料を納め、未納期間に応じて支給額が決まります。そのため、受給額の男女差はさほど大きくありません。しかし、厚生年金の場合は給与に応じた保険料を納付し、実際の老齢年金の受給額に響きます。そのため、男女差・個人差が濃くなるのです。
とはいえ、毎月の収入は個人単位ではなく、「世帯単位」で考える必要がありますね。そこで、次項ではシングル世帯・夫婦世帯の年金額を、9つの受給パターンに分けて比較していきます。
老齢年金「世帯構成・働き方」で比較
ここから先は、現役時代の年金加入状況に応じて受給パターンを9つに分け、それぞれの年金額を比較していきましょう。
⑤の「モデル年金」以外は、男女それぞれが国民年金・厚生年金の平均月額を受給した場合を前提として単純計算します。
単身世帯
①男性・厚生年金・・・16万4770円
②女性・厚生年金・・・10万3159円
③男性・国民年金・・・5万8866円
④女性・国民年金・・・5万3699円
夫婦世帯
⑤「モデル年金」・・・22万496円
⑥夫婦ともに厚生年金・・・26万7929円(夫16万4770円+妻10万3159円)
⑦夫が厚生年金+妻が国民年金・・・21万8469円(夫16万4770円+妻5万3699円)
⑧夫が国民年金+妻が厚生年金・・・16万2025円(夫5万8866円+妻10万3159円)
⑨夫婦ともに国民年金・・・11万2565円(夫5万8866円+妻5万3699円)
①~⑨は、あくまでも受給額の例ですが、世帯構成や現役時代の働き方によって、老齢年金にどのくらいの差がでそうかをイメージできたかと思います。
厚生年金と国民年金を単純に比較すると、厚生年金のほうが受給額が手厚いことは確かです。しかし、先述の受給額グラフをみても、厚生年金を月額20万円以上受け取る人は、男性で24.0%、女性で1.3%。
夫婦世帯であれば、合算でどこまで上がるかに期待できる部分もありそう、といったところでしょうか。単身世帯、特に女性の「おひとりさま世帯」の場合は、公的年金だけを老後の命綱にすることはかなり厳しめであるといえそうです。
まずは「貯蓄」と「年金見込み額」の把握を
今日は、老齢年金(国民年金・厚生年金)の年金額について整理してみました。
若いころの稼ぎや働き方は、老齢年金の受給額を左右する大きな要素であることは確かです。とはいえ、仕事選びやライフワークバランスのとり方は、自分の価値観や家族の状況を大切にできるものであるべきだと筆者は考えます。
勤務先の倒産、離婚、自然災害、病気……。こうした不可抗力で暮らしぶりが激変する可能性は誰にでもあります。ときには働き方や生き方を方向転換せざるを得ないことも。
そんなときに、やはり強い味方となってくれるのが「お金」です。お持ちの資産を預貯金・資産運用・保険商品に上手に振り分け、保障をとりながら貯蓄を育てていく視点も有効です。
まずは、いまの貯蓄額、そして将来の年金額を、世帯単位でおおまかに把握してみるところから始めてみるとよいでしょう。

【ご説明】「第1号厚生年金被保険者」とは
厚生年金は現在、下記のように分類されています。
第1号厚生年金被保険者…厚生年金保険の被保険者のうち、民間の事業所に使用される者
第2号厚生年金被保険者…旧共済年金の加入者(国家公務員共済)
第3号厚生年金被保険者…地方公務員共済
第4号厚生年金被保険者…私立学校共済参考:企業年金連合会「第一号厚生年金被保険者」



