


老後資金の柱となる公的年金。将来いくら受給できるのか、想像がつきづらいところもありますよね。
年金には自営業や専業主婦の方が受給する「国民年金」と、会社員や公務員の方などが受給する「厚生年金」があります。最近ではパートの方でも、一定規模以上の企業に勤めるなどの条件を満たせば厚生年金に加入できるようになりました。
特に厚生年金は、加入月数や収入に応じて受給額が変わるため、差が出やすいといわれています。今回は一つの参考として、今のシニア世代の男女別の厚生年金の受給分布図をご紹介します。「正社員の夫とパート中心の妻」「夫婦ともに正社員」など、夫婦の経歴の組み合わせ別の受給額も見ていきましょう。
厚生年金、ひと月の男女別の受給額は?
まずは厚生労働省年金局の「厚生年金保険・国民年金事業年報 令和元年度」から、厚生年金のひと月の受給額を男女に分けてみていきます。
1/1
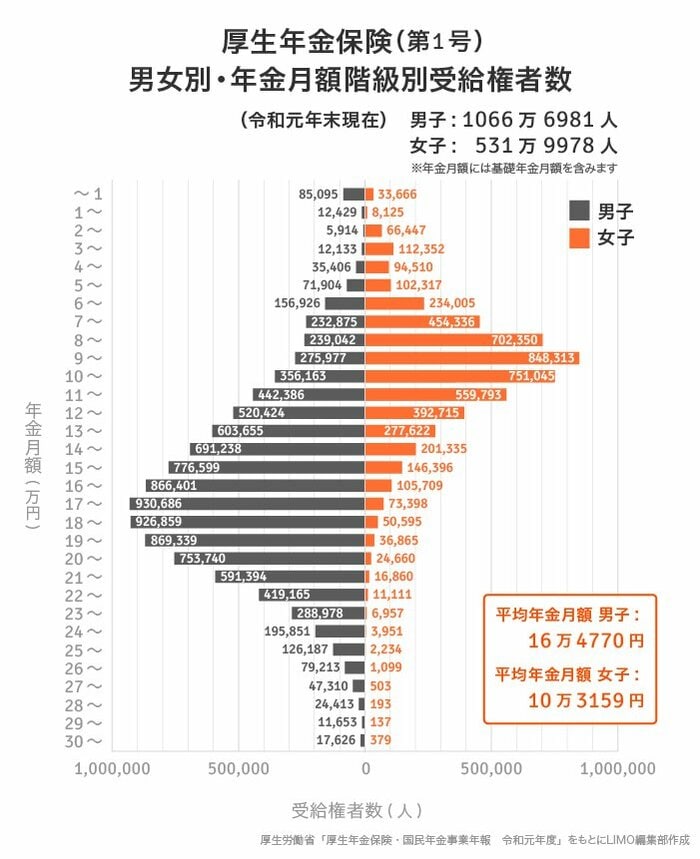
厚生年金保険(第1号)【男性】年金月額階級別老齢年金受給権者数
~5万円未満:15万977人・5万円~10万円未満:97万6724人
10万円~15万円未満:261万3866人・15万円~20万円未満:436万9884人
20万円~25万円未満:224万9128人・25万円~30万円未満:28万8776人
30万円以上:1万7626人
厚生年金保険(第1号)【女性】年金月額階級別老齢年金受給権者数
~5万円未満:31万5100人・5万円~10万円未満:234万1321人
10万円~15万円未満:218万2510人・15万円~20万円未満:41万2963人
20万円~25万円未満:6万3539人・25万円~30万円未満:4166人
30万円以上:379人
※含む基礎年金(国民年金)月額
厚生年金の全体平均月額:14万4268円
- 男子平均月額:16万4770円
- 女子平均月額:10万3159円
男女別に見ると、ボリュームゾーン別の山ができている部分が異なるのが分かりますね。厚生年金は男性で最も多いのが17万円台、女性で最も多いのが9万円台です。受給権者数をみても、女性は男性のおよそ半分です。
ちなみに、国民年金の平均額は以下の通り。
国民年金の全体平均年金月額:5万5946円
- 男子平均月額:5万8866円
- 女子平均月額:5万3699円
国民年金は原則20歳以上の方が加入するせいか、男女差がそれほどありません。
夫婦の経歴別、平均の受給額はいくら?
それでは、厚生労働省の「平成29年老齢年金受給者実態調査(特別集計) 」から、夫婦の経歴別の受給額を見ていきましょう。
【現役時代の経歴類型別】配偶者あり世帯の平均年金額と分布(月額)
夫婦ともに正社員中心:平均28万7000円
- 月額10万円未満:1%
- 月額10~15万円未満:3%
- 月額15~20万円未満:6%
- 月額20~30万円未満:53%
- 月額30万円以上:37%
*******************************************************
夫は正社員中心・妻はパート・アルバイト中心:平均24万9000円
- 月額10万円未満:1%
- 月額10~15万円未満:3%
- 月額15~20万円未満:9%
- 月額20~30万円未満:75%
- 月額30万円以上:11%
夫は正社員中心・妻は収入を伴う仕事をしていない期間中心:平均26万3000円
- 月額10万円未満:1%
- 月額10~15万円未満:3%
- 月額15~20万円未満:4%
- 月額20~30万円未満:72%
- 月額30万円以上:19%
夫婦ともに自営業中心:平均15万8000円
- 月額10万円未満:19%
- 月額10~15万円未満:42%
- 月額15~20万円未満18%
- 月額20~30万円未満:15%
- 月額30万円以上:7%
※「正社員中心」とは、20~60歳までの40年間のうち、20年を超えて正社員などだったもの(他についても同様)
「夫婦ともに正社員」では、月額20万円台が半数以上で、月額30万円以上も約37%と多くを占めます。他の組み合わせでは、月額30万円以上は少ないですね。
いまの働く世代に多いと考えられる「正社員の夫とパート中心の妻」の平均は、月約25万円です。「正社員の夫と、収入を伴う仕事をしていない期間中心の妻」の方が「妻がパートの夫婦」よりも平均額が大きいですが、これは夫の収入が多いと考えられるでしょう。
また、夫が会社員の場合は月額20万円を超えますが、夫婦ともに自営業だと約16万円です。
上記は今のシニア世代の受給額なので、少子高齢化が進む今の働く世代が受給する頃には、これよりも受給額が下がっていることが考えられます。
老後に向けて働き方、貯め方を考えよう
今の育児世代は、子どもが生まれた後の妻の働き方が多様化しています。正社員のまま続ける人もいれば、一旦退職してパートやフリーランスで働かれる人も。「パートか、正社員か」「パートでも扶養に入るか、扶養を外れるか」「子どもが何歳のときからフルタイムで働くか」など、悩む女性も多いでしょう。
育児など環境は家庭により異なりますが、パートの厚生年金適用の拡大も進んでいますので、老後の年金を参考に働き方を考えるのも一つでしょう。
また、年金以外に老後資金を準備することも今の時代は求められます。おおよその夫婦の年金額がわかったら、不足する部分を私的年金で補ったり、まとまった貯蓄を用意したりしたいですね。
今はiDeco(個人型確定拠出年金)やつみたてNISAなど、はじめての方でも運用をはじめやすい制度が充実しています。ある程度預金をが貯まったら、資産運用をはじめるのもいいでしょう。
ただし資産運用は、「リスクが怖いからなかなか始められない」「お金のことは難しそう」と思われる方も多いですよね。無料動画などを活用すると、わかりやすくて理解も進むでしょう。今の時代ならではのオンラインセミナーも開催されていますので、便利なものを活用して情報収集してみてくださいね。

参考資料
- 厚生労働省年金局「厚生年金保険・国民年金事業年報 令和元年度」e-stat統計表一覧
- 厚生労働省年金局数理課「公的年金受給者に関する分析 ー配偶者の状況と現役時代の経歴(就労状況)からみた 年金受給状況ー」


宮野 茉莉子


