「老後のお金が心配……」
そう漠然と感じている方は少なくないでしょう。老後生活の収入の柱になるのは「年金」ですが、年金制度に関する用語は分かりにくいものが多い印象があります。
そこで今回は、FPの資格を持ち、証券会社にて約20年資産運用コンサルティングに携わってきた私から、公的年金制度のしくみの基本をおさらいしたあと、今のシニア世代が受け取る「厚生年金・国民年金」の年金月額がどのくらいか見ていきます。
年金制度の「きほん」
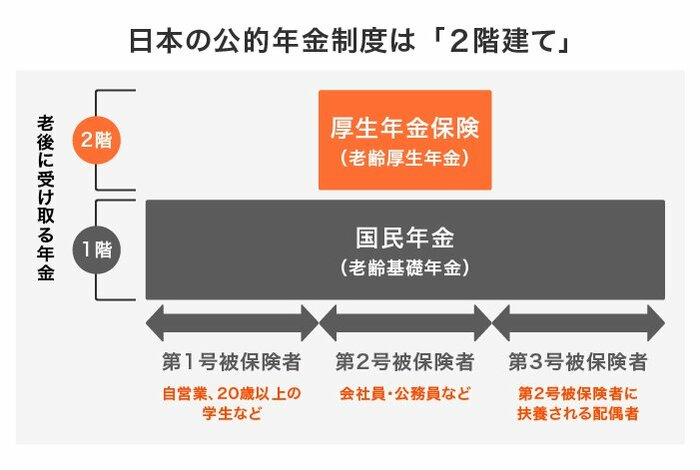
日本の公的年金制度は「二階建て」構造などと呼ばれます。最初にそのしくみをおさらいしておきましょう。
1/3
厚生年金・国民年金「加入の対象」
1階部分「国民年金」・・・日本に住む20歳以上60歳未満の全員に加入義務
2階部分「厚生年金」・・・公務員や会社員などが「国民年金」に上乗せして加入
厚生年金・国民年金「老後に受給できる年金」
・厚生年金に加入していた人…サラリーマン・公務員など
⇒「老齢基礎年金」+「老齢厚生年金」(1階部分+2階部分)
・国民年金に加入していた人…自営業、フリーランス、専業主婦(夫)
⇒「老齢基礎年金」(1階部分のみ)
では、現在の年金受給者のみなさんの受け取る、厚生年金・国民年金の受給額事情を、厚生労働省「厚生年金保険・国民年金事業年報 令和元年度」をもとに見ていきます。
「厚生年金」みんなの平均、ひと月いくら?
厚生年金に加入していた会社員・公務員が受けとる、厚生年金の月額を見ていきます。
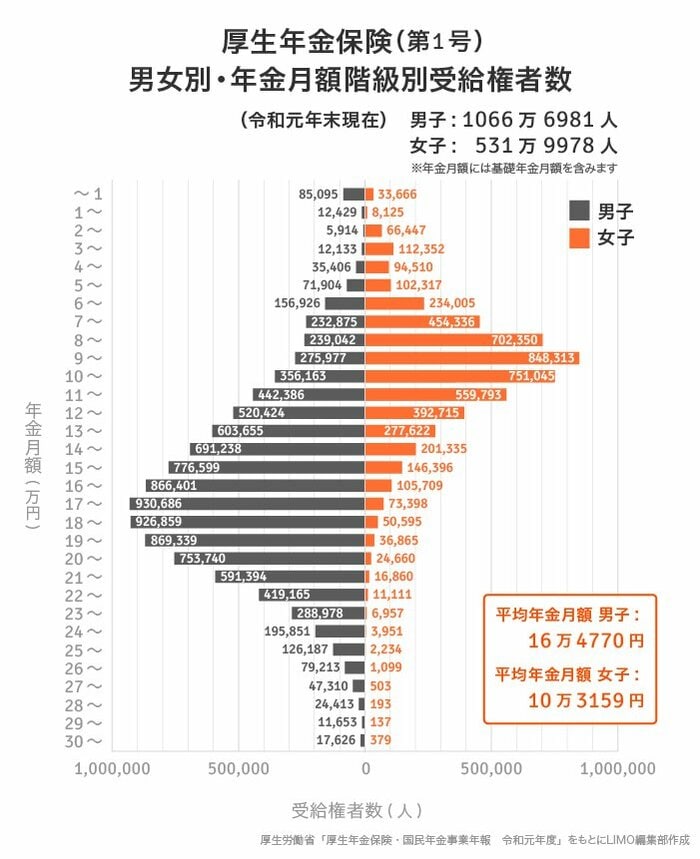
厚生年金保険(第1号)・年金月額:平均14万4268円
※厚生年金保険(第1号)の年金月額には、基礎年金月額を含みます。
- 男性:16万4770円
- 女性:10万3159円
次に、厚生年金を「どのくらいの人」が「いくら」受給しているかも見ていきます。
2/3
【男性】厚生年金保険(第1号)年金月額階級別受給権者数
~5万円未満…15万977人・5万円以上~10万円未満…97万6724人
10万円以上~15万円未満…261万3866人・15万円以上~20万円未満…436万9884人
20万円以上~25万円未満…224万9128人・25万円以上~30万円未満…28万8776人
30万円以上…1万7626人【女性】厚生年金保険(第1号)年金月額階級別受給権者数
~5万円未満…31万5100人・5万円以上~10万円未満…234万1321人
10万円以上~15万円未満…218万2510人・15万円以上~20万円未満…41万2963人
20万円以上~25万円未満…6万3539人・25万円以上~30万円未満…4166人
30万円以上…379人
厚生年金保険(第1号)の年金月額のボリュームゾーンは、男性で15~20万円未満、女性は5~10万円未満となっています。受給額は大きくばらつきがありますね。
厚生年金は、現役時代に収入に応じた年金保険料を納めており、それが受給額に反映されることから、このような個人差・男女差が生じます。
女性は結婚や出産といったライフイベントで、会社を休職、もしくは辞める場合が多いことなどが影響していそうです。
ただ、女性の社会進出が進む今、収入面で男性と肩を並べる方も増えています。今の現役世代が年金を受給する頃には、男女差は縮まっている可能性が、大いに考えられますね。
「国民年金」みんなの平均、ひと月いくら?
引き続き同資料より、自営業や専業主婦(夫)の方が国民年金の年金月額を見ていきます。
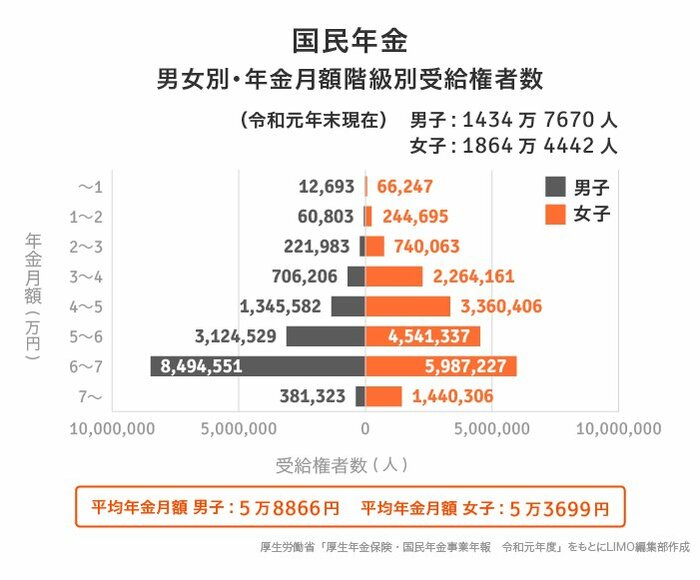
国民年金・年金月額:平均5万5946円
- 男性:5万8866円
- 女性:5万3699円
3/3
【男性】国民年金・年金月額階級別受給権者数
~1万円未満…1万2693人・1万円~2万円未満…6万803人・2万円~3万円未満…22万1983人
3万円~4万円未満…70万6206人・4万円~5万円未満…134万5582人・5万円~6万円未満…312万4529人
6万円~7万円未満…849万4551人・7万円以上…38万1323人【女性】国民年金月額階級別受給権者数
~1万円未満…6万6247人・1万円~2万円未満…24万4695人・2万円~3万円未満…74万63人
3万円~4万円未満…226万4161人・4万円~5万円未満…336万406人・5万円~6万円未満…454万1337人
6万円~7万円未満…598万7227人・7万円以上…144万306人
国民年金の年金月額には、厚生年金のような男女差は見られません。ただ、全体的に受給額が低いことが分かります。平均受給額を比べると、厚生年金と国民年金の差は月額にして約9万円もの差があります。
老後の暮らしに必要となるお金についてはさまざまな試算が公表されていますが、公的年金のみで生活するのは、かなり心もとないと感じた方も多いでしょう。
そこで必要となるのは、やはり、現役時代からの貯蓄や、年金を増やす工夫といえそうです。
年金を「増やす」方法
ここからは、年金を増やす方法を状況別に解説していきます。
国民年金だけを受給する場合
老後に国民年金のみを受給される人の場合、「繰下げ受給」や「国民年金基金加入」などで、公的年金の受給額を増やす工夫ができます。
厚生年金を受給する場合
厚生年金に加入されている場合は、国民年金よりも受給額は手厚くなります。しかし、現役時代の収入には及ばない額であることは忘れないでおきたいところです。
こちらも国民年金同様、「繰下げ受給」によって公的年金を増やす工夫が取れますので、検討されるものいいでしょう。
5年繰下げると年金額は42%も増額されます。
ただし、繰下げ受給を選んだ場合は、受給スタートまでの生活費をどう補うかも考えなくてはなりません。仕事による収入は60代以降から大きく下がることが一般的です。
老後資金は「自助努力」で準備する
「人生100年時代」に老後を過ごす私たち現役世代。国民年金・厚生年金、いずれの加入者であっても、老後資金を「自助努力」で準備していく必要があるといえそうですね。
そこで私からのお勧めは資産運用の検討です。資産運用といってもやみくもに投資をするのではなく、長い人生におけるアクシデントに備える保障の確保も実はポイントになります。
つみたてNISA、iDeCo(イデコ:個人型確定拠出年金)、民間の個人年金保険などを組み合わせて活用していくことも検討されるとよいかもしれません。