


働き盛りのみなさんは、「将来の年金受給額」がどのくらいになりそうか、確認してみたことはありますか?すでにねんきん定期便やねんきんネットを活用している人も多いかもしれません。
公的年金の支給額は、賃金や物価を考慮して年度ごとに見直しが行われますので、「いくらもらえる」かは決まっていません。とはいえ、今のシニアの受給額や将来の給付水準の見通しを知っておくことは、長いスパンでマネープランを考えていくうえで参考となるでしょう。
今回は、厚生労働省の資料をもとに、現在の30~50代の「年金予想額」にフォーカスしていきます。
「私たちの老後」年金いくらもらえそう?
現役世代の年金予想額を見る前に、今のシニアの年金受給額も知っておきましょう。
2021年度の年金支給額
- 国民年金(老齢基礎年金(満額))・・・6万5075円
- 厚生年金※(夫婦2人分の老齢基礎年金を含む標準的な年金額)・・・22万496円
厚生労働省は「将来の公的年金の財政見通し(財政検証)」の「2019(令和元)年財政検証関連資料」で、年金額の見通しを公表しています。
同資料から、現在30代~50代の夫婦世帯のモデル年金月額の見込み額を見ていきます。いずれも想定する経済状況に応じて3パターンが試算されています。
◆注意点◆
年齢は、いずれも2021年度時点のものです。
- 数値は、各時点の名目額を物価上昇率で2019年度時点に割り戻した実質額を記載しています。
- ここでいう「経済成長率」とは、2029年度以降20~30年平均の実質経済成長率をいいます。
- 「モデル年金」とは、「夫が厚生年金に加入して男子の平均的な賃金で40年間就業し、その配偶者が40年間専業主婦であった夫婦に給付される夫婦2人の基礎年金と夫の厚生年金の合計額」です。
「いま30代」老後の年金いくらもらえそう?
32歳(1989年度生まれ)の人が65歳時の予想年金月額
- 経済成長率(実質<対物価>)0.9%ならば…29万7000円
- 経済成長率(実質<対物価>)0.4%ならば…25万9000円
- 経済成長率(実質<対物価>)0.0%ならば…20万6000円
37歳(1984年度生まれ)の人が65歳時の予想年金月額
- 経済成長率(実質<対物価>)0.9%ならば…27万5000円
- 経済成長率(実質<対物価>)0.4%ならば…24万5000円
- 経済成長率(実質<対物価>)0.0%ならば:20万7000円
「いま40代」老後の年金いくらもらえそう?
42歳(1979年度生まれ)の人が65歳時の予想年金月額
- 経済成長率(実質<対物価>)0.9%ならば…25万7000円
- 経済成長率(実質<対物価>)0.4%ならば…23万6000円
- 経済成長率(実質<対物価>)0.0%ならば…20万7000円
47歳(1974年度生まれ)の人が65歳時の予想年金月額
- 経済成長率(実質<対物価>)0.9%ならば…24万8000円
- 経済成長率(実質<対物価>)0.4%ならば…23万4000円
- 経済成長率(実質<対物価>)0.0%ならば…20万8000円
「いま50代」老後の年金いくらもらえそう?
52歳(1969年度生まれ)の人が65歳時の予想年金月額
- 経済成長率(実質<対物価>)0.9%ならば…24万円
- 経済成長率(実質<対物価>)0.4%ならば…23万2000円
- 経済成長率(実質<対物価>)0.0%ならば…20万9000円
57歳(1964年度生まれ)の人が65歳時の予想年金月額
- 経済成長率(実質<対物価>)0.9%ならば…23万1000円
- 経済成長率(実質<対物価>)0.4%ならば…22万8000円
- 経済成長率(実質<対物価>)0.0%ならば…21万2000円
経済成長率によってだいぶ幅があるとはいえ、いずれの想定パターンの場合でも20万円台になることが予想されています。ただし、経済成長率(実質<対物価>)が0.0%のときは20万円台ギリギリとなるようです。
ただし、この予想年金受給額は、40年間の間、夫がずっと就業して、男性の平均的な収入を得ており、妻はずっと専業主婦であった夫婦を想定したものです。
よって、無職期間や年金保険料を納めていない期間がある場合は、この予想額を下回ることを考えておく必要がありそうです。また、自営業・フリーランスなどが受けとる基礎年金の予想月額(1人分)は、5万円台~8万円台です。
夫婦の働き方によって年金収入は違ってきますし、理想の老後も人それぞれです。とはいえ、いずれの場合も公的年金だけで老後を乗り切ることに不安を感じる世帯が多数派ではないでしょうか。
ここで「老後2000万円問題」を思い出された人もいらっしゃるかもしれませんね。次でちょっと触れていきます。
「老後2000万円」を改めて考える
2019年に金融庁のレポートに端を発した「老後2000万円問題」。同レポートでは、モデルケースの高齢夫婦無職世帯(夫65歳以上妻60歳以上)の月の収支を、以下のように試算しています。
1/1
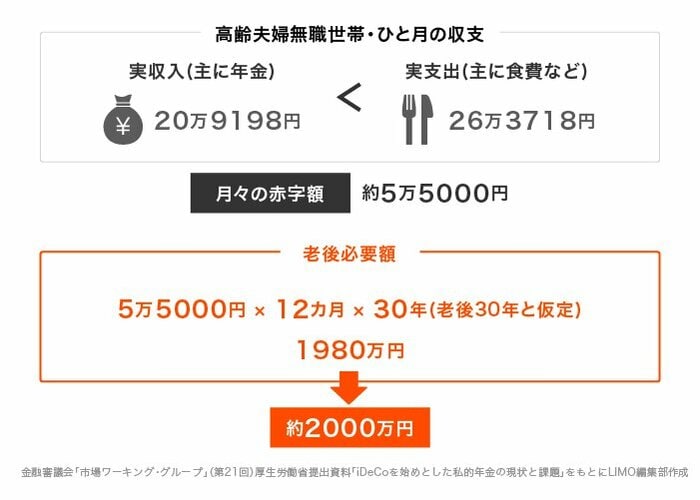
このオレンジの枠の部分が、「老後に2000万円が必要となる」根拠です。
とはいえ、この「2000万円」の内訳には落とし穴がいくつかあるのです。
実は「介護費用」が含まれておらず、住居費が持家を前提として約1万4000円で計算されています。また、趣味や旅行といったライフスタイルを充実させるための「ゆとりの支出」も含まれていません。
「老人ホームを終の棲家にするつもり」「老後も賃貸物件に住む」といった場合は上乗せして資金を準備しておく必要がありそうです。
また、孫におこづかいを奮発したい、夫婦や友人どうしでのんびり旅行を楽しみたい、といった「お楽しみ予算」もある程度確保しておきたいところでしょう。
よってこの2000万円は、あくまでも「最低限の生活費」であると考えておいたほうがよさそうです。
さきほど紹介したモデル年金予想額も月額20万円台でしたね。いわゆる標準的な世帯であれば「老後2000万円だけでは心許ない・・・・・・」と感じるケースが多いでしょう。リタイヤ目前で慌てないように、コツコツと準備をしておきたいものです。
老後資金って「目標が立てにくい!」
30代、40代といった若い時期には、定年退職後の年金生活の話などされてもピンとこない人のほうが多いでしょう。
また、老後資金は住宅費や教育費と違って目標金額が定めにくいため、いつから準備をスタートすればよいかも迷うところです。
まずは、給与天引きなど強制力のある方法でコツコツ預貯金を増やしていき、貯蓄のペースを確立しましょう。また、国民年金基金、iDeCo、個人年金保険といった「老後の年金を増やす工夫」も、必要に応じて視野に入れてみてもよいですね。
預貯金に余裕が出てきたら、その一部を「資産運用」に回して増やしていく発想を持つのもアリでしょう。低金利のご時世、お金を効率的に増やしていくテクニックを身につけていけるといいですね。
コロナ禍で見通しの立ちにくい状況がしばらく続きそうです。備えあれば、憂いなし。
人生100年時代を見据えたお金の準備は、先手先手で進めていきましょう!

参考資料
- 日本年金機構「令和3年4月分からの年金額等について」
- 厚生労働省「将来の公的年金の財政見通し(財政検証)」2019(令和元)年財政検証関連資料
- 金融庁「金融審議会 市場ワーキング・グループ報告書『高齢社会における資産形成・管理』」
【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]「用語の解説」によると、
「ゆうちょ銀行,郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構,銀行及びその他の金融機関(普通銀行等)への預貯金,生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式,債券,投資信託,金銭信託等の有価証券(株式及び投資信託については調査時点の時価,債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と,社内預金,勤め先の共済組合などの金融機関外への貯蓄の合計をいう。なお,貯蓄は世帯全体の貯蓄であり,また,個人営業世帯などの貯蓄には家計用のほか事業用も含める」とあります。
【ご参考】年間収入とは
総務省統計局の「家計調査」における「年間収入」とは、世帯全体の過去1年間の収入(税込み収入)です。以下1~6の収入の合計金額となっています。
1. 勤め先収入(定期収入、賞与等)
2. 営業年間利益(原材料費、人件費、営業上の諸経費等を除く。)
3. 内職年間収入(材料費等を除く。)
4. 公的年金・恩給、農林漁業収入(農機具等の材料費、営業上の諸経費等を除く。)
5. その他の年間収入(預貯金利子、仕送り金、家賃収入等)
6. 現物消費の見積り額



