【おひとりさま70歳代】平均貯蓄額1489万円だが中央値は500万円。みんなの年金は月いくら?生活費は毎月およそ3万円の不足も


3. 公的年金は「2階建て」、年金のしくみを確かめる
ここからは、年金のしくみと金額を確かめていきます。日本の公的年金は、すべての人が加入する国民年金を土台に、会社員などが上乗せして加入する厚生年金を重ねた「2階建て」になっています。
【1階部分】国民年金(基礎年金)の概要
加入対象:原則として日本国内に居住する20歳以上60歳未満のすべての人
保険料:国民年金保険料は所得にかかわらず一律ですが、年度ごとに見直されます(2026年度は月額1万7920円)
受給額:保険料を40年間(480カ月)すべて納付すると、満額を受け取ることができます(2026年度は月額7万608円)
【2階部分】厚生年金の概要
加入対象:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす人が国民年金に上乗せして加入
保険料:収入に応じて厚生年金保険料が変動します。ただし、保険料計算の基となる収入には上限が設けられています(※2)
受給額:加入していた期間や納付した保険料額によって個人差が生じます
※1 特定事業所:1年のうち6カ月以上、適用事業所における厚生年金保険の被保険者(短時間労働者を除く、共済組合員を含む)の総数が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて算出されます。
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
70歳代のおひとりさまの多くは、すでに年金を受け取る側にいます。受け取る年金の組み立ては、若いころにどちらの階に加入していたかで変わってきます。自営業やフリーランスの期間が長かった方は1階の国民年金が中心となり、会社勤めの期間があった方は、その期間に応じて2階の厚生年金が上乗せされます。
厚生労働省の事業の概況(令和6年度末現在)によると、国民年金の老齢年金の受給権者のうち、厚生年金(第1号)の受給権がなく、1階部分の基礎年金を中心に受け取る人(旧国民年金を含む)は560万8982人でした。そのうち女性が420万7768人と、4分の3ほどを占めています。
同じひとり暮らしでも、働き方の違いによって毎月の年金額に開きが出るのは、このしくみがあるためです。ご自分がどちらの階の年金を、どれくらいの期間分受け取っているのかがわからないときは、年金事務所やねんきんダイヤルで尋ねることもできます。
では、1階と2階を合わせると、実際には月にどれくらい受け取っているのでしょうか。次の章で、平均の月額を男女別にみていきます。
4. 厚生年金・国民年金の平均月額はいくら?男女別も
平均の月額は、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに確かめます。
年金の受給額は、これまでの加入状況によって決まるため、人によって大きな差が生じる点には注意が必要です。
厚生年金の平均額(全年齢)
〈全体〉平均年金月額:15万289円
〈男性〉平均年金月額:16万9967円
〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
国民年金の平均額(全年齢)
〈全体〉平均年金月額:5万9310円
〈男性〉平均年金月額:6万1595円
〈女性〉平均年金月額:5万7582円
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
この平均は、令和6年度末の時点で、老齢年金を受け取る権利がある人(受給権者)を集計したものです。厚生年金は、民間の会社員などとして加入した第1号の人の分で、平均月額には基礎年金の分も含まれています。国民年金は、旧法の老齢年金と、新法の老齢基礎年金の受給権者を合わせた数字です。
同じ厚生労働省の事業の概況によると、受給権者の人数は、厚生年金(第1号)が1608万5696人で、男性が1067万9944人、女性が540万5752人でした。国民年金は3345万4617人で、男性が1440万6115人、女性が1904万8502人です。国民年金では女性のほうが多く、厚生年金では男性が女性のおよそ2倍にのぼります。
受給額の分布をみると、国民年金では月6万円以上7万円未満の人が1715万5059人ともっとも多く、受給権者全体のおよそ半分にあたります。
平均はあくまで全体をならした目安で、実際の受給額は人によって大きく異なります。では、この年金で毎月の暮らしはどのくらいまかなえるのでしょうか。次の章では、総務省の家計調査から、ひとり暮らしの高齢世帯の家計をみていきます。
5. 年金だけで足りる?ひとり暮らしの毎月の生活費
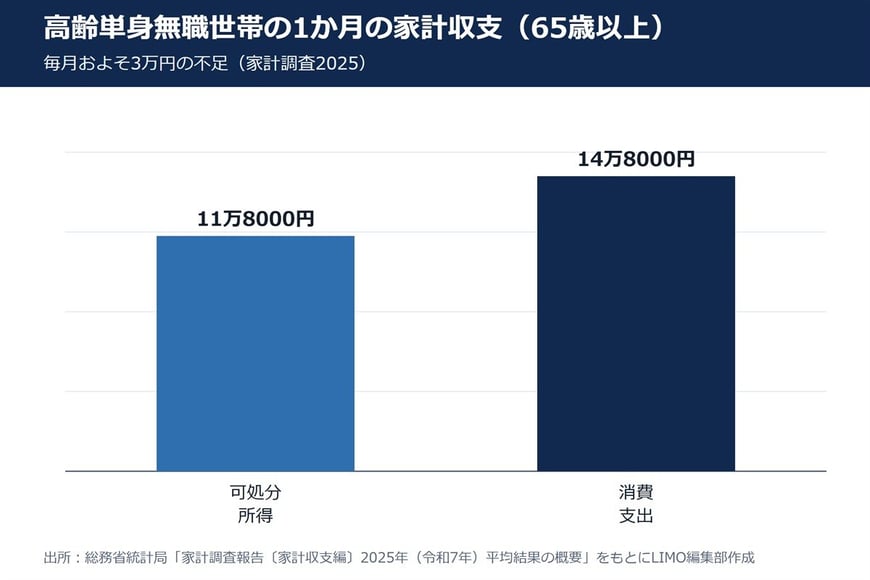
次に、毎月の家計です。総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」でみると、ひとり暮らしで65歳以上の無職世帯は、可処分所得が月およそ11万8000円、消費支出が月およそ14万8000円でした。差し引きで、毎月およそ3万円が不足し、その分を貯蓄からおぎなう形が平均的な姿です。
この単身無職世帯(65歳以上)の世帯主の平均年齢は、77.8歳です。収入の中身をみると、実収入13万1456円のうち、年金などの社会保障給付が12万212円で、91.4%を占めていました。暮らしの土台は、ほぼ年金に支えられているといえます。
同じ調査では、世帯主が65歳以上の世帯のうち、この単身無職世帯が32.6%を占めています。およそ3世帯に1世帯の割合です。
実収入からは、税金や社会保険料として月1万2990円が差し引かれます。そのため、実際に使えるお金である可処分所得は、11万8465円になります。可処分所得に対する消費支出の割合を示す平均消費性向は125.3%で、使うお金が手取りを上回っています。
支出の内訳では、食料が28.7%と最も大きく、光熱・水道が10.5%でした。この2つだけで消費支出のおよそ4割にあたり、ものの値段が上がると家計に響きやすい部分です。
毎月3万円の不足は、1年でおよそ36万円になります。老後に向けては生活費の補填だけでなく、旅行やレジャー、家電の買い替え、病気や介護の際なども考えて備えていくことが大切でしょう。
6. 年金と貯蓄を、早めに照らし合わせる
年金と貯蓄は、別々にみるよりも、重ねてみると見通しが立ちます。たとえば毎月の不足が3万円なら、1年でおよそ36万円、10年でおよそ360万円が貯蓄から出ていく計算です。中央値の500万円を目安にすれば、単純計算で十数年ぶんを支える規模ということになります。
もちろん、実際の不足額は、住まいや健康状態、暮らし方によって人それぞれです。持ち家か賃貸か、医療や介護にどれくらいかかるかで、毎月の収支は大きく変わります。だからこそ、平均の数字はあくまで出発点として、わが家の年金額と毎月の支出を書き出してみることが役に立ちます。
もし不足が気になる場合は、固定費の見直しから始めるのが取り組みやすい方法です。通信費や保険、使っていないサブスクなどを整理すると、毎月の支出はゆるやかに下げられます。
いっぽうで、家計調査では交際費が消費支出の11.4%、教養娯楽が10.9%を占めていました。人とのつながりや楽しみに使うお金は暮らしの張り合いになるので、削りすぎないようにしたいところです。
年金の受け取り方に迷うときは、年金事務所やねんきんダイヤル(0570-05-1165)で相談できるので、早めに確かめておきましょう。
毎月の不足分とは別に、医療や介護、住まいの修繕など、まとまった出費に備えるお金も分けておきたいところです。日々の不足を埋めるお金と、いざというときのお金を同じ口座で管理していると、残高が減っていくペースがつかみにくくなります。80歳代、90歳代の暮らしまで見すえて、貯蓄を役割ごとに分けておくことが、これからの計画の土台になります。
取り崩しのペースをつかむには、年金の支払いの周期を使うと便利です。日本年金機構によると、年金は原則として偶数月の15日に、前月までの2か月分が支払われます(15日が土日祝日のときは、その直前の平日)。振込のたびに通帳を記帳し、この2か月で貯蓄がいくら減ったかをメモしておくと、わが家の取り崩しのペースを確かめる手がかりになります。
7. 編集部よりコメント

今回の数字は、金融資産をもたない世帯も含めて集計したものです。平均の大きさだけをみて焦る必要はなく、まん中の世帯の姿を示す中央値を手がかりにしてみてください。
今回お伝えしたかったのは、年金の実際の金額と毎月の家計を重ねてみる、という視点です。年金は加入していた制度や期間によって人それぞれで、毎月の収支も暮らし方によって変わります。まずはご自分の年金額を通知書で確かめ、毎月の支出と照らし合わせてみてください。
年金でまかなえる分と、貯蓄からおぎなう分を分けて考えることが、この先の家計を整理する第一歩です。
8. まとめにかえて
ここまで、単身世帯・70歳代の年金生活を、貯蓄と年金、毎月の家計の3つから眺めてきました。J-FLECの調査では、金融資産は平均1489万円・中央値500万円でした。厚生労働省の統計では年金の平均月額が基礎年金で約6万円、厚生年金で約15万円、総務省の家計調査では高齢単身無職世帯の毎月の不足がおよそ3万円という姿でした。
大切なのは、これらの平均をそのまま自分にあてはめないことです。年金額は働き方で、毎月の支出は住まいや健康状態で、人それぞれに変わります。平均はあくまで全体をならした目安として受けとめ、わが家の年金額と支出を一度書き出してみることが、なにより役に立ちます。
まずは年金振込通知書で受給額を確かめ、毎月の不足がいくらかを計算し、それを貯蓄でどれくらいの期間まかなえるかを見積もってみましょう。固定費を少し見直すだけでも、貯蓄のもちは変わってきます。ほかの世帯と引きくらべて焦らず、わが家のペースで、これからのお金の使い方を少しずつ整えていきましょう。
参考資料
宮野 茉莉子