【おひとりさま70歳代】平均貯蓄額1489万円だが中央値は500万円。みんなの年金は月いくら?生活費は毎月およそ3万円の不足も

pain au chocolat/shutterstock.com


11月は、年末に向けて出費が増えはじめる時期です。12月15日には、10月分と11月分の2か月分の年金が振り込まれます。通帳を見ながら、「この年金と貯蓄で、これからやっていけるだろうか」と考えている方もいるのではないでしょうか。
年金の金額は、若いころにどんな働き方をしてきたかによって人それぞれです。貯蓄もまた、これまでの暮らし方によって大きく違います。だからこそ、平均の数字とわが家の数字を並べてみることに意味があります。
この記事では、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年で、単身世帯・70歳代の貯蓄を確かめます。そのうえで、厚生労働省の統計で年金が月いくらなのかを、総務省の家計調査で毎月の家計がどうなっているのかを重ねて、年金と貯蓄のバランスをみていきます。最後に、年金と貯蓄を照らし合わせるときの考え方もまとめます。
なお、公的年金の制度や平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。

70歳代のおひとりさまは、多くが年金を中心とした暮らしに入っています。まずは、同じ世代の単身世帯がどれくらいの貯蓄をもっているのかを、平均と中央値の両方でみていきましょう。
平均だけでなく、まん中の世帯を示す中央値もあわせてみると、わが家に近い姿がつかめます。数字は、これからの家計を考えるものさしとして、気楽に眺めてみてください。
1. 【おひとりさま70歳代】平均貯蓄額はいくら?
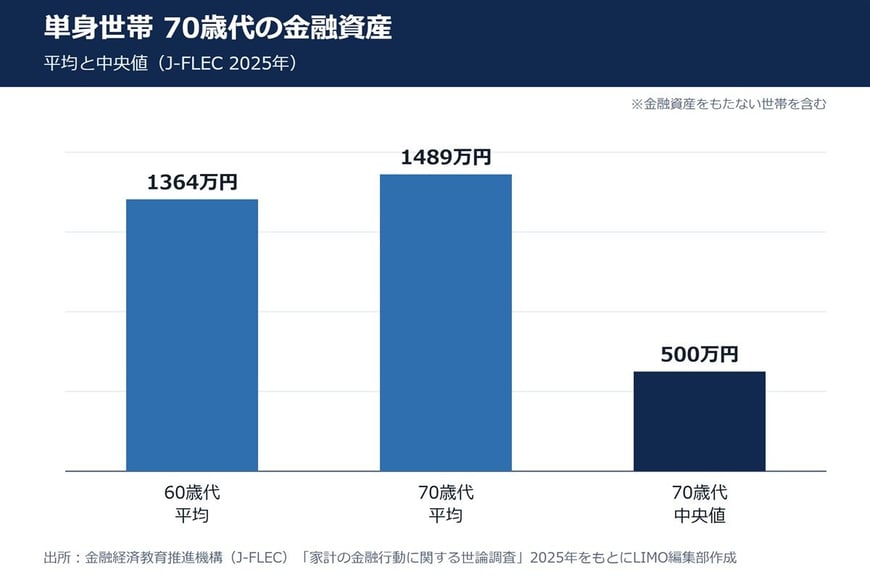
J-FLECの調査(2025年)によると、単身世帯で70歳代の金融資産は、平均1489万円でした。ここでいう金融資産は、運用や将来の備えとして持つ預貯金に、保険や投資信託・株式などを合わせたものです。ひとつ手前の60歳代は平均1364万円ですから、70歳代にかけてほぼ横ばいで推移していることがわかります。
金融資産をもたない世帯の割合は、70歳代で20.4%でした。60歳代の30.4%とくらべると、10ポイントほど少なくなっています。
いっぽう平均は、まとまった資産をもつ少数の世帯に引き上げられやすい点に注意が要ります。金額の低い順に並べて中央にくる世帯の金額=中央値でみると、70歳代は500万円でした。平均1489万円のおよそ3分の1で、同じ70歳代の単身でも人によって差が大きいことがわかります。
暮らしの実感に近いのは、平均よりも中央値のほうです。その中央値は、60歳代の300万円から70歳代では500万円へと増えています。
金額帯ごとの分布もみておきましょう。同じ調査で70歳代の単身世帯をみると、金融資産をもたない世帯を含めて500万円未満の世帯が合わせて47.0%でした。500万円以上1000万円未満は13.3%、1000万円以上は合わせて38.5%です。
1000万円以上のなかでも、3000万円以上の世帯が17.5%を占めています。この割合は、60歳代の15.6%より少し高くなっています。中央値の500万円をはさんで、貯蓄の金額が大きく分かれているのが70歳代の単身世帯の特徴です。
平均や中央値に、わが家の金額をぴたりと重ねる必要はありません。分布のどのあたりにいるのかを知っておくと、これからの取り崩しの計画を立てるときの手がかりになります。
2. 夫婦で暮らす70歳代とくらべると?二人以上世帯の貯蓄
おひとりさまの貯蓄を、夫婦などで暮らす二人以上世帯とも並べておきましょう。配偶者と死別や離別をして、ひとり暮らしになったばかりという方もいるかもしれません。同じJ-FLECの調査(2025年)で、二人以上世帯の70歳代をみていきます。
2.1 二人以上世帯・70歳代は平均2416万円、中央値1178万円
二人以上世帯で70歳代の金融資産は、平均2416万円、中央値1178万円でした。金融資産をもたない世帯は10.9%です。
単身世帯の70歳代(平均1489万円・中央値500万円)とくらべると、中央値は2倍以上の金額です(筆者の計算)。ただし、二人以上世帯の金額は世帯全体のもので、1人あたりの金額ではない点に注意が必要です。
【70歳代の金融資産:単身世帯と二人以上世帯】
- 単身世帯:平均1489万円/中央値500万円/金融資産をもたない世帯20.4%
- 二人以上世帯:平均2416万円/中央値1178万円/金融資産をもたない世帯10.9%
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年をもとにLIMO編集部作成
2.2 3000万円以上の世帯は4世帯に1世帯
金額帯でみると、二人以上世帯の70歳代は、1000万円以上の世帯が合わせて55.3%、3000万円以上が25.2%でした。単身世帯の1000万円以上38.5%、3000万円以上17.5%より高い割合です。
いっぽうで、500万円未満の世帯(金融資産をもたない世帯を含む)も31.0%あり、二人以上世帯でも貯蓄の差は大きいといえます。
もしもひとりになった場合、夫婦で暮らしていたころの貯蓄を、ひとりになってからも同じ感覚で取り崩すと、思ったより早く減ってしまうこともあります。ひとり分の年金と支出に合わせて、取り崩しのペースを見直しておくと安心でしょう。
老後の生活を支える柱は年金ですが、では年金は月いくらで、毎月の家計はどうなっているのかを確かめていきましょう。
70歳代のおひとりさまの貯蓄は、平均と中央値のあいだに大きな開きがありました。まずは中央値のほうを目安に、毎月の年金と家計にあてはめてみると、暮らしの見通しを立てる手がかりになります。
次のページでは、厚生労働省の統計から年金が月いくらなのかを確かめ、総務省の家計調査から毎月の家計をみていきます。年金でまかなえる部分と、貯蓄からおぎなう部分を分けて考えると、いまの貯蓄が何を支えているのかが見えてきます。数字は不安をあおるためではなく、これからの計画づくりのために、いっしょに整理していきましょう。
通帳や年金振込通知書を手元に用意しておくと、次のページの数字とわが家の金額を、そのまま並べて落ち着いてくらべやすくなります。

