【関西の地銀8行・定期預金金利】1年ものは0.600〜0.700%、5年ものは京都銀行の1.125%が最高。預ける期間で変わる順位と、ネット専用なら1年0.800%


3.1 300万円を5年預けると、京都銀行と但馬銀行で利息に約4万9000円の差
300万円を3年・5年預けたら利息はいくら?2/2
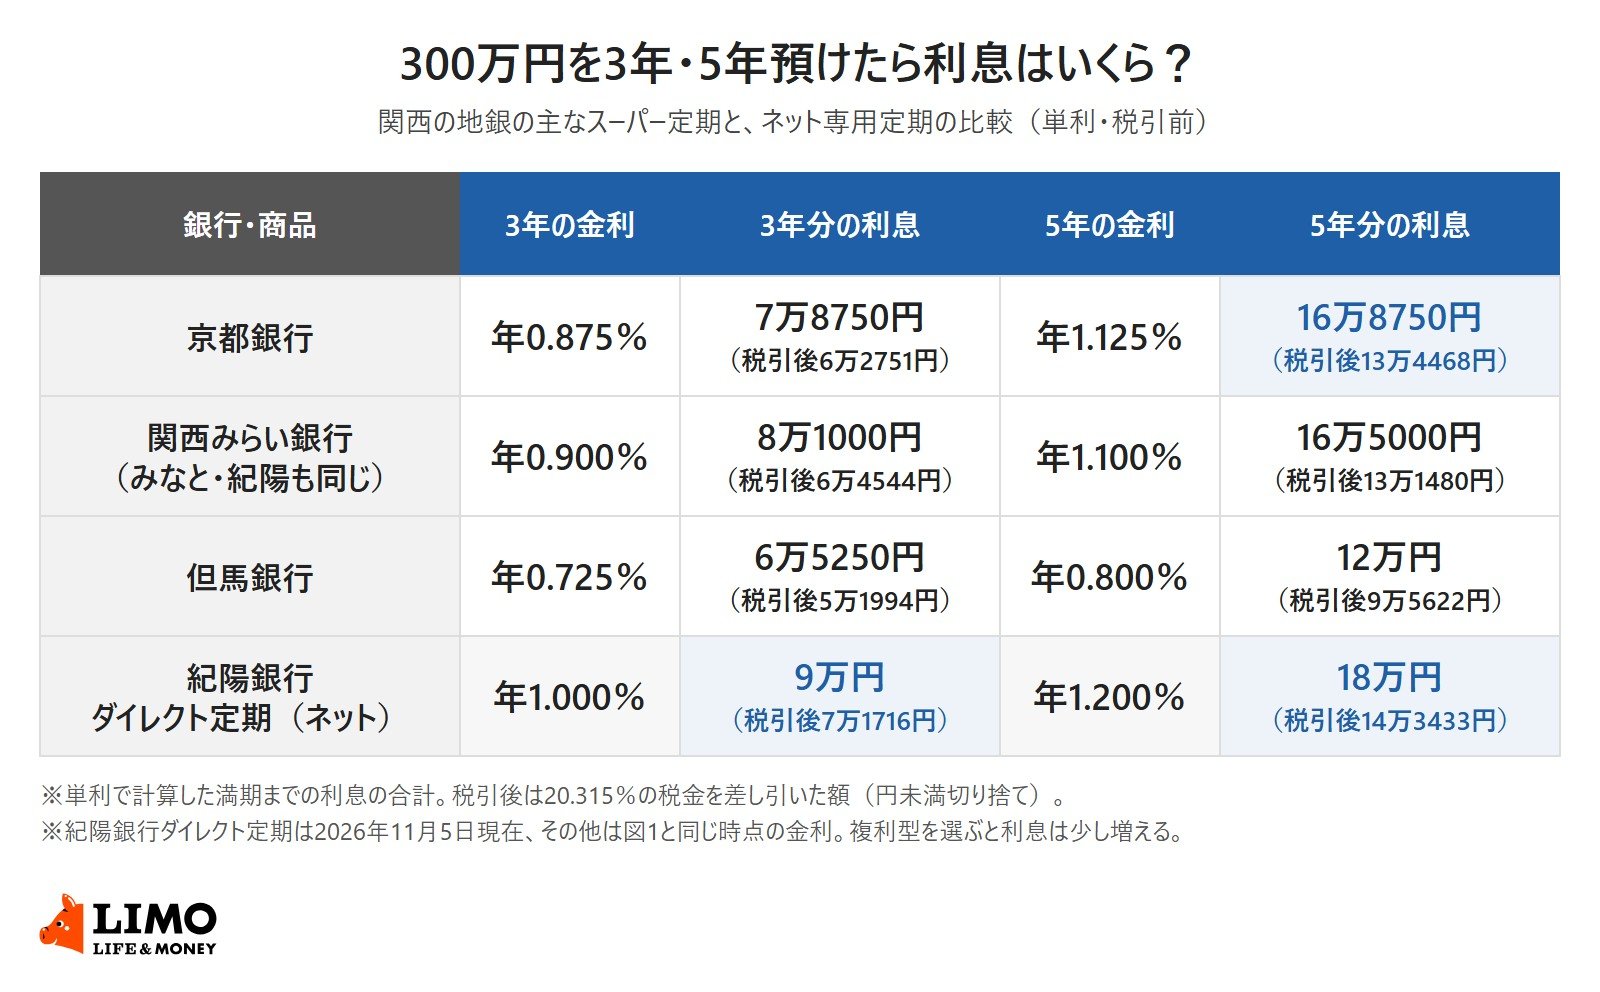
出所:各行の円預金金利のページをもとにLIMO編集部試算
300万円を5年ものに預けた場合、単利で計算した満期までの利息は、京都銀行が税引前16万8750円、但馬銀行が12万円です。同じ300万円・5年でも、銀行によって4万8750円の開きが出る計算です。
3年ものでは、関西みらい銀行など0.900%の3行が税引前8万1000円で、京都銀行の7万8750円を上回ります。預ける期間を決めてから、その期間の金利を比べることが大切です。
3.2 3年以上は複利型を選べる銀行も
紀陽銀行や南都銀行、但馬銀行などは、3年以上のスーパー定期で複利型の利回りも示しています。たとえば紀陽銀行の5年ものは、単利型1.100%に対し、複利型の利回りは1.128%です。
4. ネット専用の定期なら1年0.800%
店頭より高い金利を設けているのが、ネット専用の定期預金です。紀陽銀行の「ダイレクト定期」は1年0.800%・3年1.000%・5年1.200%(11月5日現在)、池田泉州銀行の「ダイレクトプラス定期」は1年0.800%・3年1.000%です。
紀陽銀行のダイレクト定期に300万円を5年預けると、単利で計算した利息は税引前18万円で、店頭のスーパー定期より1万5000円多くなります。
5. 8行の中から預け先を決める前にチェックしたい4つのこと
金利の差は小さく見えても、金額や期間によって利息には差がつきます。預ける前に、次の点も確認しておきましょう。
- 預金保険で守られるのは、1つの銀行ごとに1人あたり元本1000万円までと破綻日までの利息など
- 満期後に自動継続すると、継続するときの店頭金利が適用される
- 金利は市場の情勢により変わる場合がある
- ネット専用の定期は、インターネットバンキングの利用登録などが必要になる
6. まとめ
関西の地銀8行のスーパー定期は、1年ものが年0.600〜0.700%で、関西みらい・みなと・紀陽の0.700%が最も高くなっています。5年ものでは京都銀行の1.125%が最も高く、預ける期間によって有利な銀行は変わります。
ネット専用の定期なら1年0.800%の銀行もあります。預ける期間と金額を決めたうえで、店頭とネットの金利、満期後の扱いを比べてみましょう。
関連記事
貯蓄の平均はいくら?二人以上世帯は平均1940万円・中央値720万円、単身は中央値130万円【年代別】
「貯金の平均」として紹介されることの多いJ-FLECの調査は、預貯金だけでなく株式や投資信託、保険なども含む金融資産の額です。2025年調査では二人以上世帯の平均は1940万円、中央値は720万円。20〜70代の年代別の数字と、貯め方を解説します。
新NISAで月10万円を15年積み立てて放置するといくら?年3%なら30年後に約3525万円
新NISAのつみたて投資枠上限である毎月10万円を15年間積み立て、非課税保有限度額の1800万円に達した後に15年間放置(年利3%で運用)した場合、資産額は約3525万円になると試算されています。一方、毎月3万円を40年間(年利3%で運用)積み立てた場合の最終資産額は約2752万円となります。積立額や運用期間の違いによる資産形成のシミュレーション結果と、老後の資産の取り崩し方を確かめていきます。
新NISAで毎月3万円を20年積み立てたらどうなる?利回り3%・5%のシミュレーション結果を大公開【2025年の買付額は約71兆円】
新NISAの活用や積立投資の実態についてみていきましょう。金融庁の調査結果によると、2025年12月末時点でのNISA買付額は約71兆円に達しています。また、働く20代〜50代の社会人を対象にした2024年の意識調査では、資産運用経験者が月々に回す金額の中央値と最頻値はともに3万円でした。非課税制度の仕組みとともに、毎月3万円を20年間運用した場合の成果について確かめていきます。