【扶養家族の健康保険料はゼロ】扶養に入れる年収の目安は「130万円・150万円・180万円」保険料負担のあり方について厚労省で議論も


4. 厚労省は「働き方や家族構成に中立的な」保険料負担のあり方を議論
最後に、厚生労働省で始まった議論の内容を確認しておきましょう。
4.1 示された論点
厚生労働省が医療保険部会に出した資料「被用者保険制度について」では、論点として次のような点を挙げています。
- 被扶養者に係る保険給付が法律で定められてから80年以上がたち、2002年以降は被保険者と同じ水準の給付を受けられるようになっている
- 被保険者数は増え、世帯の構成も大きく変わったが、保険料負担のあり方は大きく見直されておらず、料率の算定で被扶養者は勘案されていない
- 働き方や家族構成に中立的な社会保障の構築が求められるなか、保険料負担のあり方をどう考えるか
4.2 ほかの医療保険との違い
同じ資料では、ほかの医療保険との違いも示しています。自営業の方などが入る国民健康保険や、75歳以上の人が入る後期高齢者医療制度では、すべての加入者が被保険者で、扶養という考え方はありません。国民健康保険では、世帯の人数に応じてかかる部分(均等割)などがあり、家族の人数によって保険料が変わります。
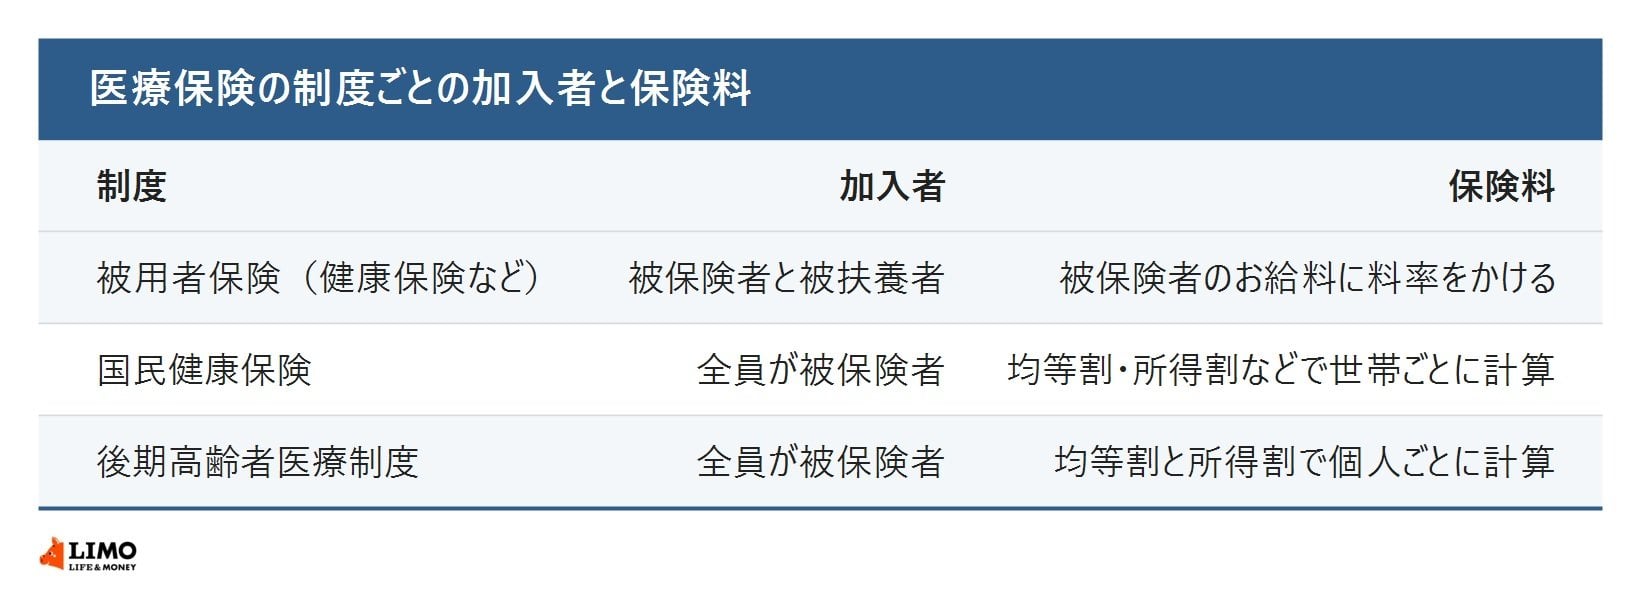
厚生労働省の資料によると、被用者保険では、短時間で働く人への適用の拡大などで被保険者が増えるなか、被扶養者は減っています。ただし、議論は始まったばかりで、見直すかどうかや、その時期・内容は決まっていません。今後の議論の行方を見守る必要があります。新しい情報が出たら、また確かめましょう。
5. まとめにかえて
今回は、健康保険の被扶養者のしくみと、厚生労働省で始まった議論の内容を整理しました。今の健康保険では、扶養に入っている家族は保険料を払わずに、本人と同じ水準の医療を受けられます。扶養に入れる年収の目安は、同居の場合で130万円未満などです。厚生労働省は、働き方や家族構成に中立的な保険料負担のあり方について議論を始めましたが、結論はまだ出ていません。
年末の働き方を考えるこの時期に、家族が誰の扶養に入っているか、年収が基準にどのくらい近いかを、ご家族で確かめていただければと思います。
本記事は制度の一般的なしくみを紹介するもので、扶養の認定や社会保険の手続きなど個別のご事情については、加入している健康保険や社会保険労務士などの専門家にご相談ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美