【扶養家族の健康保険料はゼロ】扶養に入れる年収の目安は「130万円・150万円・180万円」保険料負担のあり方について厚労省で議論も
chaponta/shutterstock.com


パート勤務などで年末に勤務時間を調整している方の中には、「健康保険の扶養から外れると何が変わるのか」が気になる方もいるでしょう。現在、被扶養者は保険料の負担なく被保険者と同じ水準の医療を受けられます。家族の介護や子育てなど、それぞれの事情から扶養の範囲で働くことを選んでいる方も少なくありません。
厚生労働省は2026年11月17日の社会保障審議会医療保険部会で、会社員などが入る健康保険の「被扶養者」の取り扱いについて、論点を示しました。この記事では、健康保険の被扶養者のしくみと、厚生労働省で始まった議論の内容を、厚生労働省の資料をもとに、分かりやすく整理します。
1. 扶養に入る家族は、保険料の負担なしで本人と同じ医療を受けられる
まずは、健康保険の被扶養者のしくみを確認していきましょう。
1.1 被扶養者とは
被扶養者とは、会社員などの健康保険の加入者(被保険者)に、主に生計を支えられている家族のことです。厚生労働省の資料によると、被保険者の配偶者や子、孫、兄弟姉妹、父母などの直系尊属で、主にその被保険者に生計を維持されている人などが対象になります。原則として、日本国内に住所があることが必要です。同居していない家族でも、主に生計を支えている場合は、被扶養者になれることがあります。
1.2 保険料と医療の水準
今の健康保険では、被扶養者の分の保険料はかかりません。厚生労働省の資料では、健康保険などの保険料は、被保険者のお給料(標準報酬月額など)に保険料率をかけて計算し、料率の算定にあたって被扶養者は勘案されていないとしています。一方で、医療の給付については、2002年以降、被扶養者も被保険者と同じ水準の給付を受けられるようになっています。病院の窓口で払う割合も、本人と家族で同じです。
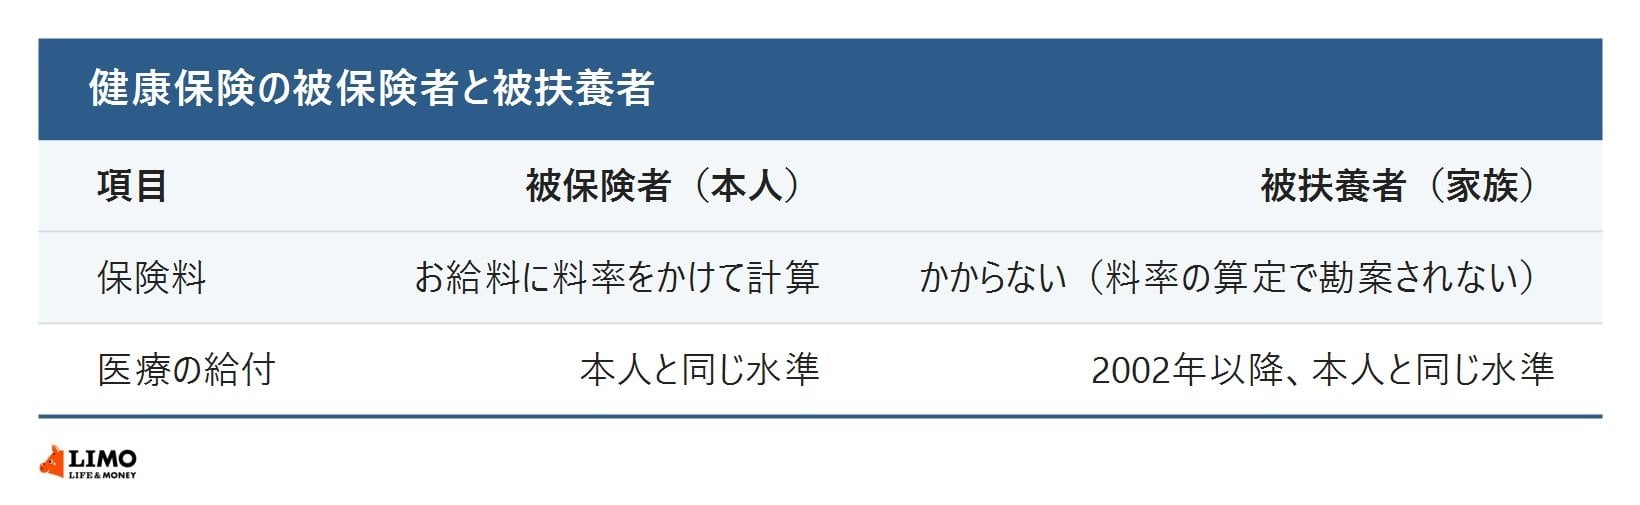
つまり、被保険者が払う保険料の金額は、扶養している家族が何人いても変わりません。同じ収入の会社員なら、独身でも、配偶者や子どもを扶養していても、健康保険料は同じということです。