【扶養家族の健康保険料はゼロ】扶養に入れる年収の目安は「130万円・150万円・180万円」保険料負担のあり方について厚労省で議論も


2. 扶養に入れる年収の目安は「130万円・150万円・180万円」
では、家族が扶養に入れるかどうかは、どのように決まるのでしょうか。
2.1 年収の基準
被保険者と一緒に暮らしている家族の場合、年収が130万円未満で、被保険者の年収の半分未満であることが目安です。厚生労働省の資料では、「主として被保険者により生計を維持する」ことの基準を、次のように示しています。
- 同居している場合:年収130万円未満で、かつ被保険者の年収の半分未満
- 60歳以上の人や、一定の障がいのある人:年収180万円未満
- 19歳以上23歳未満の人(配偶者を除く):年収150万円未満
- 同居していない場合:年収が上の基準未満で、かつ被保険者からの仕送りの金額より少ないこと
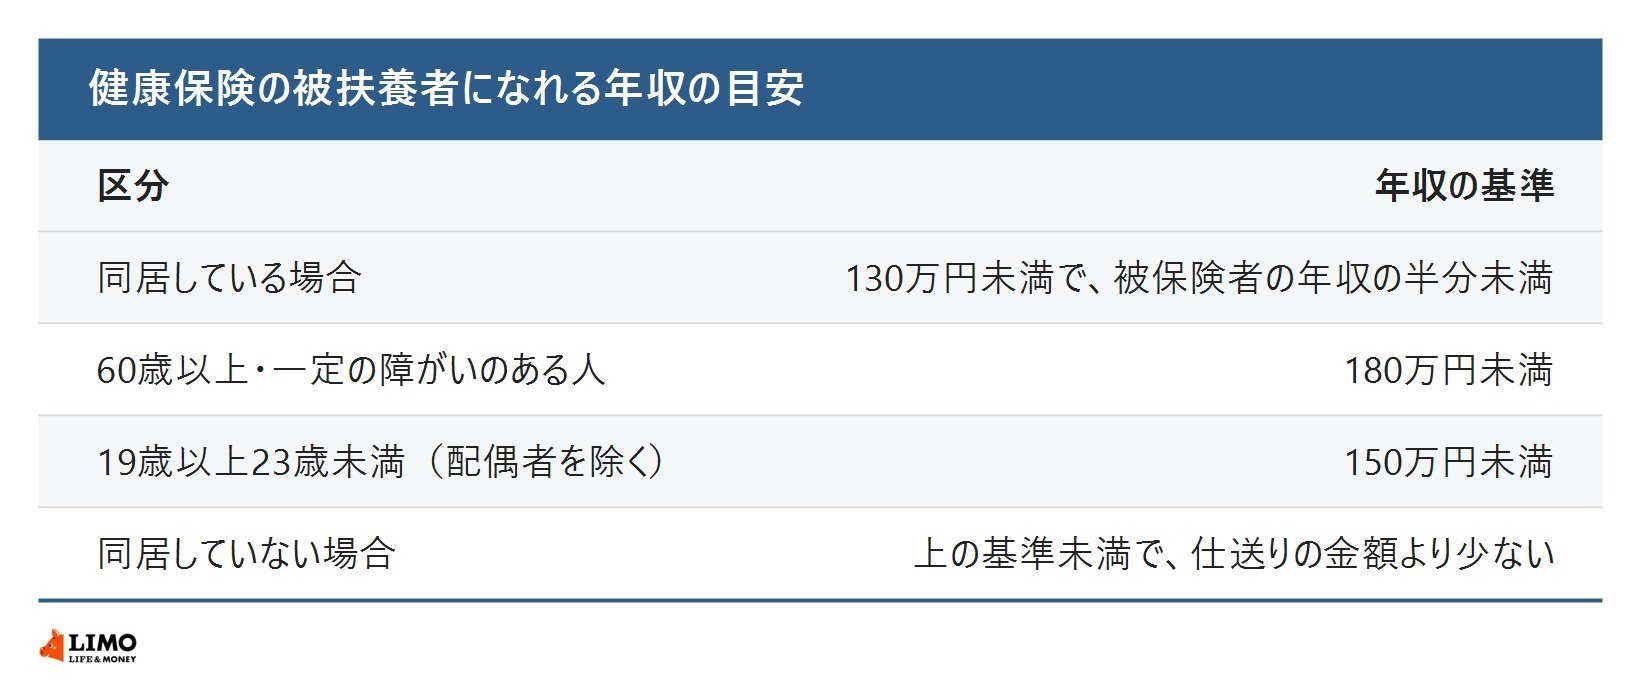
このうち、19歳以上23歳未満の人の年収150万円未満という基準は、厚生労働省が2026年11月17日の医療保険部会に出した資料「被用者保険制度について」の「被扶養者制度について」のページに記載されています。
年収の基準は、これから先1年間の収入の見込みで判断されるのが基本です。過去の年収だけでなく、今後の働き方の予定も含めて考える必要があります。また、勤務先の規模や働く時間によっては、年収が130万円未満でも、勤務先の健康保険に自分で加入することがあります。
たとえば、パートで働く配偶者の年収が130万円以上になると、原則として扶養から外れ、自分で健康保険に入って保険料を払うことになります。年末に勤務時間を調整する人がいるのは、こうした基準があるためです。扶養から外れると、自分の健康保険料がかかるため、年収が少し増えても手取りが減ることがあります。基準の近くで働いている方は、年末の勤務の予定を立てる前に、年収の見込みを計算しておきましょう。
3. 家族の働き方は、手取りだけでなく保険の加入先も含めて考える
現在行われている見直し議論の結論はまだ出ていませんが、家族の働き方を考えるときは、次の点を一度確かめておくと安心です。
- 家族が今、誰の健康保険の扶養に入っているか
- 家族の今年の年収の見込みが、130万円などの基準にどのくらい近いか
- 扶養から外れた場合に、どの健康保険に入ることになるか
扶養の認定は、加入している健康保険(協会けんぽや健康保険組合など)が行います。年収の数え方や必要な書類は、健康保険によって異なることがあります。くわしくは、勤務先の担当の方や、加入している健康保険に確かめましょう。扶養内で働く理由は家庭ごとに異なるため、ご自身やご家族の状況に合わせて制度を確認しながら働き方を考えることが大切ですね。