生活保護を受けていても年金生活者支援給付金は申請すべき?収入認定の仕組みを解説
給付金法の支給要件に生活保護の除外はないこと、生活扶助を受ける人は住民税が課されないこと、収入認定を福祉事務所に確認する4つの質問まで、条文をもとに整理
buritora/shutterstock.com


生活保護を受けている人が、年金生活者支援給付金を請求できるのか、請求すると保護費はどうなるのか。迷う人は少なくありません。
結論から整理すると、法律の条文には、生活保護を受けている人を給付金の対象から外す規定は見当たりません。一方で、給付金を受け取ったときに保護費がどう調整されるかは、条文だけでは決まらず、福祉事務所に確認が必要です。
この記事では、給付金法、生活保護法、地方税法の条文と、日本年金機構・厚生労働省の公表内容をもとに、次の点を整理します。
- 生活保護を受けていても、給付金の対象になりうるか
- 生活保護と給付金に関わる条文(保護の補足性、届出の義務)
- 条文だけでは分からないことと、福祉事務所に聞く4つの質問
- 請求の期限と、支給日
1. 生活保護を受けていても、年金生活者支援給付金の対象になる?支給要件の確認
老齢年金生活者支援給付金の支給要件は、年金生活者支援給付金の支給に関する法律(以下、給付金法)第2条に書かれています。
要件は、老齢基礎年金の受給権者で、前年の公的年金等の収入金額と前年の所得の合計額が、所得基準額以下であることなどです。同一世帯の人の所得の状況も、政令で定める要件として勘案されます。
日本年金機構は、これを次の3つの条件にまとめています。
- 65歳以上で、老齢基礎年金を受けている
- 請求者本人を含む世帯全員の市町村民税が非課税である
- 前年の年金収入金額とその他の所得の合計が、基準額以下である
この中に、「生活保護を受けていないこと」という条件はありません。
給付金法第2条は、支給しない場合も定めています。日本国内に住所がないとき、老齢基礎年金の全額が支給停止されているとき、刑事施設などに拘禁されているとき(厚生労働省令で定めるとき)です。生活保護の受給は、この中に入っていません。
老齢の給付金の基準額や所得の目安は、年金生活者支援給付金とは?基準額は月5620円|2026年度の対象者3条件・支給日・請求期限で解説しています。
2. 生活保護を受けている人の住民税は、非課税になる仕組み
給付金の条件にある「世帯全員の市町村民税が非課税」は、生活保護を受けている人にとって、どう関わるのでしょうか。
地方税法第295条は、「生活保護法の規定による生活扶助を受けている者」に対して、市町村が市町村民税を課すことはできないと定めています。
そのため、生活扶助を受けている本人は、住民税が課されません。ただし、給付金の条件は「世帯全員」です。同じ世帯に、住民税が課されている人がいれば、条件を満たしません。
条文の言葉は「生活扶助」です。生活扶助以外の扶助(医療扶助だけなど)を受けている場合の住民税の扱いは、この条文だけでは判断できません。市町村に確認してください。
3. 生活保護法の考え方|「他の法律の扶助」が優先される
生活保護法には、給付金と関わりが深い条文が2つあります。
1つめは、第4条の「保護の補足性」です。第1項は、保護は、利用し得る資産や能力などを最低限度の生活の維持のために活用することを要件とする、と定めています。第2項は、他の法律に定める扶助は、すべて生活保護法による保護に優先して行われる、と定めています。
2つめは、第8条です。保護は、厚生労働大臣の定める基準で測った需要のうち、その人の金銭や物品で満たせない不足分を補う程度で行う、と定めています。
この2つから分かるのは、生活保護が「ほかの制度や収入で足りない分を補う」仕組みだということです。年金生活者支援給付金も、給付金法に基づく制度です。
ただし、給付金を受け取ったとき、その金額が収入として扱われるのか、保護費がどう調整されるのかは、条文には書かれていません。細かい取扱いは、厚生労働省が示す実施要領などで決まります。今回、年金生活者支援給付金についての原文は確認できていません。
4. 生活保護を受けていても、給付金は申請すべき?収入認定について条文から分かることと、分からないこと
条文から分かることは、次のとおりです。
- 給付金の要件に、生活保護を受けていないことは含まれていない(給付金法第2条)
- 生活扶助を受けている本人は、住民税が課されない(地方税法第295条)
- 保護は、他の法律の扶助より後に行われる(生活保護法第4条第2項)
一方で、次の点は条文では分からず、確認できていません。
- 給付金が、保護費の計算で収入として扱われるのか
- 扱われる場合、いつ、いくらが、保護費に反映されるのか
- 請求しないでいると、保護の判断に影響するのか
保護費が調整されるのかどうかについて、一般の解説では、収入として扱われると説明されることがあります。ただし、この記事では一次資料で確認できていないため、断定しません。
実際の扱いは、自治体の福祉事務所が判断します。請求の前に、担当のケースワーカーに相談するのが確実です。
5. 給付金を受け取ったら、福祉事務所に伝える|届出の義務
生活保護法第61条は、被保護者に、届出の義務を定めています。収入、支出その他の生計の状況に変動があったときや、世帯の構成に異動があったときは、すみやかに、保護の実施機関または福祉事務所長に届け出なければなりません。
給付金の請求が認められたときや、金額の変更の通知が届いたときも、福祉事務所に伝えて、扱いを確認しておくと安心です。
なお、給付金法には、給付金そのものを守る規定もあります。支給を受ける権利は、譲り渡し、担保に供し、差し押さえることができません(第32条)。給付金として受けた金銭を標準に、税金その他の公課を課すこともできません(第33条)。
6. 請求する前に、福祉事務所に聞く4つの質問
福祉事務所に相談するときは、次の点を聞いておくと、判断しやすくなります。
- 年金生活者支援給付金を請求しても、問題ないか
- 給付金は、保護費の計算で収入として扱われるか。扱われるなら、いつから、どの金額が反映されるか
- はがきや請求書が届いたとき、請求の手続きの前に伝えるべきことはあるか
- 給付金が振り込まれたとき、どのように届け出ればよいか
制度の取扱いは、自治体や個別の状況で変わる場合があります。最終的な判断は、福祉事務所の説明に従ってください。
7. 請求の期限と、給付金の支給日
給付金を受け取るには、請求書の提出が必要です。受け取りは、原則、請求した月の翌月分からです。はがき型の請求書は、令和8年9月1日から順次送られています。
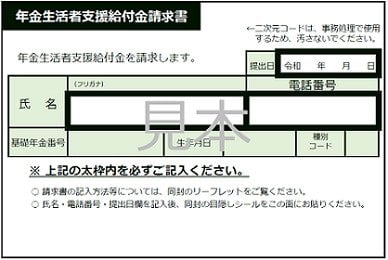
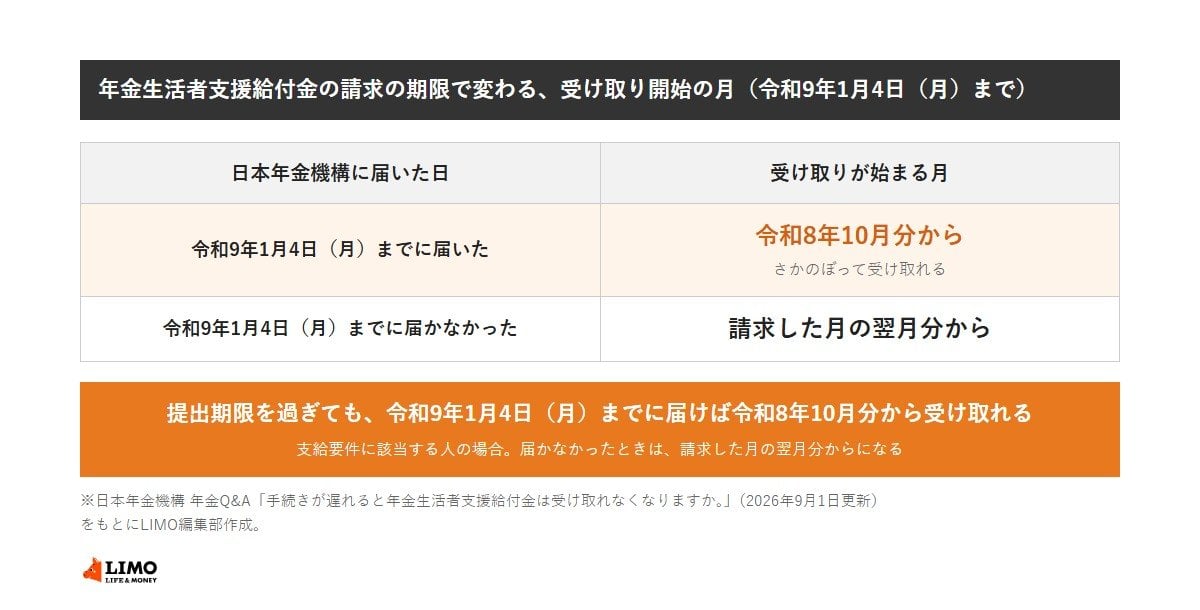
令和8年度のはがきを受け取った人が、支給要件を満たす場合は、令和9年1月4日(月曜)までに日本年金機構へ届くよう手続きすれば、令和8年10月分にさかのぼって受け取れます。期限があるため、福祉事務所への相談は早めにしておくのが安心です。
支給日は、原則、偶数月の15日です。15日が土日祝のときは、直前の金融機関の営業日に、前月までの2カ月分が、年金と同じ口座に、年金とは別に振り込まれます。
請求の手続きで困ったときは、「給付金専用ダイヤル」(0570-05-4092)か、近くの年金事務所に問い合わせてください。050で始まる電話からは03-5539-2216です。
8. まとめ
給付金法の要件に、生活保護を受けていないことは含まれていません。生活扶助を受けている人は住民税が課されないため(地方税法第295条)、給付金の条件のうち、世帯全員の住民税が非課税であるという点を満たしやすくなります。ただし、同じ世帯に課税される人がいれば対象外です。
給付金が保護費の計算でどう扱われるかは、条文からは分からず、この記事では確認できていません。請求の前に、福祉事務所に相談してください。給付金を受け取ったときは、生活保護法第61条の届出の義務にしたがって、福祉事務所に伝えます。
制度の取扱いは、関連する機関に確認してください。
関連記事
年金生活者支援給付金請求書(はがき)の書き方|氏名などを書いてシールと切手を貼る、電子申請と1月4日の期限も
年金生活者支援給付金のはがき(請求書)の出し方を、郵送と電子申請に分けて整理します。氏名などの記入、目隠しシール、切手、成年後見人の書き方、マイナポータルとねんきんネットを使う電子申請の準備と流れ、令和9年1月4日(月)までに届けば令和8年10月分にさかのぼれる期限、出したあとの審査と振込まで、日本年金機構の公表内容をもとに解説します。
年金生活者支援給付金のハガキが届かない5つの理由|対象外とは限らない、すでに受給中や自分で請求が必要なケースも
年金生活者支援給付金のハガキが届かないときの理由を、5つに分けて整理します。対象外、すでに受給中、送付が順次、これから年金を受け取り始める、世帯の変更や税の更正で自分で請求が必要、のどれに当たるかを確認できます。老齢の所得基準額82万6500円、請求書(A4型)が届く人、請求の期限、給付金専用ダイヤルまで、厚生労働省と日本年金機構の公表内容をもとに解説します。
【年金生活者支援給付金】基礎年金にプラスされるお金。ただし、本人の年金が少なくても、住民税がかかる子と同居なら老齢の給付金は対象外
年金生活者支援給付金の2026年度の給付基準額は月5620円。老齢年金生活者支援給付金は同一世帯の全員が住民税非課税であることが要件で、住民税がかかる家族と同居していると対象外に。支給要件と請求手続きを確認します。
参考資料
齊藤 慧