

2. 亡くなる直前の500万円で相続税はいくら増える?配偶者と子2人なら遺産4300万円以下は0円のまま、平均の1億4025万円では総額が約87万5000円増える
国税庁「No.4152 相続税の計算」によると、相続税の基礎控除額は「3000万円+600万円×法定相続人の数」です。配偶者と子2人が相続人なら4800万円で、遺産の額(課税価格の合計)がこれを超えると相続税がかかります。
亡くなる直前の500万円を加算すると、課税価格の合計が500万円増えます。国税庁「No.4155 相続税の税率」の速算表で、加算する前と後の相続税の総額を計算すると次のとおりです。
- 【遺産4300万円】加算する前も加算した後も0円(加算後も4800万円で基礎控除額以下)
- 【遺産4800万円】加算する前は0円、加算した後は約50万円
- 【遺産6000万円】加算する前は約120万円、加算した後は約170万円(約50万円増)
- 【遺産1億円】加算する前は約630万円、加算した後は約705万円(約75万円増)
- 【遺産1億4025万円(平均)】加算する前は約1314万4000円、加算した後は約1401万9000円(約87万5000円増)
※試算の前提:遺産の額は、亡くなったときの財産から債務・葬式費用を差し引いた額(加算前の課税価格の合計)。配偶者が2分の1、子2人が4分の1ずつの法定相続分で計算し、500万円は子1人が受け取った暦年課税の贈与とします。相続税の総額は、税額控除を差し引く前の額です。
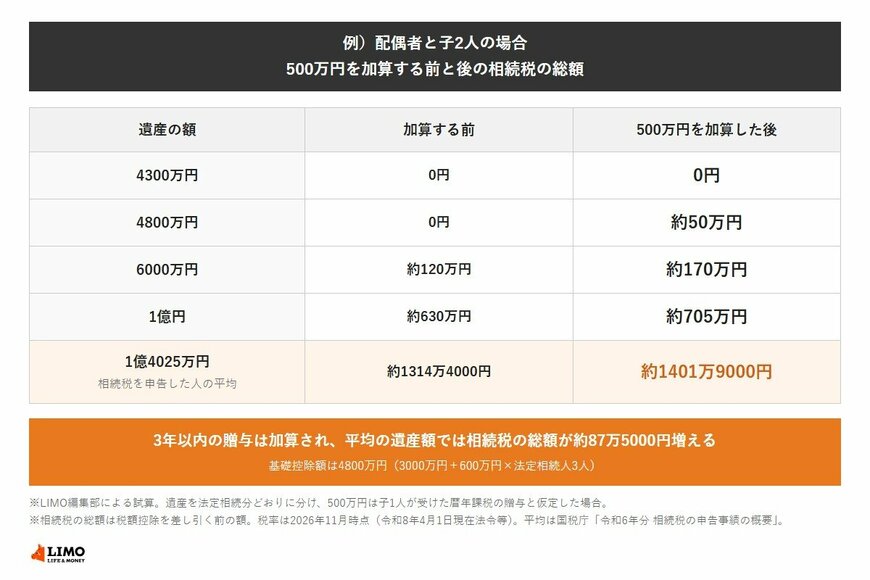
遺産4300万円以下なら、500万円を加算しても基礎控除額の4800万円に届かず、相続税は0円のままです。遺産が4300万円を超えて基礎控除額の前後にある家族では、亡くなる直前の500万円が、相続税がかかるかどうかの分かれ目になることがあります。
3. 亡くなる直前の500万円に贈与税はかかる?亡くなった年の贈与なら申告は不要、前の年に受けていれば約48万5000円を納め、相続税から差し引く
国税庁「No.4307」によると、亡くなった年に受けた贈与は、相続財産を受け取る人なら相続税の課税の対象となるため、贈与税の申告は不要です。
亡くなる前の年までに受けた贈与なら、受けた年分の贈与税がかかります。国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、その年の1月1日に18歳以上の子が父母から受けた贈与は、特例税率で計算します。
- 【亡くなった年に受けた500万円】贈与税の申告は不要で、相続税の計算に加算する
- 【亡くなる前の年に受けた500万円】贈与税は(500万円−110万円)×15%−10万円=48万5000円。相続税の計算に加算し、48万5000円は相続税額から差し引く
国税庁「No.4161」の計算の考え方では、相続税額から差し引けるのは、加算した贈与財産にかかった贈与税額です。贈与を受けた年に、ほかの人からの贈与もあった場合は、その年の贈与財産の合計に占める割合で計算します。


