

2. 実例で試算!配当20万円の申告で保険料が「約2万8000円」増える
では、実際に配当を申告すると保険料はいくら上がるのでしょうか。東京都新宿区にお住まいの75歳の単身の方を例に、具体的な金額を試算してみましょう。
前提として、年金などの配当以外の所得が120万円あり、住民税が課税されている方とします。そこに上場株式の配当が年間20万円あるケースです。保険料は前年の所得をもとに決まるため、2026年度の東京都後期高齢者医療広域連合の料率と、新宿区の2026年度の介護保険料の段階をあてはめて目安を計算します。
2.1 後期高齢者医療保険料への影響
後期高齢者医療の保険料は、全員が定額で負担する「均等割」と、所得に応じて負担する「所得割」の合計で計算されます。
配当を申告しない場合、医療分と子ども・子育て支援金分を合わせた年間の保険料は約13万2600円となります。一方、配当20万円を申告すると、計算のもとになる所得が140万円に増えるため、保険料は約15万2900円に跳ね上がります。その差額は、年間で2万300円の増額です。
- 医療分(所得割率9.88%)・申告しない:5万3300円+(120万円−43万円)×9.88%=12万9376円→12万9300円
- 医療分(所得割率9.88%)・申告する:5万3300円+(140万円−43万円)×9.88%=14万9136円→14万9100円
- 子ども・子育て支援金分(均等割1300円・所得割率0.26%):3302円→3300円(申告しない)、3822円→3800円(申告する)
- 差:(14万9100円+3800円)−(12万9300円+3300円)=2万300円
2.2 介護保険料への影響
新宿区の介護保険料は、合計所得金額が125万円未満なら第6段階(年8万7120円)ですが、125万円以上250万円未満になると第7段階(年9万5040円)に上がります。配当20万円を申告することで所得の基準である125万円のラインを超えてしまい、年間で7920円の負担増となります。
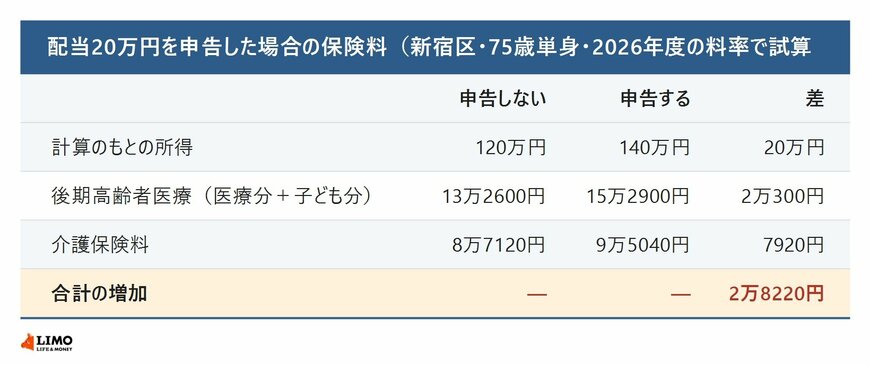
これら2つの保険料の増加分を合わせると、年間で2万8220円(約2万8000円)も保険料が高くなる計算です。(※保険料の料率や段階は自治体と年度で異なるため、あくまで目安としてご覧ください)
3. 【FPの視点】申告するかは、税金と保険料の両方で考える
税金面でのメリットに注目して申告を選ばれるという方もいますが、上記のように保険料の負担が増えてしまうケースには注意が必要です。申告する前に、次の2つを並べて考えると安心です。
- 総合課税や申告分離課税を選んだときの、税金の見込み
- 申告で所得が増えたときの、保険料の見込み
3.1 ご注意点
令和6年度分からは、所得税と住民税で配当の課税方式を別々に選べなくなりました。所得税だけ申告して、住民税は申告不要にするといった選び方はできません。また、厚生労働省によると、確定申告の有無で窓口負担の割合が変わることもあります。お住まいの自治体の保険料の料率と段階を確かめ、迷う場合は税務署や自治体の窓口に確認しましょう。


