

4. 贈与と認められた場合の相続税は?2026年中の相続なら子2人で約715万円、2031年以後の相続なら約789万円で、名義預金とされた場合より約310万〜383万円少ない
名義の預金が子への贈与と認められれば、その預金は子の財産です。ただし、国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、相続などで財産を取得した人が一定の期間内に受けた暦年課税の贈与は、相続税の課税価格に足し戻されます。足し戻す期間は、相続が始まった日で次のように変わります。
- 【2026年12月31日までの相続】相続開始前3年以内の贈与
- 【2027年1月1日〜2030年12月31日の相続】2024年1月1日から亡くなった日までの贈与
- 【2031年1月1日以後の相続】相続開始前7年以内の贈与(3年より前の4年分は合計100万円まで足し戻さない)
110万円以下の贈与で贈与税がかからなかった分も、この期間内なら足し戻されます。子2人の名義の預金が贈与と認められた場合の、子2人の相続税は次のとおりです。
- 【2026年中の相続】足し戻しは3年分で660万円。子2人の相続税は合計約715万円
- 【2031年以後の相続】足し戻しは7年分1540万円から100万円ずつ引いた1340万円。子2人の相続税は合計約789万円
- 【名義預金とされた場合(再掲)】3960万円すべてが相続財産。子2人の相続税は合計約1098万円
※試算の前提:遺産(名義の預金と足し戻す贈与を除く)は1億4025万円。配偶者と子2人が法定相続分どおりに相続し、配偶者は税額の軽減で0円とします。贈与はすべて110万円以下で、贈与税はかかっていないものとします。
例)子2人の名義の預金が計3960万円の場合 子2人の相続税(試算)1/1
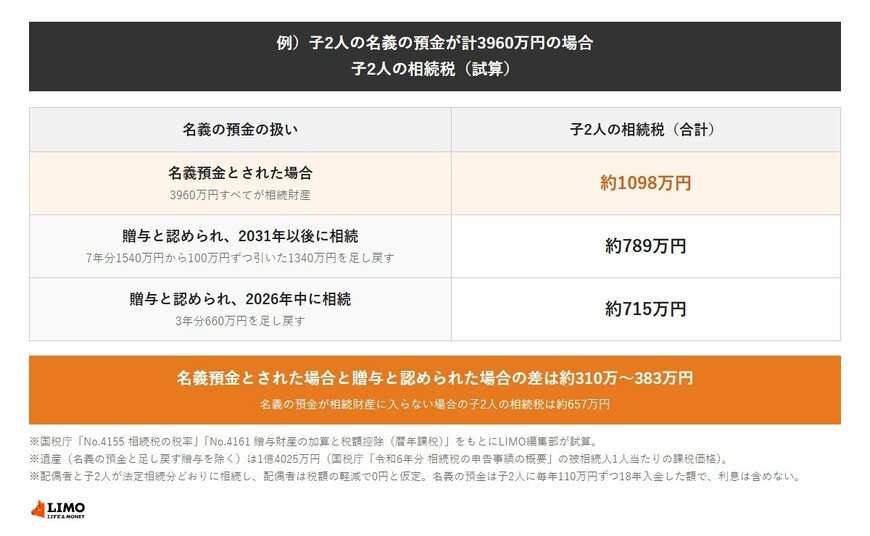
出所:国税庁「No.4155 相続税の税率」、国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」をもとにLIMO編集部作成
5. 遺産が3億円・5億円なら?名義預金とされると子2人の相続税は約693万円・約842万円増える
遺産の額が大きいほど、上乗せされた名義預金にかかる税率は高くなります。子2人の名義の預金3960万円が親の相続財産に入らない場合と、名義預金として相続財産に加わった場合とで、子2人の相続税(2人の合計)は次のように変わります。
- 【遺産が平均の1億4025万円】相続財産に入らない場合は約657万円、名義預金とされた場合は約1098万円(約441万円増)
- 【遺産3億円】相続財産に入らない場合は約2860万円、名義預金とされた場合は約3553万円(約693万円増)
- 【遺産5億円】相続財産に入らない場合は約6555万円、名義預金とされた場合は約7397万円(約842万円増)
贈与と認められた場合と比べると、遺産3億円では2026年中の相続で約578万円、遺産5億円では約701万円の差になります。
国税庁「No.4158 配偶者の税額の軽減」では、隠蔽または仮装されていた財産は、配偶者の税額の軽減の対象に含まれないとされています。調査で名義預金とされ、隠蔽や仮装があったと判断されれば、配偶者にも相続税がかかったり、重加算税が課されたりして、負担は試算より大きくなります。
※試算の前提:遺産は名義の預金を除いた課税価格。配偶者と子2人が法定相続分どおりに相続し、配偶者は税額の軽減で0円とします。加算税や延滞税は含めません。


