2. 【確定申告不要制度】分かれ目は「400万円以下」と「20万円以下」
公的年金は税金の上では「雑所得」に分けられ、本来は確定申告をして税額を確定させる所得です。ただ、条件を満たす人には「確定申告不要制度」があり、申告を省けます。
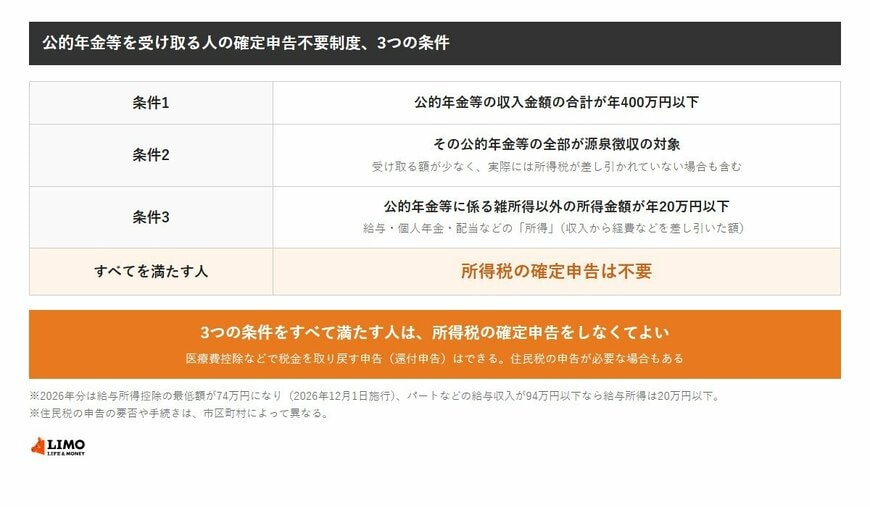
国税庁の案内では、次の3つのすべてに当てはまる人は確定申告をする必要がありません。数字の分かれ目は「400万円以下」と「20万円以下」の2つです。
- その年の公的年金等の収入金額が400万円以下である
- その公的年金等の全部が源泉徴収の対象になっている
- その年分の公的年金等に係る雑所得以外の所得金額が20万円以下である
2つ目の「源泉徴収の対象」には、受け取る額が少なくて実際には所得税が差し引かれていない場合も含まれます。一方で、外国の制度から受け取る分のように、源泉徴収の対象にならないものがある人は、この制度を使えません。
2.1 「公的年金等」に含まれるもの
400万円の判定に入るのは、次のようなものです。国の制度だけでなく、勤め先から受け取る企業年金も含まれる点に注意が必要です。
- 国民年金・厚生年金
- 共済組合から受け取るもの、恩給
- 過去の勤務により会社などから支払われるもの(確定給付企業年金など)
- 国民年金基金など
なお、生命保険の契約にもとづいて受け取る個人年金は、ここには入りません。こちらは、次に見る「それ以外の所得」のほうに数えます。
2.2 「それ以外の所得」の主なもの
3つ目の条件にある「所得」は、収入から必要経費などを差し引いた残りの金額です。受け取った額そのものではないので、たとえばパートの給与なら、給与所得控除を差し引いた後の金額で20万円と比べます。
- 給与所得(パート・アルバイトの給与など):給与の収入-給与所得控除
- 公的年金等以外の雑所得(個人年金・原稿料など):収入-必要経費
- 配当所得(株式の配当など):収入-株式などを買うための借入金の利子
- 一時所得(生命保険の満期返戻金など):(収入-かかった費用-特別控除最高50万円)×2分の1
給与所得控除の最低額は、2026年12月1日に施行される税制改正で、2026年分から74万円に引き上げられます。2026年分は、ほかに所得がなければ、パートの給与が年94万円以下なら給与所得は20万円以下に収まります。
2.3 申告が不要でも手続きをしたほうがよい場合
確定申告不要制度に当てはまる人でも、医療費控除や社会保険料控除などを受けて、納めすぎた所得税を取り戻すための申告はできます。これを「還付申告」といい、確定申告の期間に関係なく、翌年1月1日から5年間出せます。
もう1つ気をつけたいのが住民税です。所得税の確定申告が不要でも、住民税の申告は別に必要になることがあり、要否や手続きの案内は市区町村ごとに異なります。
たとえば東京都多摩市では、公的年金以外の所得がある人や、源泉徴収票に載っていない控除を追加したい人は、住民税の申告が必要だと案内しています。どちらに当てはまるか迷うときは、お住まいの市区町村の住民税の窓口に確かめておくと安心です。