自家製の果実酒「梅はよくてぶどうはダメ」って知っていますか?理由は酒税法の規則で混ぜられない物品だから
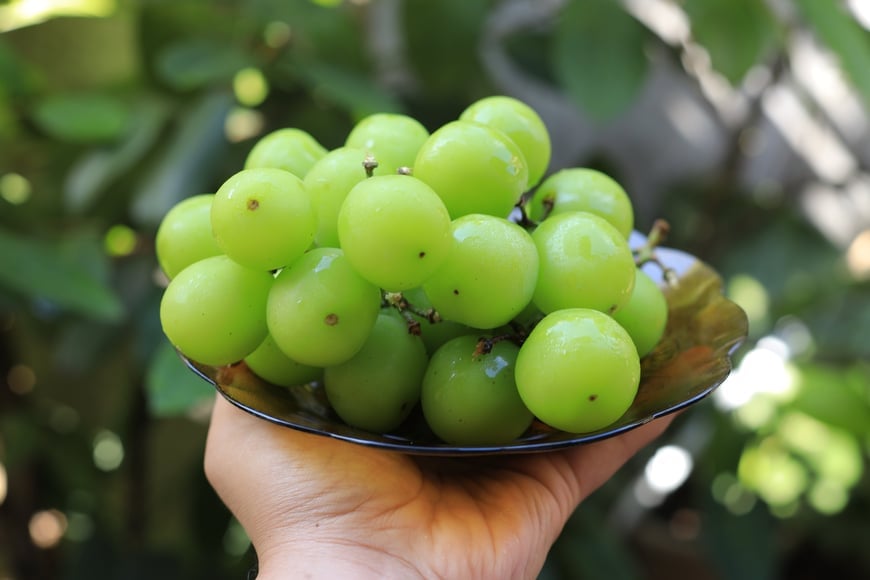
bayu pamungkas/shutterstock.com


自家製の梅酒を、毎年焼酎で漬けているご家庭もあるのではないでしょうか。ところが、同じように焼酎にぶどうを漬けると、酒税法が認める例外から外れてしまいます。
秋から年末にかけては、手に入った果物でお酒を漬けたり、年末年始に手づくりのお酒を人にふるまったりする機会が増えます。
ここでは、酒税法と国税庁の説明をもとに、自家製の梅酒がよくてぶどうがダメな理由と、認められる条件を見ていきます。
※酒税法・酒税法施行令・酒税法施行規則(2026年11月18日時点でe-Gov法令検索に掲載の条文)と、国税庁「お酒に関するQ&A【自家醸造】」をもとにしています。
1. 酒税法43条1項では、自家製の梅酒も「酒を造った」とみなされるのはなぜ?
自家製の梅酒について、酒税法43条1項は、酒類に水以外の物品を混ぜ、混ぜたあとのものが酒類であるときは「新たに酒類を製造したものとみなす」と定めています。
国税庁のQ&Aも、焼酎などに梅などを漬けて梅酒などを作る行為は、酒類と他の物品を混和し、混和後のものが酒類であるため、新たに酒類を製造したものとみなされると説明しています。酒類を製造するには、税務署長の免許が必要です。
そのうえで、同じ43条の11項が例外を置いています。酒類の消費者が自ら消費するため、酒類と他の物品(酒類を除く)を混ぜる場合は、政令で定めるところにより、この規定を適用しないという内容です。国税庁は「例外的に製造行為としない」と説明しています。
2. 例外になる条件は3つ 漬ける酒はアルコール分20度以上
例外にあたる条件は、酒税法施行令50条14項に次のように定められています。
- 【漬ける酒】アルコール分が20度以上で、酒税が納付された(または納付されるべき)もの
- 【混ぜる物】糖類、梅その他財務省令で定めるもの
- 【混ぜたあと】新たにアルコール分が1度以上の発酵がないこと
国税庁のQ&Aも、使える酒類を「アルコール分20度以上のもので、かつ、酒税が課税済みのもの」に限るとしています。20度に届かない酒に梅を漬けるのは、この条件から外れます。
3. 混ぜてはいけない物は何? 施行規則13条3項の3区分
何を混ぜてよいかは、酒税法施行規則13条3項が「次に掲げる物品以外の物品」という形で定めています。混ぜられない物品は、次の3つの区分です。
- 【穀物など】米、麦、あわ、とうもろこし、こうりゃん、きび、ひえ、でん粉、またはこれらのこうじ
- 【果物】ぶどう(やまぶどうを含む)
- 【添加物など】アミノ酸やその塩類、ビタミン類、核酸分解物やその塩類、有機酸やその塩類、無機塩類、色素、香料、酒類のかす
梅は施行令50条14項に名前が挙がっている一方で、ぶどうは施行規則で混ぜられない物品に入っています。これが「梅はよくて、ぶどうはダメ」の答えです。
なお、43条11項は混ぜる物品から酒類を除いており、国税庁のQ&Aも混ぜられない物に「酒類」を挙げています。
自家製の果実酒で混ぜてよい物・いけない物(消費者が自ら飲むために、酒に混ぜる場合)1/1
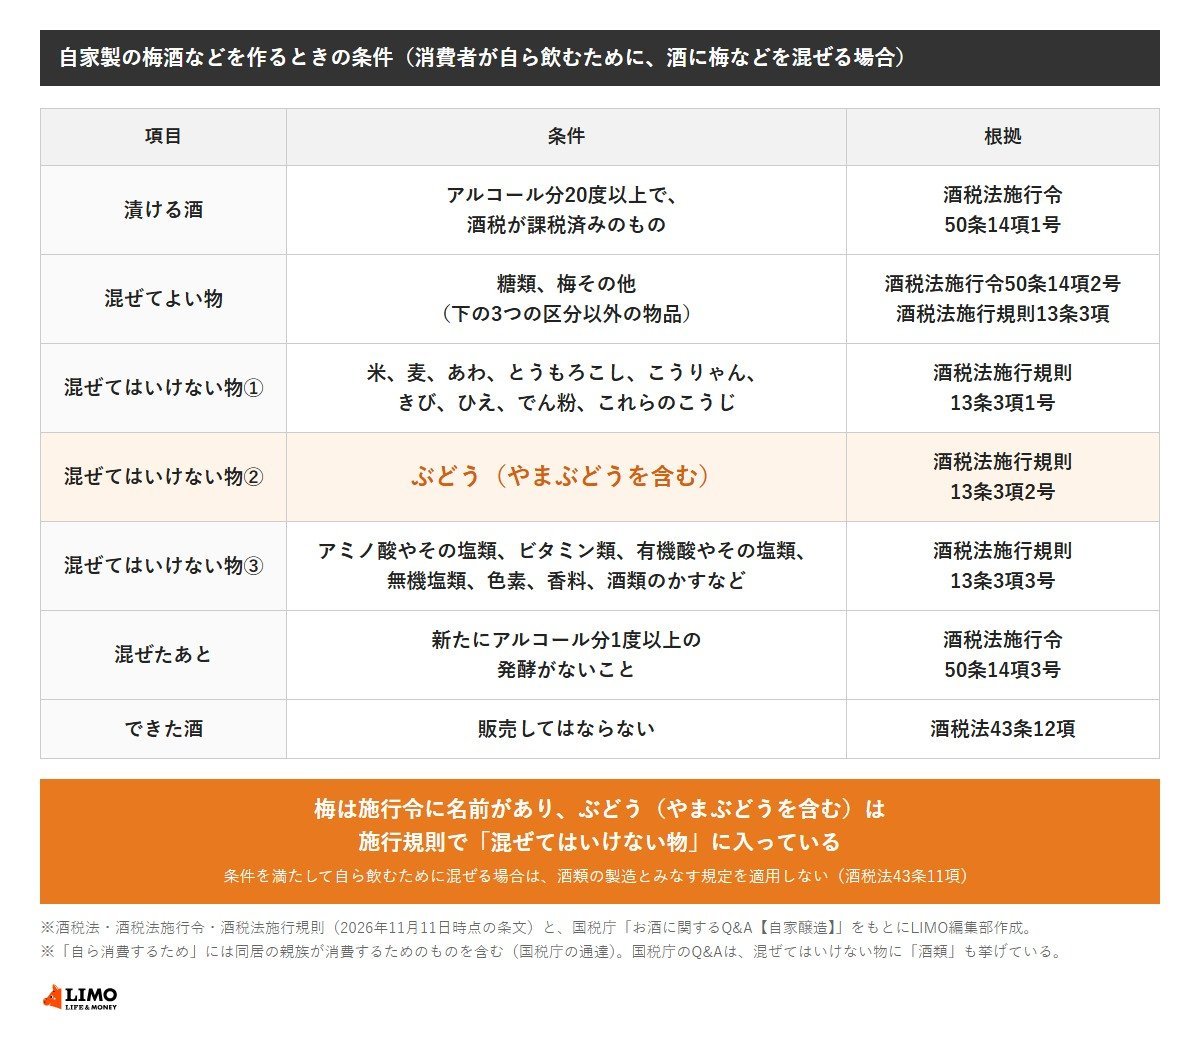
出所:e-Gov法令検索「酒税法」、e-Gov法令検索「酒税法施行令」、e-Gov法令検索「酒税法施行規則」をもとにLIMO編集部作成